夏のボーナス時期になると、気になるのが「みんなはいくらもらっているの?」ということではないでしょうか。
私自身、会社員としてボーナスを受け取るたびに、
「今年の平均はいくら?」
「40代ならどのくらい?」
「税金や社会保険料を引かれたら、実際の手取りはいくら残る?」
と気になります。
ただ、資産形成を続けてきて感じるのは、ボーナスは「いくらもらったか」だけでなく、「残ったお金をどう使うか」も大切だということです。
私は20代の頃、リボ払いの残高が100万円を超えた経験があります。
その後、30代から貯金を本格化し、40代になってからNISAなどで投資を始め、現在は資産3,000万円を超えました。
そんな私も、ボーナスをすべて貯金や投資に回しているわけではありません。
貯めるお金・増やすお金・今を楽しむためのお金。
この3つを意識して、ボーナスの使い道を考えています。
この記事では、2026年の夏のボーナス平均額や40代の目安、額面と手取りの違いを確認したうえで、私自身のリアルな使い道も紹介します。
「平均より少なかった……」と落ち込むためではなく、今年のボーナスをこれからの生活や資産形成にどう生かすかを考える材料にしていただければと思います。
2026年の夏のボーナス平均はいくら?
まずは、夏のボーナスが実際にどのくらい支給されているのか見てみましょう。
転職サービス「doda」が社会人15,000人を対象に行った最新調査では、夏のボーナス平均支給額は57.7万円でした。
※この金額は、2024年9月~2025年8月の1年間に実際に支給されたボーナスをもとにした調査です。
2026年6月16日に公表された「2026年夏のボーナス見込み」では、61.6%が「例年通りの支給額になりそう」と回答しています。
20代・30代・40代・50代の夏のボーナス平均額
年代別に見ると、夏のボーナス平均額は次のとおりです。
| 年代 | 夏のボーナス平均 |
|---|---|
| 20代 | 42.0万円 |
| 30代 | 50.3万円 |
| 40代 | 60.0万円 |
| 50代 | 68.7万円 |
年代が上がるにつれて平均額も高くなり、40代では60万円となっています。
ただし、ここで「自分は60万円より少なかった……」と落ち込む必要はありません。
平均額は一部の高い金額に引っ張られることがあります。
実際、dodaの別調査では、40代の夏のボーナスの中央値は50万円。
平均60万円とは10万円の差があります。
つまり、40代の場合、
平均額:60万円 中央値:50万円
と、見る数字によって印象が変わります。
さらにボーナスは、勤務先の規模・業種・役職・業績などによっても大きく変わります。
大切なのは平均額と競うことではなく、実際に自分の手元に残ったボーナスをどう使うかです。
次に、ボーナスの「額面」と、税金・社会保険料などが差し引かれた「手取り」の違いを見ていきます。
ボーナスの「額面」と「手取り」はどのくらい違う?
ここまで紹介したボーナス平均額は、基本的に税金や社会保険料などが差し引かれる前の「額面」です。
実際には、ボーナスからも健康保険料・厚生年金保険料・雇用保険料・所得税などが差し引かれるため、銀行口座に振り込まれる「手取り」は額面より少なくなります。
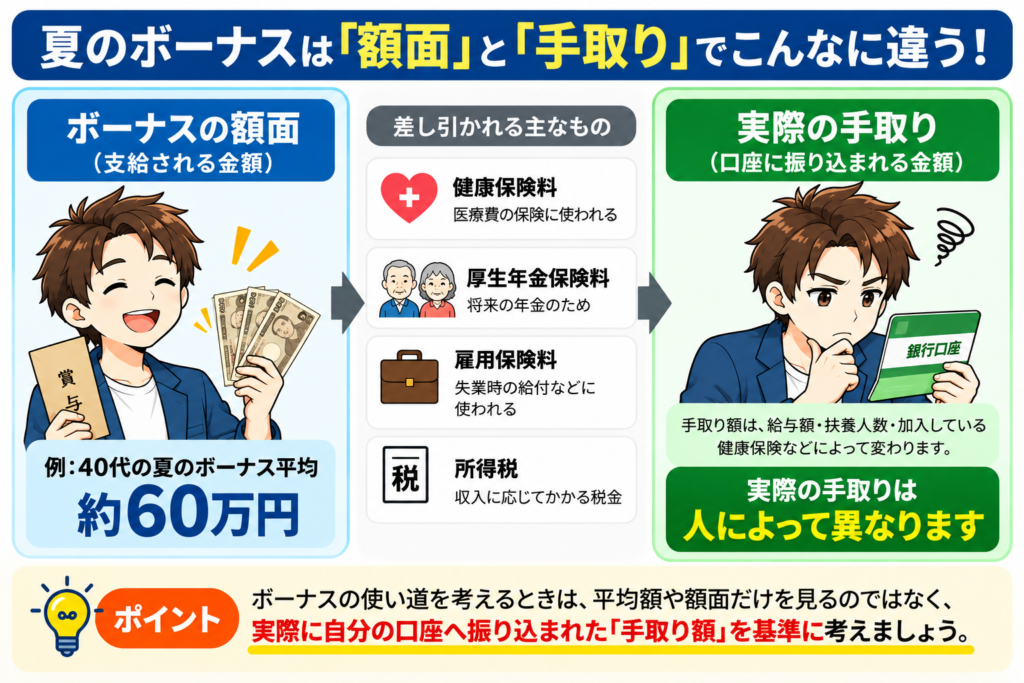
ただし、「額面60万円なら手取りは○万円」と一律には決まりません。
給与額や扶養人数、加入している健康保険などによって、実際の手取り額は変わるからです。
そのため、ボーナスの使い道を考えるときは、平均額や額面だけを見るのではなく、実際に自分の口座へ振り込まれた金額を基準にするのが分かりやすいでしょう。
私も現在は、ボーナスが入ったら「いくらもらったか」よりも、
「この手取りを、貯金・投資・楽しむお金にどう分けるか?」
を考えるようにしています。
せっかくのボーナスです。全部を貯金する必要も、反対に全部を使う必要もありません。
では、実際にみんなはボーナスを何に使っているのでしょうか。
夏のボーナス、みんな何に使っている?
ボーナスの平均額や手取り額が分かると、次に気になるのが「みんなは何に使っているの?」ということではないでしょうか。
貯金、旅行、買い物、住宅ローンの返済、投資――。
ボーナスの使い道は人それぞれですが、まとまったお金が入るからこそ、普段の給料とは違った使い方を考える人も多いと思います。
私自身も以前は、ボーナスが入ると「何を買おうか」と考えることが先でした。
しかし、20代でリボ払いの残高が100万円を超えた経験をしてから、お金の使い方に対する考え方は大きく変わりました。
現在はボーナスが入ったら、まず次の3つに分けて考えています。
生活防衛資金など、すぐに使える現金として残しておくお金。
NISAなどを活用して、将来のために運用するお金。
旅行や趣味、家族との時間など、今の生活を楽しむためのお金。
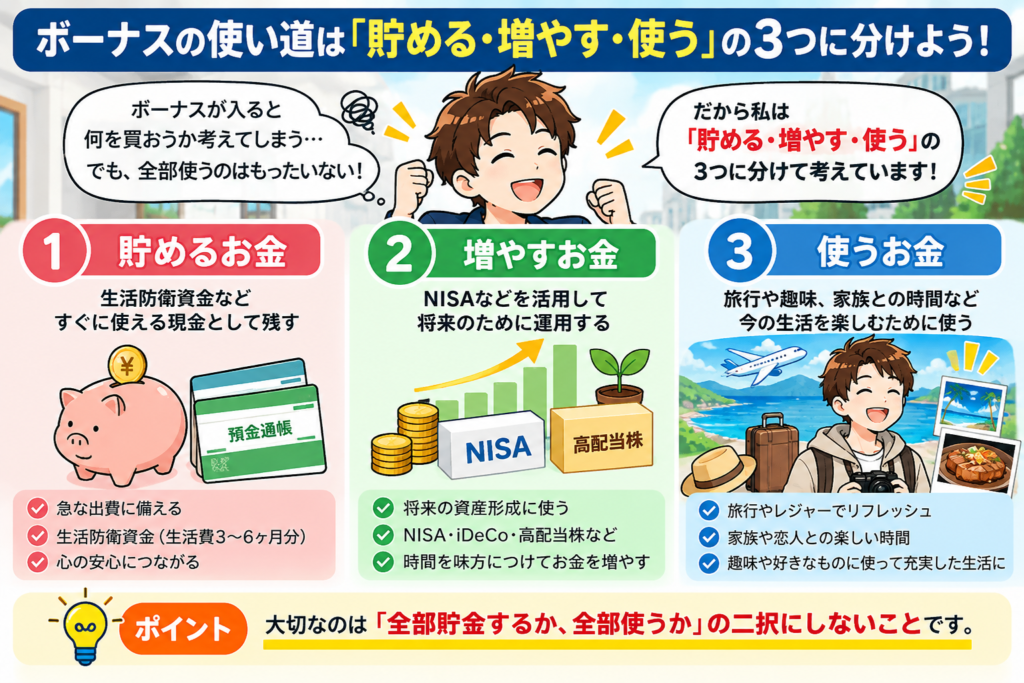
ボーナスが50万円なら50万円、30万円なら30万円。その範囲の中で「残す・増やす・使う」をどう組み合わせるかを考えます。
「増やすお金」をNISAに回したい方へ
40代からNISAを始める場合、「毎月いくら積み立てればいい?」と迷う方もいると思います。
私自身は現在、S&P500を毎月5万円積み立てています。5,000円・1万円・3万円・5万円で将来どのくらい変わるのか、こちらの記事でシミュレーションしています。
そして、この考え方をするようになってから、私自身はボーナスを使うことへの罪悪感も以前より少なくなりました。
あらかじめ「使っていいお金」として分けた範囲なら、旅行や趣味に使っても資産形成の計画を崩しにくいからです。
20代でリボ残高100万円超だった私が、ボーナスでやめた3つのこと
今でこそ、ボーナスを「貯める・増やす・使う」に分けて考えていますが、20代の頃からお金の管理ができていたわけではありません。
むしろ逆です。
当時はお金の使い方がうまくなく、美容系の契約をきっかけに利用したリボ払いの残高は、最終的に100万円を超えました。
返済のためにダブルワークも経験し、「まとまったお金が入ること」と「お金が貯まること」はまったく別だと実感しました。
そんな経験をした私が、今ではやらなくなったボーナスの使い方が3つあります。
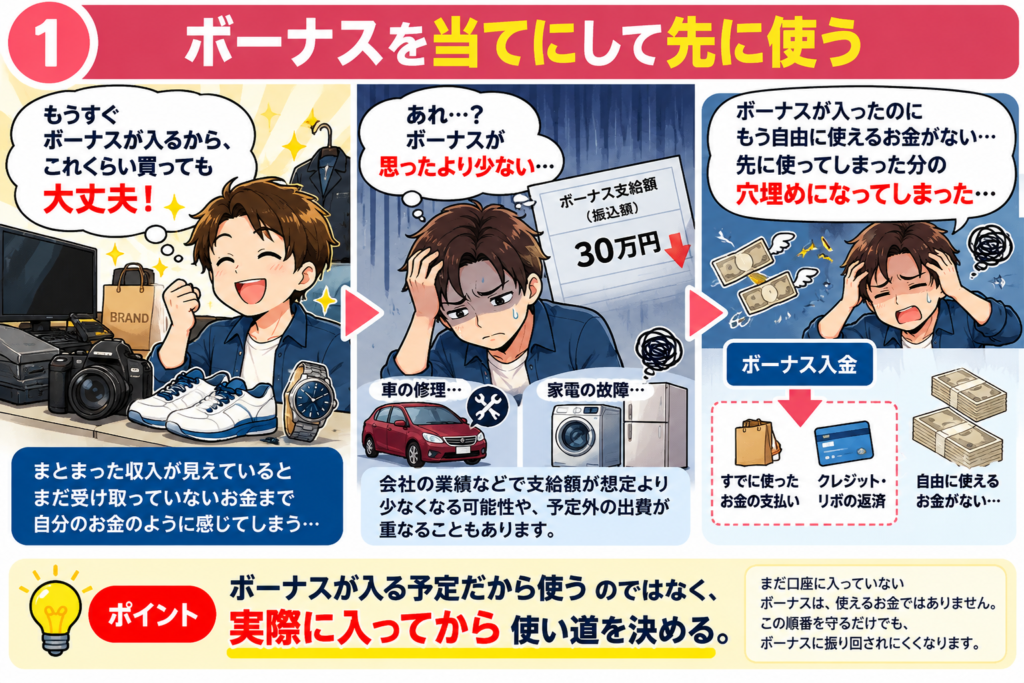
① ボーナスを当てにして先に使う
「もうすぐボーナスが入るから、これくらい買っても大丈夫」
まとまった収入が見えていると、まだ受け取っていないお金まで自分のお金のように感じてしまうことがあります。
しかし、まだ口座に入っていないボーナスは、使えるお金ではありません。
会社の業績などによって支給額が想定より少なくなる可能性もありますし、そのタイミングで車の修理や家電の故障など、予定外の出費が重なることもあります。
先に使ってしまえば、ボーナスが入った瞬間から「自由に使えるお金」ではなく、すでに使ったお金の穴埋めになってしまいます。
20代でリボ払いの返済に苦労した経験があるからこそ、今の私は順番を逆にしています。
「ボーナスが入る予定だから使う」のではなく、「実際に入ってから使い道を決める」。
地味な違いですが、この順番を守るだけでも、ボーナスに振り回されにくくなりました。
② 毎月の赤字をボーナスで埋める
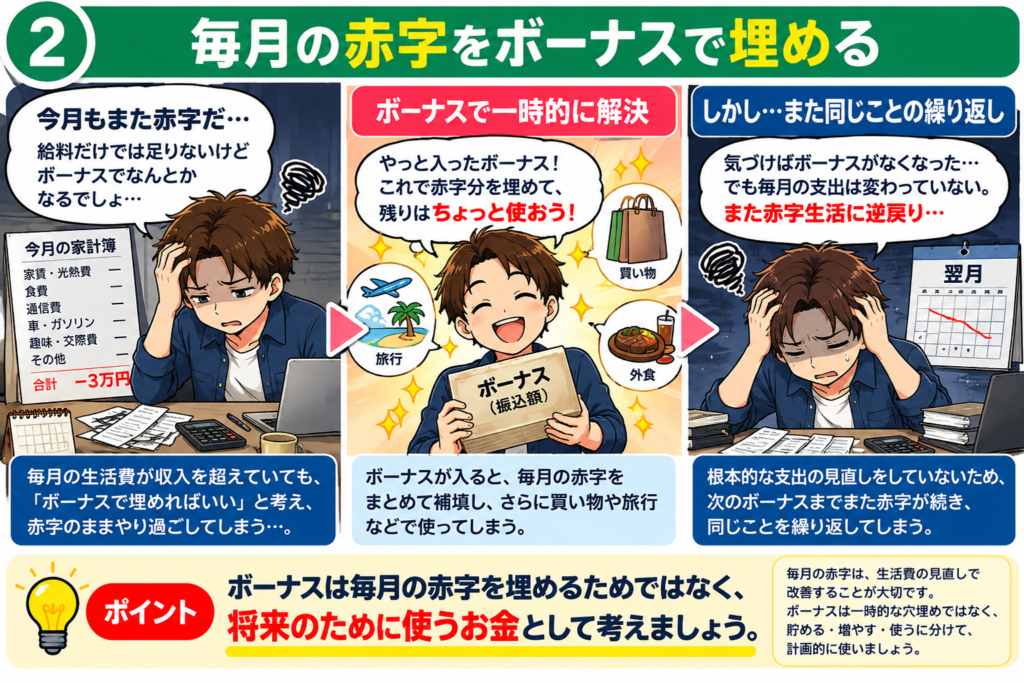
「今月も赤字だけど、ボーナスが入れば何とかなる」
一見すると、ボーナスで不足分を補えば家計は元に戻ったように見えます。
しかし、毎月の生活費が収入を上回っている状態のままでは、ボーナスで赤字を埋めても根本的な解決にはなりません。
私も20代の頃は、お金が足りなくなれば「あとで何とかすればいい」と考えてしまうことがありました。
けれど、赤字の原因を見直さないままでは、まとまったお金が入っても、また同じ状態に戻ってしまいます。
ボーナス50万円で赤字を一度リセットできたとしても、毎月3万円の赤字が続けば、1年間で36万円のマイナスです。
これでは、せっかくのボーナスが「資産を増やすためのお金」ではなく、「毎月の赤字を埋めるためのお金」になってしまいます。
だから現在の私は、ボーナスに頼る前に、まず毎月の収支を確認することを大切にしています。
食費、通信費、保険、サブスク、趣味など、すべてを極端に削る必要はありません。
まずは、
「毎月、収入の範囲で生活できているか?」
ここを確認するだけでも、ボーナスの使い方は変わってきます。
ボーナスは毎月の赤字を埋めるためではなく、貯金・投資・楽しみに回せるお金として残したい。
20代でお金に苦労した経験があるからこそ、今はそう考えています。
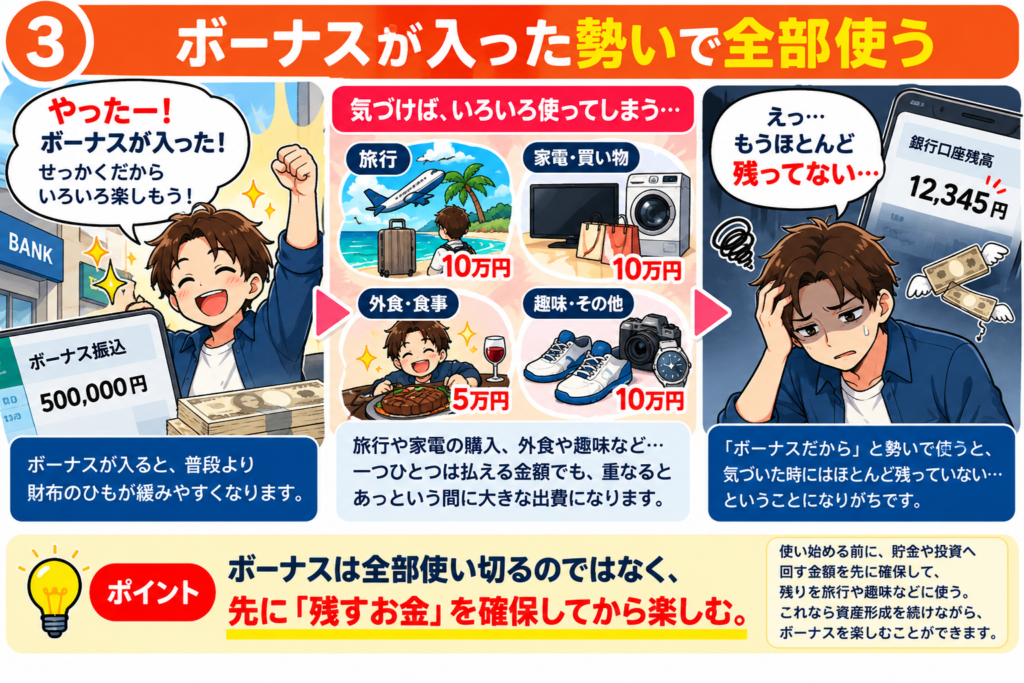
③ ボーナスが入った勢いで全部使う
ボーナスが振り込まれると、普段より少し財布のひもが緩みやすくなります。
「せっかくのボーナスだから、これくらい買ってもいい」
「いつも頑張っているし、少しくらい贅沢してもいい」
私も以前は、そんな気持ちになることがありました。
もちろん、ボーナスを楽しみに使うこと自体は悪いことではありません。
旅行に行く、欲しかった物を買う、家族と少し豪華な食事をする。
働いて得たお金だからこそ、今を楽しむために使うことも大切だと思っています。
問題は、「ボーナスだから」という理由だけで使う金額が大きくなり、気づいたらほとんど残っていないことです。
たとえば50万円のボーナスでも、
旅行に10万円、家電に10万円、買い物に10万円、外食や趣味に5万円……。
一つひとつは払える金額でも、重なればあっという間に大きな出費になります。
そこで現在の私は、ボーナスが入ったら、使い始める前に
「いくら使うか」より先に「いくら残すか」を決める。
この順番を意識しています。
先に貯金や投資へ回す金額を確保して、その残りを旅行や趣味などに使う。
これなら資産形成を続けながら、ボーナスを楽しむこともできます。
20代のお金の失敗から学んだのは、「使わないこと」が正解なのではなく、「使っていい金額を先に決めておくこと」が大切だということです。
ボーナスは全部貯金する必要もありませんし、全部使い切る必要もありません。
「残すお金」と「楽しむお金」を先に分けておく。
今の私は、このルールでボーナスを考えています。
20代のお金の失敗を振り返ると、大切だったのは「ボーナスをたくさんもらうこと」より、入ってきたお金を残せる仕組みを作ることでした。
私が借金100万円から実践した「100万円を貯めるまでの5つのステップ」は、こちらの記事で詳しく紹介しています。
40代・資産3000万円を超えた現在のボーナスの使い道
20代の頃は、お金の使い方に失敗し、リボ払いの残高が100万円を超えたこともありました。
その後、30代から本格的に貯金を始め、40代になってからNISAなどで投資を始めました。
現在は資産3,000万円を超えましたが、だからといって「ボーナスはすべて投資に回す」「できるだけ使わない」という生活をしているわけではありません。
むしろ、お金を貯めるだけだった頃よりも、
を考えるようになりました。
現在の私がボーナスを受け取ったときに意識しているのは、次の3つです。
① まず現金を確保する
最初に考えるのは投資ではなく、手元に残しておく現金です。
私はNISAなどで投資を続けていますが、生活に必要なお金まで投資に回すことはしません。
車の維持費、家電の故障、冠婚葬祭など、生活していれば予定していなかった出費が発生することがあります。
そんなときに投資商品を慌てて売らなくても済むように、すぐに使える現金を持っておくことも資産形成の一部だと考えています。
実際、私は新車を購入した際もローンではなく現金で支払いました。
投資をしていると「現金を置いておくのはもったいない」と感じることもあります。
しかし、現金には投資とは違う役割があります。
増やすためのお金ではなく、生活や資産形成を守るためのお金。
そのため現在は、ボーナスが入ったらすぐ全額を投資するのではなく、まず自分に必要な現金が確保できているかを確認するようにしています。
② NISA・高配当株など資産形成に回す
手元に必要な現金を確保したら、次に考えるのが「増やすお金」です。
私は40代になってから投資を始め、現在はNISAを使ってS&P500のインデックスファンドを毎月積み立てています。
さらに、配当金を受け取る楽しみも欲しくなり、国内の高配当株にも少しずつ投資するようになりました。
ボーナスも、そのための貴重な資金です。
ただし、ボーナスが入ったからといって、すべてを一度に投資するわけではありません。
まず①で紹介した「残すお金」を確保する。
そのうえで、当面使う予定のないお金の中から、NISAや高配当株へ回す金額を決めています。
私の場合、現在の基本は、
S&P500を毎月5万円
現金の確保 + 国内高配当株など
という形です。
インデックス投資は将来の資産を育てるため、高配当株は配当金という形でお金を受け取るため。
目的は少し違いますが、どちらも「今すぐ使わないお金を、将来につなげる」という考え方は同じです。
もちろん、投資には元本割れの可能性があります。
だからこそ、生活に必要なお金まで投資に回さず、「残すお金」と「増やすお金」を分けることを大切にしています。
20代の頃は、まとまったお金が入ると「何に使おう」と考えていました。
今は、
「このボーナスの一部を、数年後・10年後の自分のために残せないか?」
と考えるようになりました。
私にとってボーナスは、楽しむためのお金であると同時に、将来の資産を少しずつ育てるためのお金でもあります。
NISAを始めるなら、まずは証券口座を確認
ボーナスの一部をNISAで運用したい場合は、手数料や取扱商品、使いやすさなどを比較して、自分に合った証券会社を選ぶことが大切です。
松井証券の公式サイトはこちら
※本ページには広告・プロモーションが含まれています。
投資には元本割れのリスクがあります。
サービス内容や手数料等の詳細は、公式サイトをご確認ください。
③ 今しかできない経験にも使う
現金を確保し、将来のための投資にもお金を回す。
ここまで見ると、「結局、ボーナスも貯金と投資ばかり?」と思われるかもしれません。
でも、私はボーナスを全部将来のために残す必要はないと考えています。
お金を貯めることも大切ですが、40代になって強く感じるようになったのが、
「お金はあとから増やせても、そのときにしかできない経験もある」
ということです。
実際、私は旅行や趣味、家族との時間など、自分にとって価値があると思った経験にはお金を使います。
その一つが、
5月2日に東京ドームで観戦した井上尚弥選手と中谷潤人選手の一戦です。
※この観戦費用をボーナスから支払ったわけではありませんが、私が「使うお金」をどう考えているか分かりやすい例として紹介します。
チケットは決して安い金額ではなく、購入するときはかなり迷いました。
それでも、
「この試合を会場で観られる機会は、もう二度とないかもしれない」と考え、観戦することを選びました。
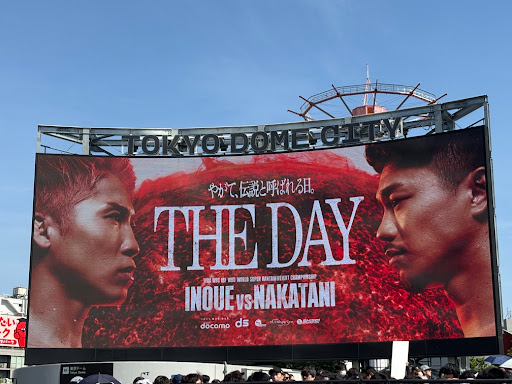
「今しかできない経験」にお金を使った一日でした。
実際に東京ドームで感じた緊張感や歓声、試合が始まった瞬間の興奮は、テレビで観るのとはまったく違うものでした。
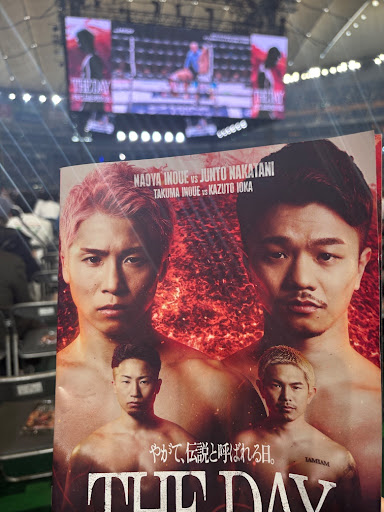
実際にその場にいたからこそ感じられた熱気は、今でも印象に残っています。
もちろん、「今しかできないから」と何にでもお金を使っていたら、資産形成との両立はできません。
だから私は、「残すお金」「増やすお金」を確保しながら、自分にとって本当に価値があるものには「使うお金」としてしっかり使う。このバランスを大切にしています。
資産3,000万円を超えた今も、お金を貯めたり投資したりする目的は、数字を増やすことだけではありません。
将来への備えを続けながら、今の自分にしかできない経験にもお金を使う。
これが、現在の私がお金を使うときに大切にしている考え方です。
ボーナス50万円ならどう分ける?私ならこう考える
ここまで「貯める・増やす・使う」の3つに分けて考えてきました。
では、実際に手取り50万円のボーナスが入ったとしたら、私はどうするのか。
現在の私なら、たとえば次のように考えます。
現金として確保
NISA・高配当株など
旅行・趣味・経験など
という配分です。
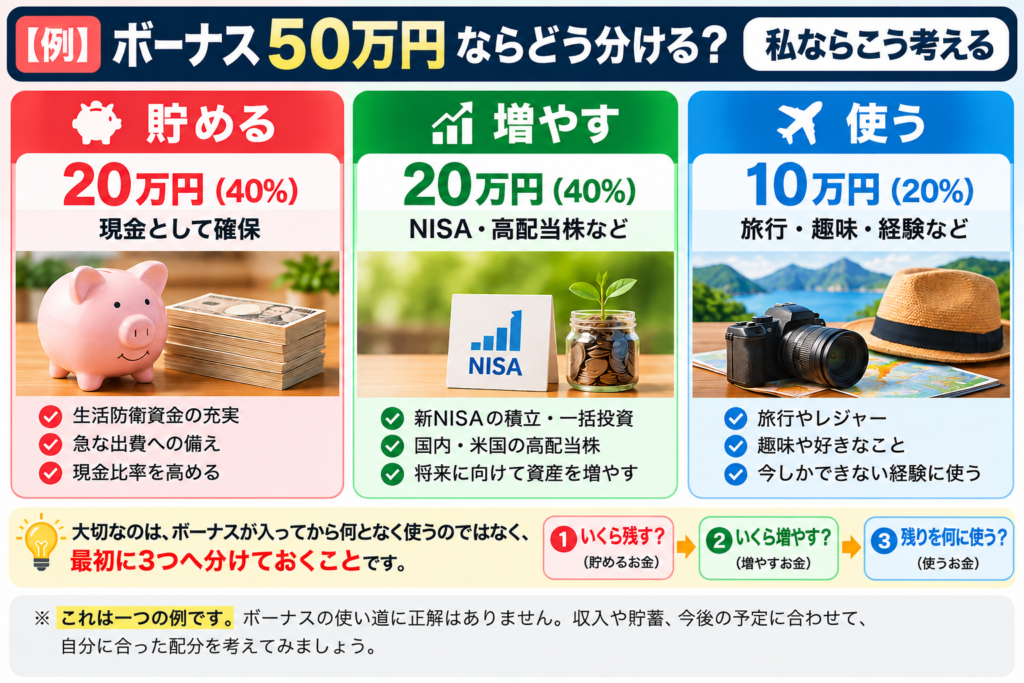
「貯める・増やす・使う」に分けて考えると、お金の役割を整理しやすくなります。
もちろん、毎回「4:4:2」に固定するわけではありません。
たとえば手元の現金が少なければ「貯める」を増やしますし、まとまった支出の予定がなければ「増やす」を多くすることもあります。
反対に、旅行など「今だからこそやりたいこと」があれば、「使う」を少し増やしてもいいと考えています。
大切なのは、50万円という金額そのものよりも、ボーナスが入ってから何となく使うのではなく、最初に3つへ分けておくことです。
先に「残すお金」と「増やすお金」を決めておけば、残った10万円は罪悪感を持たずに使いやすくなります。
20代の頃の私は、まとまったお金が入ると「何に使おう?」から考えていました。
現在は反対です。
「いくら残す?」→「いくら増やす?」→「残りを何に使う?」
この順番で考えるようになりました。
ボーナスの金額が30万円でも50万円でも100万円でも、この考え方は変わりません。
自分の生活状況に合わせて、「貯める・増やす・使う」の3つに役割を与える。
それだけでも、ボーナスは単なる臨時収入ではなく、今の生活と将来の両方に使えるお金になります。
ボーナスを使う前に確認したい3つのこと
ボーナスの使い道を決める前に、私はまず現在のお金の状況を確認するようにしています。
まとまったお金が入ると、「何を買おう」「どこへ行こう」と考えたくなりますが、その前に確認しておきたいことがあります。
① すぐに使える現金は足りているか
まず確認したいのが、急な出費に対応できる現金があるかです。
車の修理、家電の故障、医療費など、予定していなかった出費は突然やってきます。
こうしたときの現金が十分でなければ、私はボーナスの一部をまず貯金に回します。
投資を増やすことよりも、必要なときに使えるお金を確保しておくことが先です。
② 近いうちに大きな支出はないか
次に、これから数か月〜1年ほどの予定を確認します。
車検、旅行、家電の買い替え、冠婚葬祭など、ある程度予想できる支出があるなら、その分まで投資に回す必要はありません。
「使う予定があるお金」と「当面使わないお金」を分けておく。
これだけでも、必要になったときに投資商品を慌てて売る可能性を減らせます。
③ 本当に自分が使いたいものか
最後に確認するのが、
「ボーナスが入ったから欲しいのか、本当に欲しいのか?」
ということです。
ボーナスが入ると、普段なら買わない物まで魅力的に見えることがあります。
一方で、旅行や趣味、大切な人との時間など、「今だからこそやりたい」と思えることなら、私は使う価値があると考えています。
大切なのは、使わないことではありません。
自分にとって優先順位の高いものにお金を使うことです。
ここまで少し偉そうに書いてきましたが、私自身、昔からお金の管理ができていたわけではありません。
20代の頃はお金の使い方に失敗し、リボ払いの残高が100万円を超えたこともあります。返済のためにダブルワークをした経験もありました。
今振り返れば、「もっと早くお金のことを考えていれば」と思うこともあります。
だからこそ、この記事で紹介した方法も「これが正解です」と言いたいわけではありません。
私自身が失敗を経験し、その後に貯金や投資を続ける中で、「今の自分ならこう考える」という一つの答えです。
ボーナスの金額も、家族構成も、これから必要になるお金も人それぞれです。
大切なのは、誰かの使い方をそのまま真似することではなく、自分にとって「貯める・増やす・使う」のちょうどいいバランスを見つけることだと思っています。
私もまだその途中です。
まとめ|ボーナスは「全部貯金」「全部使う」の二択ではない
2026年の夏のボーナスについて、平均額や手取りの考え方、そして私自身の使い道を紹介してきました。
40代のボーナス平均額を見て、「自分は多い」「少ない」と比べたくなることもあります。
でも、この記事を書きながら改めて感じたのは、大切なのはボーナスの金額より、入ってきたお金をどう使うかということです。
現在の私は、ボーナスを次の3つに分けて考えています。
急な出費や将来に備えて、現金を残す。
NISAや高配当株など、将来の資産形成に回す。
旅行や趣味、今しかできない経験を楽しむ。
「増やすお金」をどう分けるか迷っている方へ
NISAとiDeCoのどちらを優先するかについて、実際に両方を利用している私の考え方をこちらの記事で紹介しています。
全部貯金すれば安心かもしれません。
反対に、せっかく働いて得たボーナスなのだから、楽しみに使うことも悪いことではありません。
だから私は、どちらか一方ではなく、「将来に備えながら、今も楽しむ」という使い方をしたいと思っています。
20代の頃にはリボ払いの残高が100万円を超え、お金の使い方で失敗した経験もあります。
そんな私でも、30代から貯金を始め、40代になって投資を知り、お金との付き合い方は少しずつ変わってきました。
だからこそ、ボーナスの使い道に迷ったら、まずは難しく考えず、
- 「いくら貯める?」
- 「いくら増やす?」
- 「残りを何に使う?」
この3つから考えてみてはいかがでしょうか。
ボーナスは年に数回しかない、まとまった収入です。
将来のためだけでも、今のためだけでもなく、自分にとって納得できる使い道を見つけること。
この記事が、そのきっかけの一つになれば嬉しいです。
将来に備えながら、今も楽しめる使い道を考えていきます。
【免責事項】
当ブログに掲載している情報は、資産形成に関する情報提供を目的としたものであり、特定の投資を推奨・強制するものではありません。投資には必ずリスクが伴います。最終的な投資判断は、ご自身の責任において行っていただきますようお願いいたします。