20代の頃、リボ払いで借金100万円……。
あの頃の自分に、「40代で資産3,000万円を超えた」と伝えても、きっと信じなかったと思います。
借金の返済に追われていた20代から、家計を見直し、少しずつ貯金と投資を続けてきました。
そして40代になり、金融資産3,000万円以上の「アッパーマス層」と呼ばれる水準に到達しました。
資産形成について発信していると、
- 3,000万円まで、どんな資産に投資してきたの?
- 投資信託・個別株・現金は、どのくらいの割合?
- 実際のポートフォリオを見てみたい
といった疑問を持つ方もいると思います。
そこでこの記事では、資産3,000万円を超えた2026年3月時点のポートフォリオを公開します。
当時の資産配分を振り返りながら、
- 投資信託・個別株・現金の割合
- 新NISAで保有していた商品
- 資産3,000万円までに実践してきたこと
- 今振り返って感じること
について、実際の数字をもとに紹介します。
資産形成の方法に正解はありませんが、一人の40代会社員の実例として、これから資産形成を続けていく方の参考になれば幸いです。
※この記事で掲載している資産額・ポートフォリオは2026年3月時点のものです。
現在の資産額や保有状況とは異なります。
2026年3月の総資産状況。アッパーマス層への「返り咲き」直前レポート
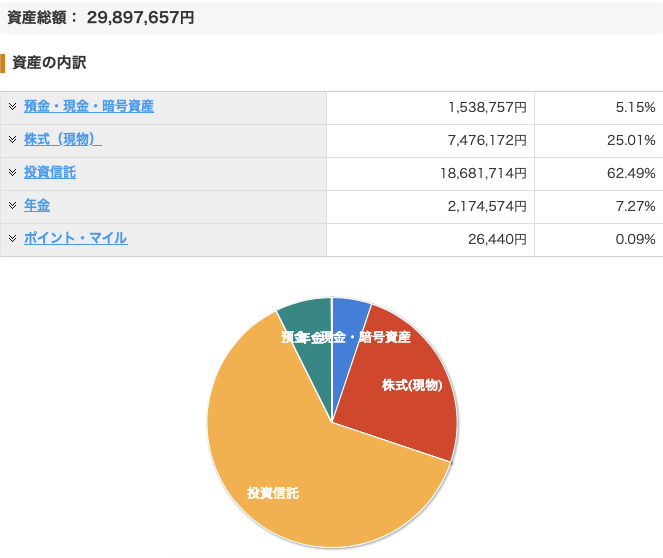
2026年3月時点の総資産は29,897,657円|相場下落で一時3,000万円を下回る
前回の記事で「資産3,000万円(アッパーマス層)達成!」と報告した際は、総資産が約3,190万円まで増えていました。
しかし、2026年3月時点では株価下落の影響もあり、総資産は29,897,657円。
3,000万円を約100万円下回り、一時的にマス層の水準まで戻りました。
資産3,000万円を達成したからといって、その金額をずっと維持できるわけではありません。株式や投資信託を保有していれば、相場の動きによって資産額は日々変化します。
当時は「せっかく3,000万円を超えたのに……」という気持ちもありましたが、この経験から改めて感じたのは、資産形成では一時点の評価額だけに振り回されないことの大切さです。
この記事では、この2026年3月時点の29,897,657円のポートフォリオをもとに、投資信託・個別株・現金などの内訳を詳しく見ていきます。
資産3,000万円を達成したときの生活の変化や、そのとき感じたことについては、こちらの記事で詳しく紹介しています。
資産3,000万円を下回って感じたこと|相場に振り回されないために
2026年3月当時の総資産は約2,990万円。3,000万円をわずかに下回り、「マス層」の水準に戻っていました。
ただ、ここで資産3,000万円という数字だけを追いかけても、相場が動けば評価額は簡単に上下します。
私自身、この経験を通して改めて感じたのは、短期的な資産額の変化よりも、自分で決めた投資方針を続けることの方が大切だということです。
当時、私が意識していたのは次の3つでした。
① 給与収入があること
会社員として毎月給与が入るため、投資資産だけに生活を依存しているわけではありません。
生活に必要なお金を確保したうえで投資することで、相場が下落したときにも慌てて資産を売却する可能性を下げられます。
② 相場が下落しても積立方針を変えないこと
積立投資では、価格が下がったときには同じ金額でも多くの口数を購入できます。
もちろん、その後さらに価格が下落する可能性もあるため、「下落=買い時」とは限りません。
それでも私は、短期的な値動きを予想して売買するのではなく、長期・積立・分散という基本方針を続けることを重視していました。
③ 資産形成だけに意識を向けすぎないこと
資産形成は大切ですが、お金を増やすことだけが人生の目的ではありません。
相場が気になるときほど、ブログを書いて考えを整理したり、運動したりと、投資以外の時間も大切にしていました。
今振り返ると、資産3,000万円を超えたこと以上に、相場が下落しても自分の投資方針を大きく変えなかった経験の方が、その後の資産形成にとって意味があったと感じています。
「正直に言えば、スマホの画面でマイナス200万円という数字を直視した瞬間、一瞬だけ『うわっ…』と心臓が跳ねました。それだけの金額が、わずかな期間で評価額として変動することには、何度経験しても慣れるものではありません。
悲観的なニュースに惑わされず、淡々と「やるべきこと」を積み重ねる。
このメンタルこそが、借金100万円からここまで来れた一番の理由かもしれません。
資産3,000万円前後に到達した当時のポートフォリオを公開
ここからは、2026年3月時点の実際のポートフォリオを見ていきます。
投資信託・個別株・現金など、資産3,000万円前後に到達した当時、どのような資産配分になっていたのかを実際の数字とともに紹介します。
なお、ここで掲載する金額や保有状況は2026年3月時点の記録です。
現在のポートフォリオとは異なります。
資産の内訳グラフ
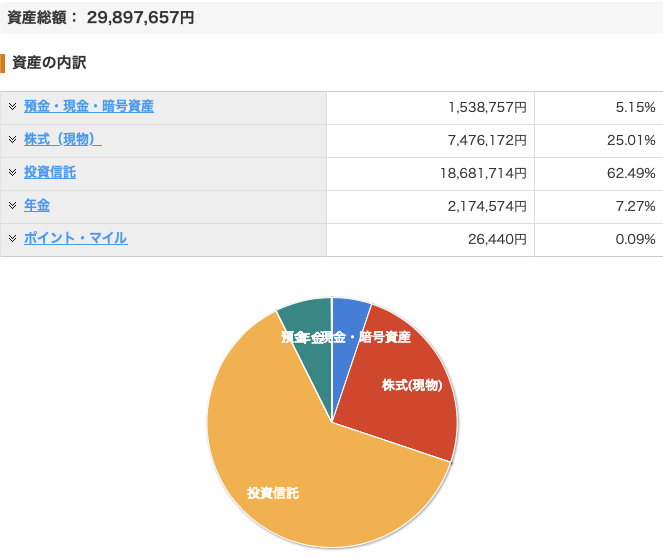
グラフを見ると、2026年3月時点では投資信託が資産全体の約62%を占めていました。
私の資産形成では、インデックス投資を中心とした投資信託が大きな割合を占めています。
まずは、その中身から詳しく見ていきます。
【投資信託 62%】資産の核(コア)となるインデックス投資の銘柄
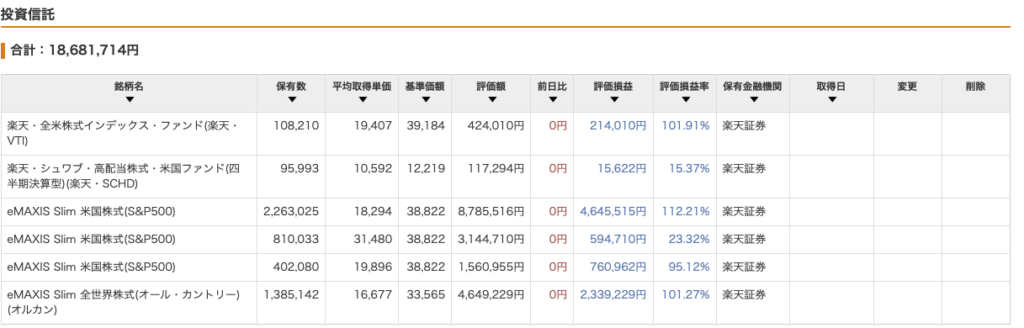
※見えにくい方のために、主な内訳を表にまとめました。
| 銘柄名 | 評価額 | 評価損益 | 損益率 |
|---|---|---|---|
| 楽天・全米株式(楽天・VTI) | 424,010円 | +214,010円 | +101.91% |
| 楽天・シュワブ高配当(楽天・SCHD) | 117,294円 | +15,622円 | +15.37% |
| eMAXIS Slim 米国株式(S&P500) ※特定口座 |
8,785,516円 | +4,645,515円 | +112.21% |
| eMAXIS Slim 米国株式(S&P500) ※新NISAつみたて投資枠 |
3,144,710円 | +594,710円 | +23.32% |
| eMAXIS Slim 米国株式(S&P500) ※旧NISA |
1,560,955円 | +760,962円 | +95.12% |
| eMAXIS Slim 全世界株式(オルカン) | 4,649,229円 | +2,339,229円 | +101.27% |
2026年3月時点では、投資信託が約1,868万円と、金融資産全体の約62%を占めていました。
保有していた投資信託の中心は、eMAXIS Slim 米国株式(S&P500)です。
特定口座・新NISA・旧NISAを合わせると、2026年3月時点で約1,350万円を保有していました。
当時のポートフォリオでは、S&P500と全世界株式(オルカン)を中心にしながら、楽天VTIや楽天SCHDも保有していました。
以前はいくつかの商品を試した時期もありましたが、資産形成を続ける中で、徐々にインデックス投資を中心とした運用へ整理していきました。
楽天VTIは2026年3月時点で評価損益率が100%を超えており、長期保有によって含み益が大きく増えた一例となりました。
2026年3月当時に考えていた「特定口座→新NISA」への移行
私の資産で最も大きな割合を占めていたのが、特定口座で保有する投資信託でした。
そこで当時検討していたのが、特定口座の商品を売却し、新NISAの非課税枠を活用して買い直す方法です。
ただし、特定口座の商品を売却して利益が出た場合には税金がかかります。
また、新NISAには年間投資枠や非課税保有限度額があるため、単純に「すべて移せば得」というものでもありません。
そのため当時も、税負担・NISAの空き枠・資産配分などを確認しながら判断する必要があると考えていました。
※これは2026年3月当時に検討していた内容です。
現在の保有状況や投資方針を示すものではありません。
【株式25%】国内高配当株・米国ETFを組み合わせた個別株投資
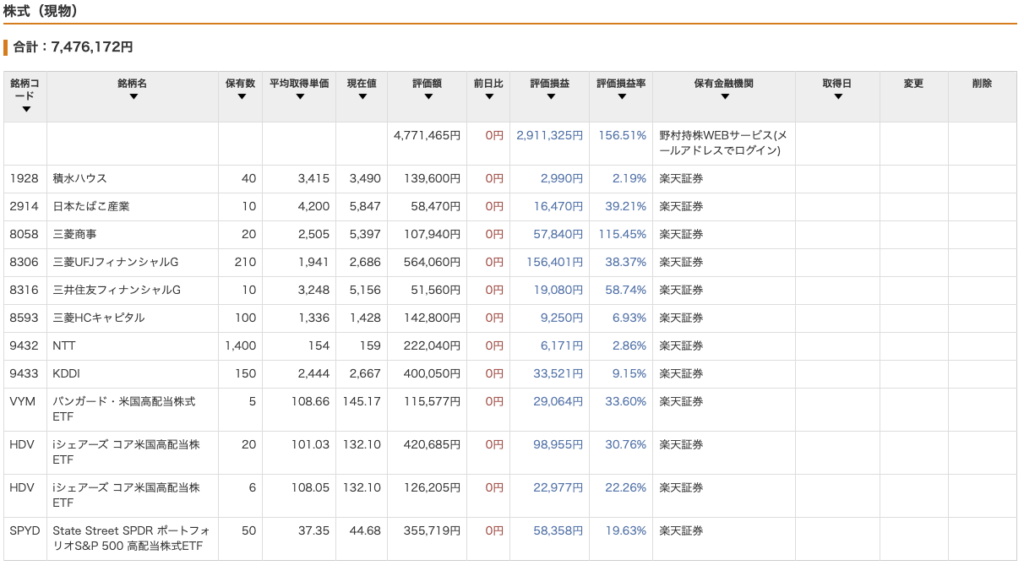
※見えにくい方のために、主な内訳を表にまとめました。
| 銘柄名 | 評価額 | 評価損益 | 損益率 |
|---|---|---|---|
| 自社株(非公開) | 4,771,465円 | +2,911,325円 | +156.51% |
| 積水ハウス(40) | 139,600円 | +2,990円 | +2.19% |
| 日本たばこ産業/JT(10) | 58,470円 | +16,470円 | +39.21% |
| 三菱商事(20) | 107,940円 | +57,840円 | +115.45% |
| 三菱UFJ FG(210) | 564,060円 | +156,401円 | +38.37% |
| 三井住友 FG(10) | 51,560円 | +19,080円 | +58.74% |
| 三菱HCキャピタル(100) | 142,800円 | +9,250円 | +6.93% |
| NTT(1,400) | 222,040円 | +6,171円 | +2.86% |
| KDDI(150) | 400,050円 | +33,521円 | +9.15% |
| VYM(5) | 115,577円 | +29,064円 | +33.60% |
| HDV(26) | 546,890円 | +121,932円 | +28.71% |
| SPYD(50) | 355,719円 | +58,358円 | +19.63% |
2026年3月時点では、国内外の個別株・ETFが約748万円、金融資産全体の約25%を占めていました。
※一覧上部の自社株は勤務先の株式となるため、銘柄名は非公開としています。
投資信託を資産形成の中心にする一方、個別株やETFも保有していました。
当時保有していた主な銘柄は、次のとおりです。
- 国内株:積水ハウス、JT、三菱商事、三菱UFJ、三井住友FG、三菱HCキャピタル、NTT、KDDIなど
- 米国ETF:VYM、HDV、SPYD
個別株では、配当実績や事業内容などを確認しながら、特定の業種や銘柄に偏りすぎないことを意識していました。
米国ETFについても、複数の高配当ETFを保有することで、投資先を分散していました。
個別株を保有していた理由
投資信託を資産形成の中心としていた一方で、個別株にはインデックス投資とは違った魅力も感じていました。
その一つが配当金です。
国内高配当株から配当金を受け取ることで、資産額の増減とは別に「投資から収入を得ている」という実感がありました。
また、個別企業について調べることは、経済や企業のビジネスモデルを知るきっかけにもなります。
そのため当時は、インデックス投資を中心としながら、個別株や高配当ETFも組み合わせていました。
自社株に偏りすぎないように意識
2026年3月時点の個別株の中で、最も評価額が大きかったのが勤務先の自社株でした。
持株会を通じて毎月積み立ててきた結果、評価額は2026年3月時点で約477万円となり、大きな含み益も出ていました。
一方で、自社株の割合が大きくなりすぎると、給与と金融資産の両方が同じ会社の影響を受けやすくなるという点には注意が必要です。
そのため当時は、自社株だけに偏らないよう、投資信託や国内外の株式などに資産を分散することを意識していました。
20代の頃、リボ払いで100万円の借金を抱えていた自分からすると、勤務先の株を保有し、配当金を受け取るようになるとは想像もしていませんでした。
【年金7%】企業型DCを「預金中心」から投資信託へ変更した実体験
2026年3月時点では、企業型DCなどの年金資産が約217万円、金融資産全体の約7%を占めていました。
私にとって企業型DCは、最初からうまく運用できていたわけではありません。
まずは、2026年3月時点で保有していた年金口座の運用状況をご覧ください。
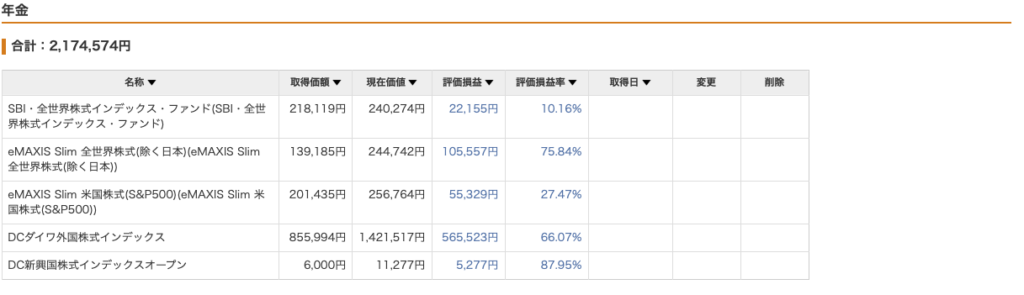
※見えにくい方のために、主な内訳を表にまとめました。
| 銘柄名 | 評価額 | 評価損益 | 損益率 |
|---|---|---|---|
| SBI・全世界株式インデックス | 240,274円 | +22,155円 | +10.16% |
| eMAXIS Slim 全世界株式(除く日本) | 244,742円 | +105,557円 | +75.84% |
| eMAXIS Slim 米国株式(S&P500) | 256,764円 | +55,329円 | +27.47% |
| DCダイワ外国株式インデックス | 1,421,517円 | +565,523円 | +66.07% |
| DC新興国株式インデックス | 11,277円 | +5,277円 | +87.95% |
実は、この企業型DC。最初から投資信託で運用していたわけではありません。
企業型DCを始めた当初の私は、投資の知識がほとんどなく「よく分からないから、とりあえず元本確保型なら安心だろう」と考え、しばらく預金中心で運用していました。
しかし、投資について勉強するようになり、あるとき企業型DCの商品ラインアップを改めて確認。
そこで初めて、「自分で運用商品を選べるのに、何となく預金のままにしていた」ことに気づきました。
そこで、外国株式インデックスファンドなどの投資信託へ配分を変更。
その結果、2026年3月時点では「DCダイワ外国株式インデックス」の評価額は約142万円、評価損益は+約56万円(+66%)となっていました。
もちろん、これは当時の相場環境による結果でもあり、今後も同じ運用成果が続くとは限りません。
それでも、この経験から強く感じたことがあります。
企業型DCは「加入しているから安心」で終わりではなく、自分が何の商品で運用しているのかを一度確認してみることが大切です。
私自身、「よく分からないから預金」という状態から一歩踏み出したことが、資産形成について本気で考えるきっかけの一つになりました。
【現金約5%】2026年3月当時、現金比率が低かった理由
ポートフォリオの最後を占めるのが、預金・現金・暗号資産などの「現金クラス」です。
2026年3月時点では約153万円で、金融資産全体の約5%にとどまっていました。
今振り返っても、現金比率としてはかなり低めです。
では、なぜ当時の私はこれだけ投資資産の割合を高くしていたのでしょうか。
大きな理由は、会社員として毎月給与収入があり、当面の生活費も確保できていたことです。
当時は約150万円の現金があり、私自身の生活状況では、急に必要になるお金にもある程度対応できると考えていました。
また、株式や投資信託についても、「必要になったら売却できる」という考えがあり、現金を必要以上に増やすより投資に回すことを優先していました。
ただし、ここは今振り返ると注意したいポイントでもあります。
株式や投資信託は、必要なタイミングで価格が大きく下落している可能性があります。
売却できることと、損失を抑えて安心して現金化できることは同じではありません。
また、必要な生活防衛資金は、毎月の生活費や家族構成、雇用状況、近い将来の大きな支出などによって変わります。
そのため、「現金5%あれば十分」という意味ではありません。
これはあくまで、会社員として給与収入があった私の2026年3月時点の資産配分です。
今振り返って思うこと
当時は「できるだけ多くのお金を投資に回したい」という気持ちが強く、現金比率はかなり低くなっていました。
しかし、資産額が増えてくると、増やすことだけでなく、急な支出や相場下落時にも慌てないための現金を持つことも大切だと感じるようになりました。
投資に回す金額を増やすことだけが、資産形成ではありません。
自分の生活に必要なお金を確保したうえで、どこまで投資に回すのか。
そのバランスを考えることも重要だと思っています。
借金100万円時代から現在まで。マイナスから資産3000万円を築いた「リアルな道のり」
今でこそ資産3000万円を達成し、アッパーマス層の仲間入りを(一度)果たすことができましたが、私の20代は決して順風満帆ではありませんでした。
むしろ、お金の知識が全くなかったせいで「沼」にハマり、長年抜け出せなかった黒歴史があります。
ここからは、私がどんなマイナス状態からスタートし、どのような道のりを経て現在のポートフォリオ(資産内訳)にたどり着いたのか、そのリアルな変遷と、途中で得た「気づき」をすべて公開します。
リボ払いに追われていた頃の「マイナス」のポートフォリオ
ここまで、2026年3月時点の資産約3,000万円の内訳を紹介してきました。
ただ、最初から貯金や投資ができていたわけではありません。
20代の頃の私は、リボ払いで約100万円の借金を抱えていました。
毎月返済しているのに、なかなか元本が減らない。
明細を見るたびに、「今月もこんなに払ったのに、まだこれだけ残っているのか……」と気持ちが重くなったのを覚えています。
当時はリボ払いの仕組みもよく理解しておらず、手数料(実質年率)が15~18%程度かかっていることを知ったのも後になってからでした。
「毎月払っているから大丈夫」
そう思っていたのに、実際には返済がなかなか終わらない。
お金の知識がないことの怖さを、身をもって経験した時期でした。
借金を返すため、本業だけでなくアルバイトも掛け持ちしました。
昼間は仕事。仕事が終われば、また別の仕事へ。
収入を増やしても、そのお金は返済に消えていきます。貯金はまったくできません。
「何のためにこんなに働いているんだろう」
そう思う日もありました。
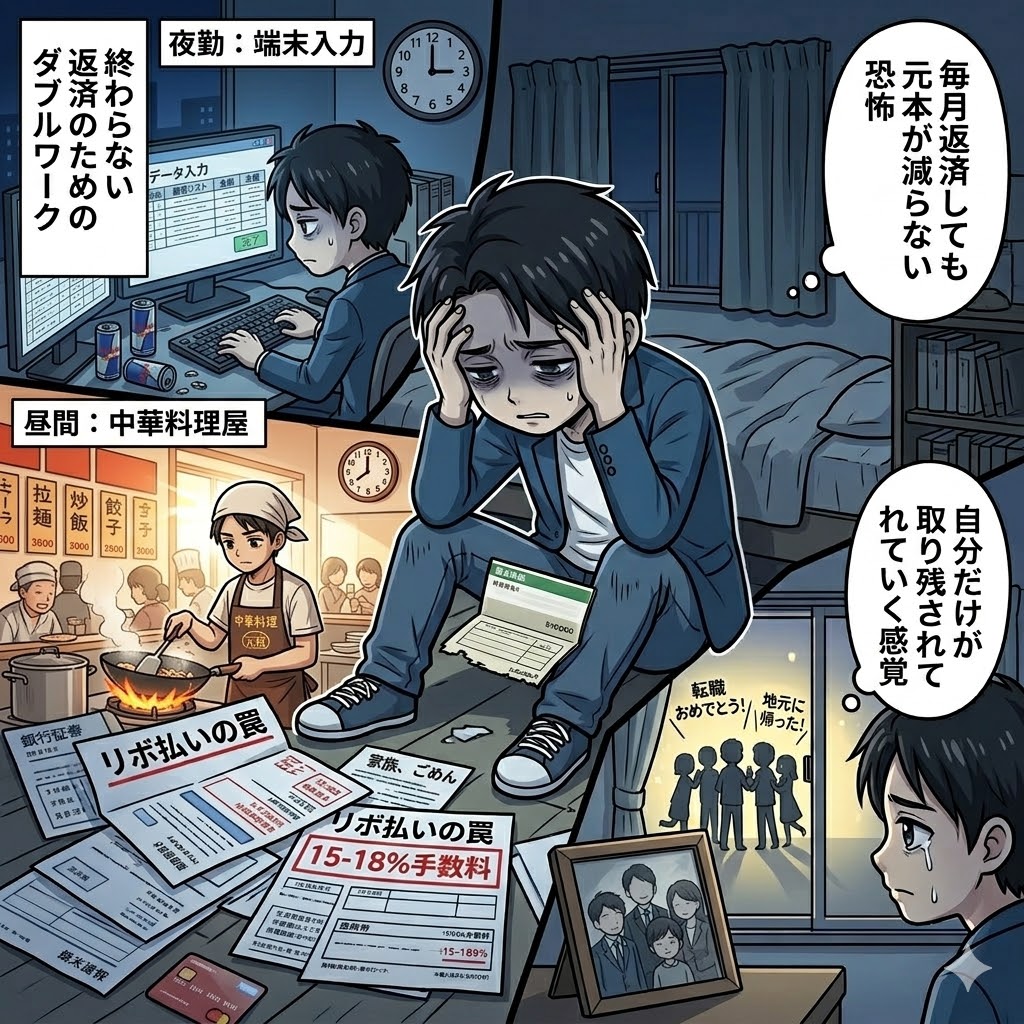
それでも、少しずつ返済を続けました。
そして状況が大きく変わるきっかけになったのが、友人が地元へ戻っていったことです。
転職して環境を変え、自分も今の生活を変えてみようと思うようになりました。
振り返ると、ここが私にとって最初の転機だったと思います。
気がつけば、借金の返済に追われていた20代から約20年。
今では、資産3,000万円前後のポートフォリオを公開するまでになりました。
でも、何か特別な方法で一気にここまで来たわけではありません。
借金を返す。生活を立て直す。貯金する。そして、余裕ができてから投資を始める。
振り返れば、本当にこの繰り返しでした。
今のポートフォリオだけを見ると、順調に資産を築いてきたように見えるかもしれません。
でも、私のスタート地点は「資産ゼロ」ではなく「マイナス」です。
リボ払い100万円超、貯金はほぼゼロ。昼と夜のダブルワークをしても、お金が残らなかった20代。
なぜそこまで借金が膨らんだのか。そして、どうやって完済し、貯金を作り、投資を始めるところまで立て直したのか。
当時のお金の使い方や生活、そこから抜け出すまでの過程は、こちらの記事に詳しく残しています。
ブラック企業から転職。「貯金できない生活」が変わった転機
ダブルワークを続け、なんとかリボ払い100万円の借金を完済。
ようやくマイナスからゼロに戻れたものの、20代後半の私はまだ「お金を貯められる人」ではありませんでした。
当時勤めていた会社では、深夜まで働くことも珍しくなく、休日もほとんどありません。
「この働き方を、この先もずっと続けるのか……」
そう考えるようになり、私は転職を決めました。
ところが、次に入った会社も長くは続きませんでした。
入社して2日目。
「これは、ちょっと違うな……」
そう感じたことを今でも覚えています。
数か月悩みましたが、無理に居続けるのではなく、もう一度転職することにしました。
その後、地元へ戻り、現在の勤務先へ転職。
ここで初めて、「働いて給料をもらう」だけだった生活から、「給料の一部を残す」生活へ変わっていきました。
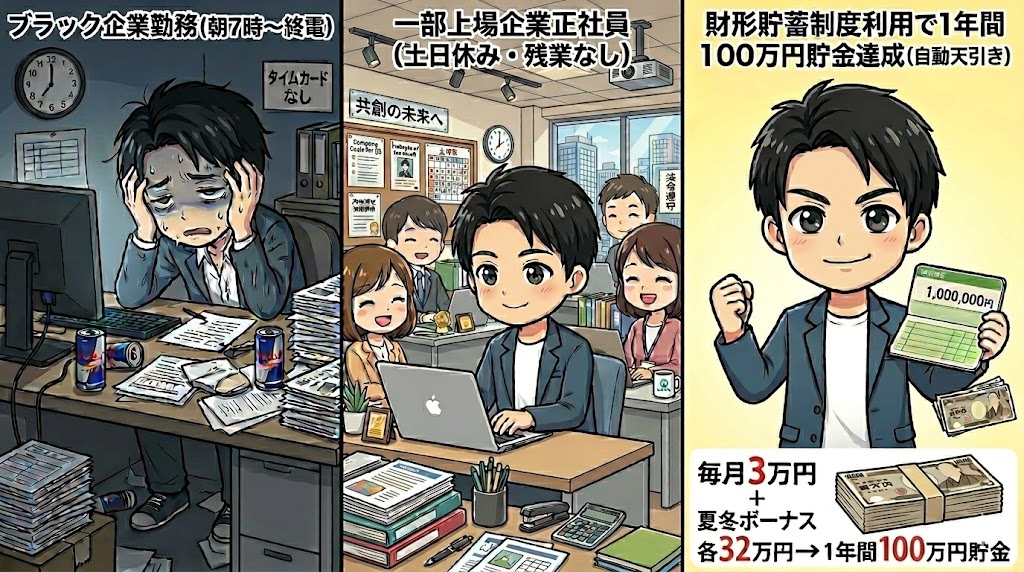
転職後、会社の財形貯蓄制度を利用して始めたのが、給料からの自動天引きでした。
それまでの私は、
「給料を使って、残ったお金を貯金する」
という考え方でした。
でも、それではなかなか残りません。
そこで順番を逆にしました。
給料が入ったら、使う前に貯金する。
毎月3万円に加えて、夏・冬のボーナスからも貯金へ回し、年間100万円を一つの目標にしました。
一度仕組みを作ってしまえば、あとは毎月自動で貯まっていきます。
借金返済に追われていた頃は、給料日が来ても「今月はいくら返済に消えるんだろう」と考えていました。
それがいつの間にか、「今月も貯金が増えた」と確認できるようになりました。
私にとって、この変化はかなり大きなものでした。
数年続けるうちに貯金は増え、気がつけば金融資産は1,000万円に到達。
リボ払い100万円の借金から始まった私にとって、初めて「お金の不安が少し小さくなった」と感じた時期でもあります。
借金を完済した頃の私にとって、まず大きな目標になったのは「投資で増やすこと」ではなく、貯金を作ることでした。
では、40代になった今、同年代は実際にどれくらい貯金しているのか。
金融資産の平均値だけでなく、より実態をつかみやすい中央値も含めて、こちらの記事で詳しくまとめています。
借金100万円から資産3000万円へ|私が実践した3つのステップ
「資産3,000万円」と聞くと、自分にはまだ遠い数字に感じるかもしれません。
私自身、20代でリボ払い100万円の借金を抱えていた頃は、まさか自分が40代でこの金額に到達するとは思っていませんでした。
振り返ってみると、特別な投資法で一気に増やしたわけではありません。
家計を立て直す。貯金を作る。そして、余裕資金で投資を始める。
やったことは、この順番を崩さず続けたことでした。
ここからは、資産3,000万円まで進んできた経験から、「もし今の自分がもう一度ゼロから始めるなら」という視点で3つにまとめます。
STEP1|まずは「自分の現在地」を知る
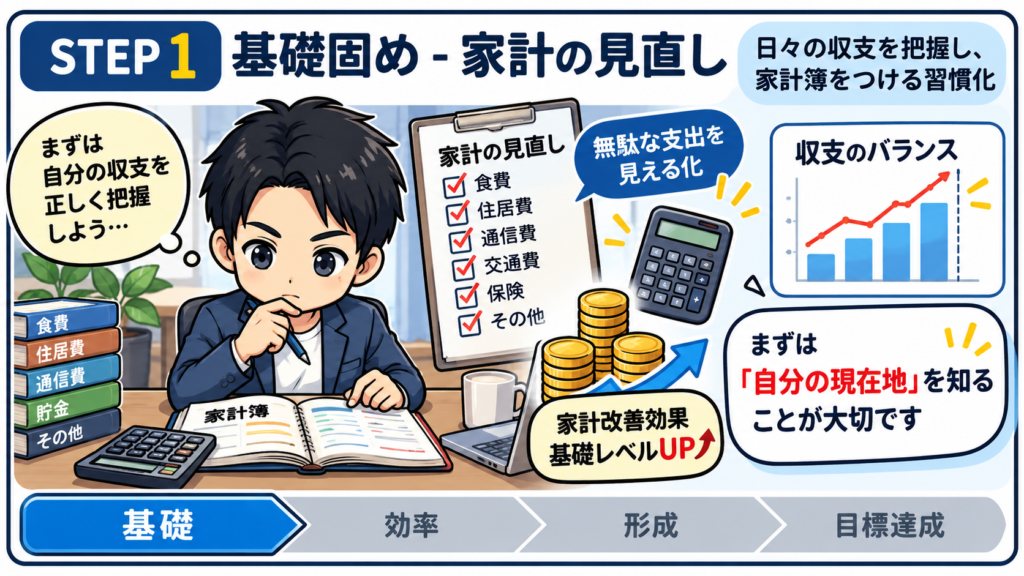
資産形成を始めたばかりの頃、周りの人がどれくらい貯金しているのか気になったことがありました。
ただ、ここで注意したいのが「平均値」です。
平均値は一部の資産額が大きい世帯の影響を受けるため、実感とかけ離れることがあります。
そこで、平均値とあわせて確認したいのが「中央値」です。
大切なのは、平均や中央値に勝つことではありません。
「自分は今どこにいるのか」を知り、次の目標を決めるための目安として使う。
私はそのくらいの距離感で見るのがいいと思っています。
STEP2|「残ったら貯金」をやめ、先に貯める仕組みを作る
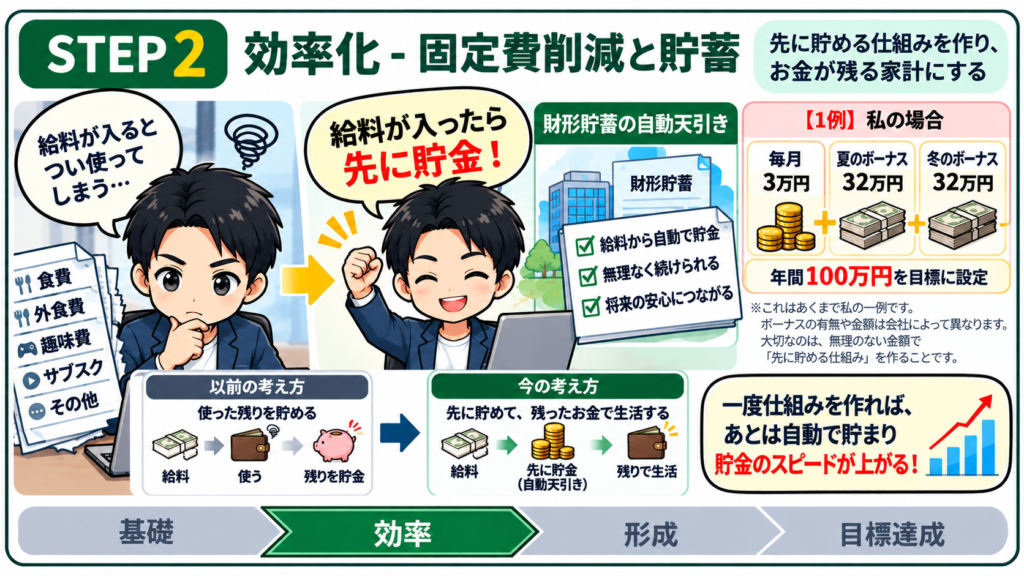
STEP1で家計の現在地が見えたら、次にやることは「お金が残る仕組み」を作ることです。
私の場合、資産形成が大きく変わったのは、「残ったら貯金」という考え方をやめてからでした。
以前は、給料が入ると生活費や欲しいものに使い、余った分を貯金しようと考えていました。
でも、それではなかなかお金は残りません。
そこで転職後、会社の財形貯蓄制度を利用して、給料から先に貯金する「自動天引き」を始めました。
毎月3万円に加えて、夏・冬のボーナスからも貯金へ回し、年間100万円を一つの目標に設定。
一度仕組みを作ってしまえば、毎月「今月はいくら貯金しよう」と悩む必要もありません。
「使った残りを貯める」のではなく、「先に貯めて、残ったお金で生活する」。
この順番に変えたことが、借金を抱えていた私がお金を貯められるようになった大きな転機でした。
STEP3|貯金という土台ができたら、投資で資産形成へ
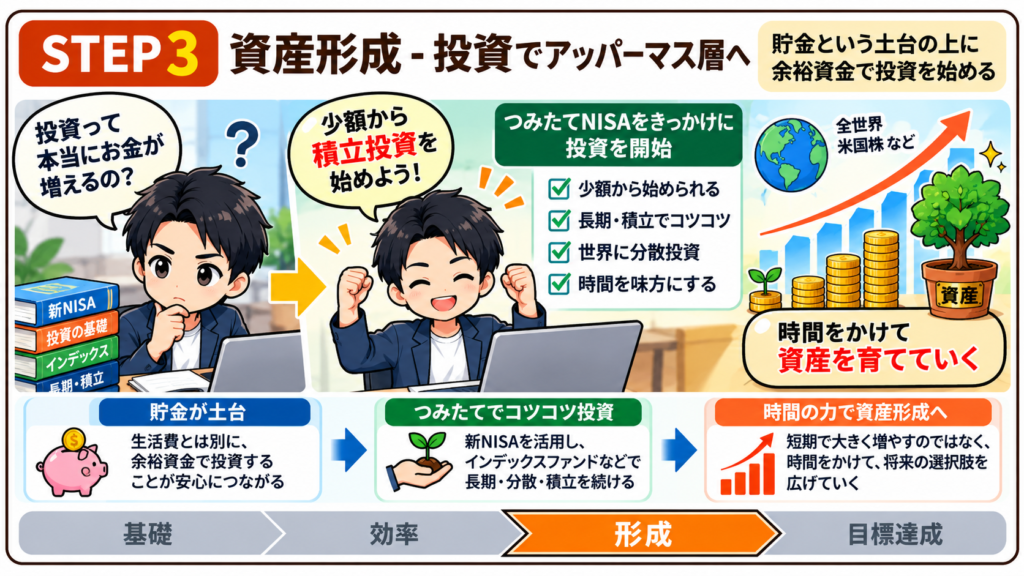
STEP2で「お金が残る仕組み」ができたら、次に私が始めたのが「投資」です。
きっかけは、同僚から教えてもらった「つみたてNISA」でした。
当時の私は、
「投資って、本当にお金が増えるの?」
という程度の知識しかありませんでした。
それでも、少額から積み立てを始め、投資について少しずつ勉強するようになりました。
私の場合、いきなり投資から始めなかったことは、結果的によかったと思っています。
借金を返す → 家計を立て直す → 貯金を作る → 余裕資金で投資する。
この順番だったからこそ、相場が下落したときも、生活費とは切り離して考えやすくなりました。
投資には元本割れの可能性があり、将来の利益が保証されているわけではありません。
だからこそ、私が大切にしてきたのは、短期間で大きく増やすことではなく、生活を守るお金と投資するお金を分けることです。
20代でリボ払い100万円を抱えていた私も、この順番を一つずつ進み、40代で資産3,000万円を超えるところまで来ました。
振り返ると、資産形成で大きかったのは「特別な投資法を見つけたこと」ではありません。
お金の流れを整え、貯める仕組みを作り、その先に投資を置いたこと。
これが、私自身の約20年間から伝えたいことです。
40代からでも遅くない|私が資産形成で大切にしてきた3つのこと
40代になってから、
「今から投資を始めても遅いのでは?」
と思う方もいるかもしれません。
私も20代から順調に投資を続けて、資産3,000万円まで来たわけではありません。
20代はリボ払いの返済に追われ、貯金どころか借金をしていました。
その後、転職して生活を立て直し、財形貯蓄でお金を貯めるようになり、投資を始めたのはさらにその後です。
遠回りだったと思います。
それでも振り返ってみると、その遠回りがあったからこそ、今でも大切にしていることがあります。
それが、次の3つです。
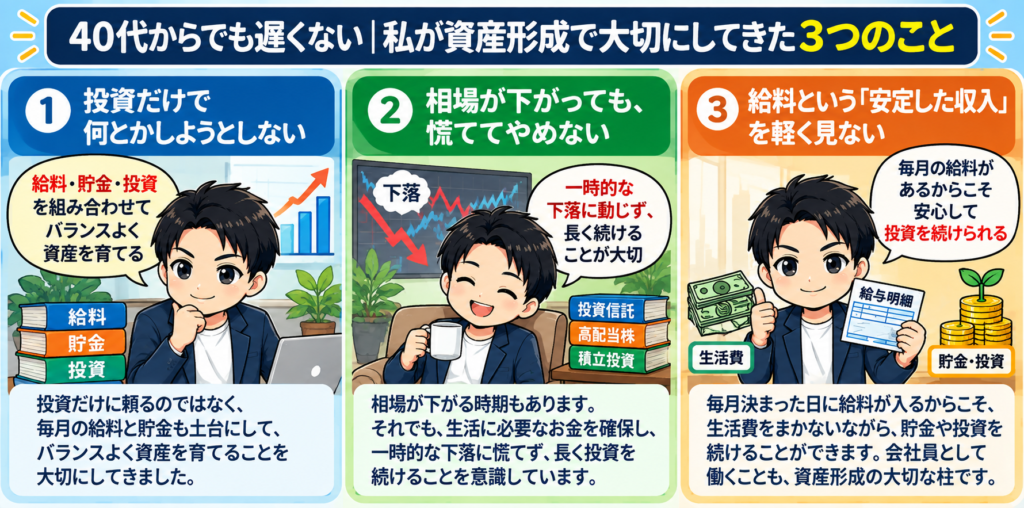
① 投資だけで何とかしようとしない
資産3,000万円のうち、大きな割合を占めていたのは投資信託や株式です。
ただ、ここまで資産を作れた理由を「投資で増えたから」の一言で終わらせると、少し違う気がします。
私の場合、その前にあったのが毎月の給料と貯金する習慣でした。
相場がいいときもあれば、当然、下がるときもあります。
そんなときでも生活費を投資から取り崩さずに済むように、本業からの収入を得ながら積み立てを続けてきました。
投資の成績ばかりに目が向きがちですが、私にとっては毎月きちんと働いて収入を得ることも、資産形成の一部でした。
私も最初から、投資に回せるお金があったわけではありません。
リボ払い100万円を抱えていた頃は、投資どころか「まず100万円を貯める」ことさえ遠い目標でした。
そんな私が、借金を完済して最初の100万円を作るまでに何を変えたのか。実際にやったことを5つのステップにまとめています。
② 相場が下がっても、慌ててやめない
投資を続けていると、資産額が減る場面は何度もあります。
実際、この記事で公開している2026年3月の資産も、一度超えていた3,000万円を相場下落によって下回りました。
以前の私なら、数字が減るだけで不安になっていたと思います。
それでも積み立てを続けられたのは、投資とは別に生活するためのお金があり、毎月の給料もあったからです。
もちろん、相場が下がったあと必ず元に戻るとは限りません。
だから私は、短期的な値動きを当てようとするより、生活に必要なお金まで投資に回さないことを意識してきました。
投資を続けるためには、増やすことだけでなく、慌てて売らなくてもいい状態を作っておくことも大切だと感じています。
「下がっても慌てない」と言うのは簡単です。
でも、実際に自分のお金が減っていく画面を見ると、やっぱり気持ちは揺れます。
私も株価急落を経験し、「このまま持っていて大丈夫なのか」と考えたことがあります。そのとき何を考え、なぜ売らなかったのか。実際の運用画面と一緒に残したのが、こちらの記事です。
③ 給料という「安定した収入」を軽く見ない
資産形成というと、どうしても「何に投資するか」に目が向きます。
S&P500なのか、全世界株式なのか、高配当株なのか。
私もいろいろ考えてきました。
でも40代になって感じるのは、毎月決まった日に給料が入ってくることの大きさです。
生活費を給料から払い、その一部を貯金や投資へ回す。
とても地味ですが、私はこれを何年も繰り返してきました。
会社員として働くことと、投資で資産を育てること。
どちらか一つではなく、この2つがあったからこそ、ここまで続けられたのだと思います。
一方で、会社員には少し厄介な現実もあります。
「給料は上がったはずなのに、なぜか生活は楽にならない」
私自身、給与明細を見てそう感じたことが何度もあります。
では、なぜ給料が上がっても手取りは思ったほど増えないのか。 税金や社会保険料などの理由と、会社員としてできる対策を、こちらの記事で整理しています。
NISAで投資を始めるなら、証券口座の準備から
私が投資を始めるきっかけになったのは、同僚から教えてもらった「つみたてNISA」でした。
それまで投資とはほとんど縁がなかった私ですが、実際に口座を作り、少額から積み立てを始めたことで、お金との向き合い方も少しずつ変わっていきました。
これからNISAを始める方も、まず必要になるのが証券口座です。
証券会社はいくつもありますが、大切なのは「有名だから」という理由だけで決めるのではなく、自分が投資したい商品を扱っているか、長く利用しやすいサービスかを確認することだと思います。
その選択肢の一つが、マネックス証券です。
マネックス証券ではNISAに対応しており、投資信託だけでなく、日本株や米国株なども取り扱っています。
「これからNISAを始めてみようかな」という方は、まずどんな商品やサービスがあるのか確認してみてください。
※投資には元本割れの可能性があります。商品内容やリスクを確認したうえで、ご自身の判断でご利用ください。
資産3,000万円を超えて変わったのは「生活」より「心の余裕」
資産3,000万円を超えると、生活が大きく変わると思う方もいるかもしれません。
でも、私の場合は少し違いました。
高級なものを次々と買うようになったわけでも、仕事を辞めたわけでもありません。
一番変わったのは、お金のことで頭がいっぱいになる時間が減ったことです。
20代でリボ払いの返済に追われていた頃は、友人から遊びに誘われても、最初に考えるのはお金のことでした。
「今日はいくらかかるだろう」
「給料日まで、あといくら残っている?」
せっかく友人と食事をしていても、頭の片隅ではそんな計算をしていました。
そして怖かったのが、予定していなかった出費です。
結婚式のご祝儀、クレカの高額引き落とし、突然必要になったまとまったお金など。
今なら普通に払える金額でも、当時は一つ予定外の出費があるだけで、その後の生活まで心配になりました。
お金がないこと以上に、「何かあったらどうしよう」といつも考えている状態が苦しかったのだと思います。
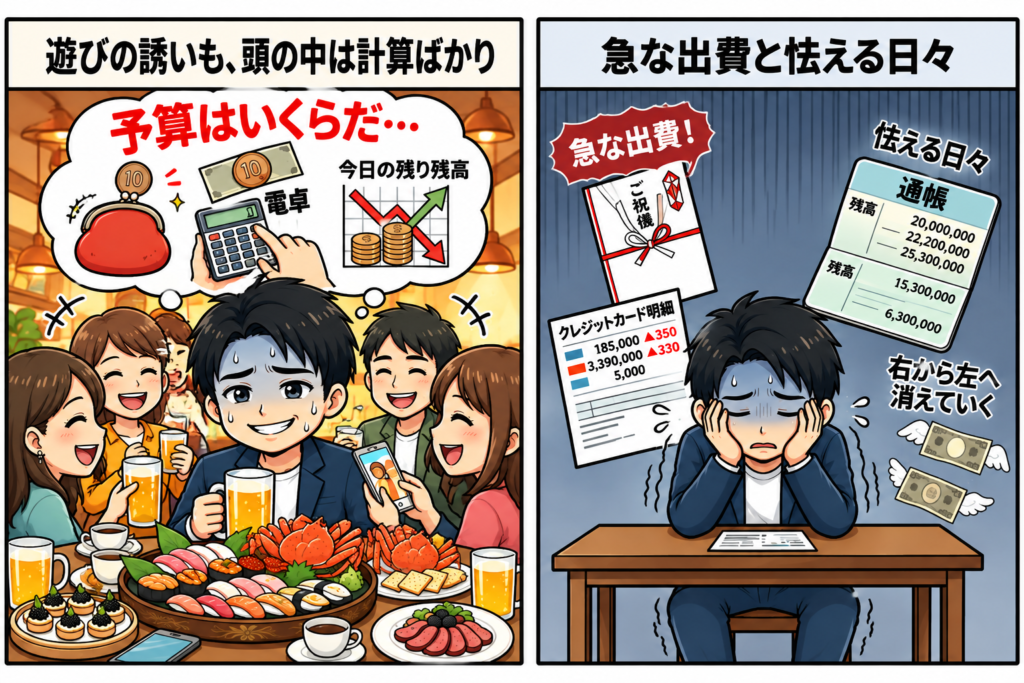
【お金の不安に追われていた20代】友人と過ごしていても、頭の中ではいつも残高を気にしていました。資産が増えて、ようやく気づいたこと
借金を返し、貯金ができるようになり、その後に投資を始めました。
100万円、500万円、1,000万円……。
資産が増えていくにつれて、「何かあったらどうしよう」という不安も少しずつ小さくなっていきました。
そして資産3,000万円前後まで来た今、昔との違いを一番感じるのは、買えるものが増えたことではありません。
急な出費があっても、以前ほど慌てなくなったことです。
もちろん、3,000万円あれば将来の心配がすべてなくなるわけではありません。
相場が下がれば資産は減りますし、これから先、何にお金が必要になるかも分かりません。
それでも、20代の頃のように「数万円の出費で来月の生活は大丈夫だろうか」と怯えることはなくなりました。
私にとって資産を作る意味は、ここにあったのかもしれません。
欲しいものを何でも買えるようになることではなく、お金のことで必要以上に怯えなくていい生活を作ること。
これは、実際に資産を築いてみて初めて分かった変化でした。
お金の余裕ができて、何気ない日常を楽しめるようになった
資産が増えてから、もう一つ変わったことがあります。
それは、お金のことばかり考えずに、その時間を楽しめるようになったことです。
昔は友人と食事をしていても、「今日はあといくら使えるだろう」と考えていました。
欲しいものがあっても、まず残高を確認する。
急な出費があれば、その後の生活が心配になる。
そんな状態が長かったからこそ、今は何でもない時間に幸せを感じることが増えました。
美味しいものを食べること。
休日にコーヒーを片手に歩くこと。
友人とくだらない話をして笑うこと。
寒い夜に、暖かい布団で安心して眠ること。
どれも特別な贅沢ではありません。
でも、お金の不安が頭の中を占めていた頃は、こうした時間を心から楽しむ余裕がありませんでした。
資産3,000万円で手に入ったものは、高級品ではなく「普通の日を普通に楽しめる余裕」だったのかもしれません。
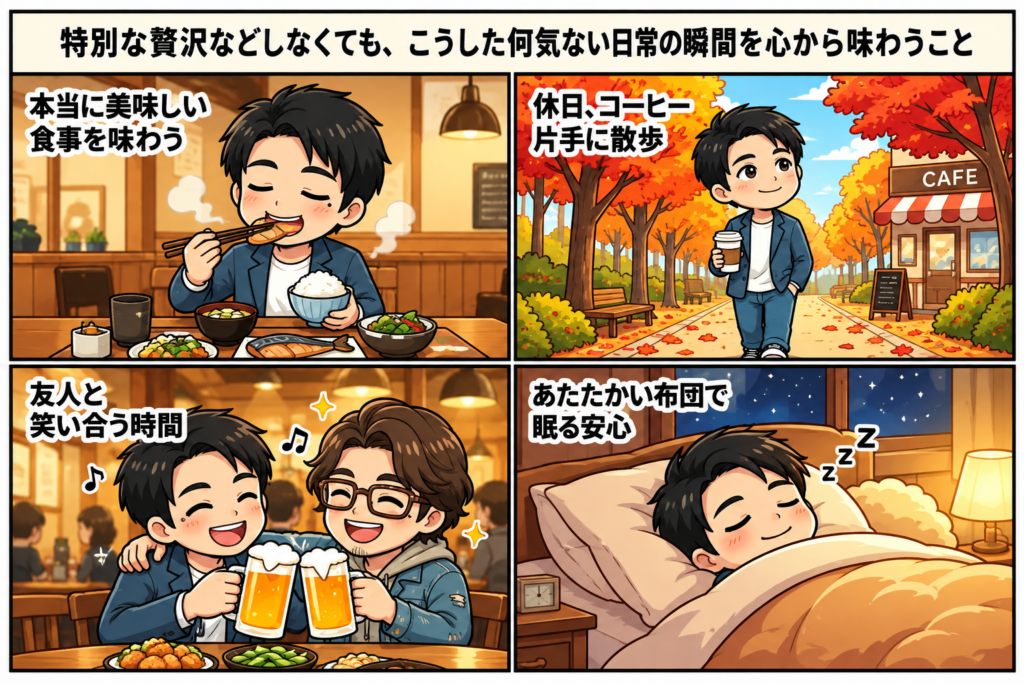
もちろん、資産が増えれば不安がすべてなくなるわけではありません。
将来のお金、仕事、老後など…
考えることは今でもあります。
それでも、「何かあったら生活できなくなるかもしれない」という20代の頃の不安とは、明らかに違います。
私にとって資産形成は、数字を増やすだけのものではありませんでした。
お金を理由に諦めることを少しずつ減らし、自分で選べることを増やしていく。
そこに、資産を作ってきた一番の意味があると感じています。
まとめ|3,000万円はゴールではなく、これからの人生を選ぶための土台
この記事では、リボ払い100万円の借金を抱えていた私が、40代で資産3,000万円前後までたどり着いた過程と、2026年3月時点のポートフォリオを紹介してきました。
振り返ってみても、何か特別な投資法を使ったわけではありません。
借金を返す。
家計を立て直す。
貯金する。
そして、生活に必要なお金とは別に、投資へ回せるお金を作る。
私がやってきたのは、その繰り返しです。
20代の頃は、友人と食事をしていても財布の中身が気になり、急な出費があるだけで不安になっていました。
そんな私でも、一つずつ順番にお金と向き合っていくことで、少しずつ状況は変わっていきました。
そして今、資産3,000万円という数字以上に大きいと感じているのが、「お金がないから」という理由だけで何かを諦める場面が減ったことです。
40代からでも、今日からできることはある
「40代から投資を始めても遅いのでは?」
私自身も、もっと早くお金のことを知っていればと思うことはあります。
でも、過去に戻ることはできません。
だったら、これからのお金の使い方を変えていくしかありません。
いきなり大きな金額を投資する必要はないと思います。
まず家計を確認する。
毎月少しでもお金が残る仕組みを作る。
そして余裕ができたら、NISAや投資について調べてみる。
今日始めた小さな行動が、5年後、10年後のお金の選択肢を増やしてくれるかもしれません。
私も最初の一歩は、借金を返すところからでした。
そこから貯金を始め、投資を学び、ここまで来ました。
この記事を読んで、
「自分も少しやってみようかな」
そう思ってもらえたなら、まずはできることを一つだけ始めてみてください。
資産3,000万円はゴールではありません。
私にとっては、これからの人生をお金だけに縛られず、自分で選んでいくための一つの土台です。
これからも貯金と投資を続けながら、このブログでその過程を発信していきます。
免責事項
本記事は、筆者自身の経験や2026年3月時点の資産状況をもとに、資産形成について紹介したものです。
掲載している資産額、保有銘柄、運用実績などはあくまで一例であり、将来の運用成果を保証するものではありません。
株式や投資信託などの金融商品には、価格変動等により元本割れとなる可能性があります。また、税制やNISAなどの制度、金融商品の内容は変更される場合があります。
投資を行う際は、最新の情報や商品の内容・リスクを確認したうえで、最終的な投資判断はご自身の責任でお願いいたします。
※本記事にはアフィリエイト広告を含みます。