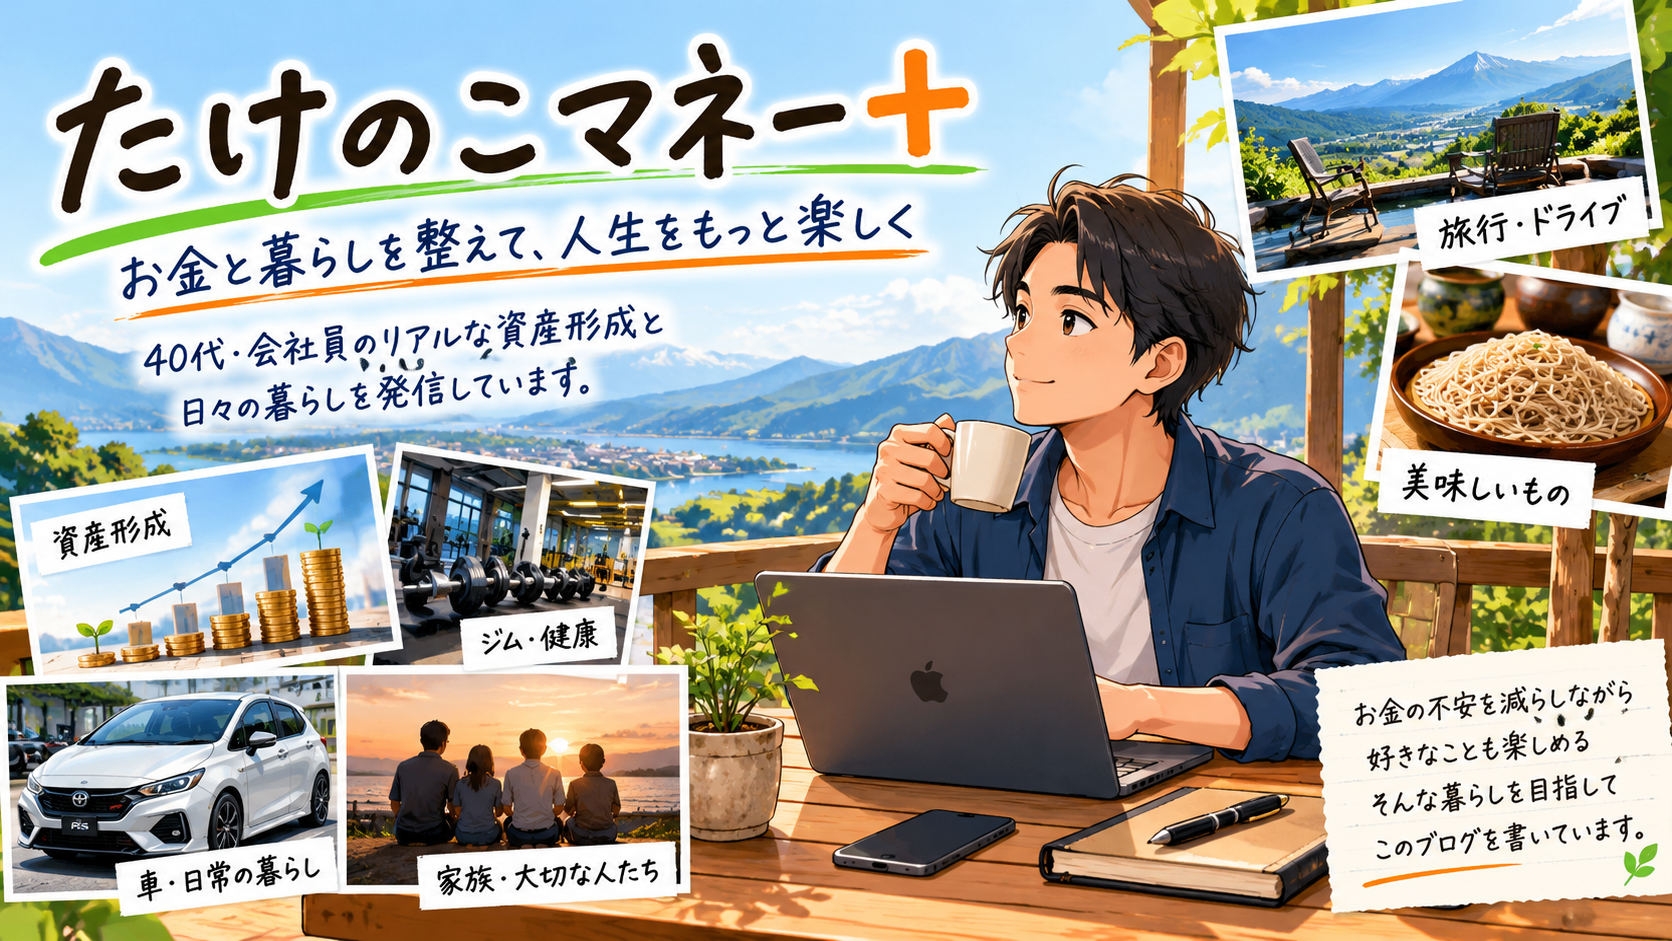
初めまして。
「たけのこマネー+」を運営している、たけと申します。
地方で暮らす、ごく普通の40代会社員です。
このブログでは、私自身が経験してきた借金、貯金、投資、そして資産3,000万円までの道のりを中心に、お金と暮らしについて発信しています。
今でこそ資産形成についてブログを書いていますが、20代の私は、お金についてほとんど何も考えていませんでした。
オンラインゲームへの課金を繰り返し、さらにリボ払いを利用したことで、気づけば借金は100万円を超えていました。
給料が入っても支払いに消えていく。
友人と遊んでいても、頭の中では「あといくら使えるだろう」と残高を計算している。
そんな時期もありました。
そこから借金を返し、30代で本格的に貯金を始めました。
そして40代になってから投資を知り、資産形成を始めました。
特別に収入が高かったわけでも、最初から投資の知識があったわけでもありません。
それでも、家計の仕組みを少しずつ変え、貯金と投資を続けた結果、40代で資産3,000万円を超えるところまで来ることができました。
このプロフィールでは、そんな私がどんな失敗をして、何を変えてきたのかを紹介します。
「お金のことを、そろそろ何とかしたい」
そう思っている方に、少しでも参考になる部分があればうれしいです。
【たけの略歴】
- 地方で暮らす40代会社員
- 20代でオンラインゲームに毎月約6万円を課金
- リボ払いを利用し、借金は100万円超に
- ダブルワークをしながら借金を完済
- 30代で本格的に貯金を始め、700万円以上の現金を貯める
- その後、40代から投資も取り入れて資産形成を続ける
- 40代で資産3,000万円へ
- 現在はインデックス投資・国内高配当株・iDeCo・企業型DCなどで資産形成を継続
- 自分のお金の失敗と経験を「たけのこマネー+」で発信中
月6万円以上のゲーム課金で、いつもお金が残らなかった20代
20代の頃の私は、お金についてほとんど知識がありませんでした。
給料が入れば使い、欲しいものがあれば買う。
特にハマっていたのがオンラインゲームです。
当時はゲームに夢中になり、多い月には6万円以上を課金していました。
今振り返れば、かなり大きな金額です。
でも当時は、「今月ちょっと使いすぎたかな」くらいの感覚でした。
当然、毎月のお金には余裕がありません。
給料が入ってもなかなか残らず、貯金もほとんどできない。
働いて給料をもらっているのに、なぜかいつもお金がない。
そんな20代を過ごしていました。
そして、この頃にもう一つ大きなお金の失敗をします。
それが、美容系の契約をきっかけに利用することになったリボ払いでした。
最初は毎月支払っていけば問題ないと思っていましたが、気づけば残高は100万円を超えていました。
ゲーム課金がリボ払いの直接的な原因だったわけではありません。
ただ、どちらにも共通していたのは、自分が毎月いくら使い、いくら残っているのかをきちんと把握していなかったことです。
給料日が来ても、お金が増えたという感覚はない。
ATMで残高を見るたびに、「またこれだけしかないのか」と落ち込む。
友人と遊んでいるときでさえ、頭の片隅では残高のことを考えていました。
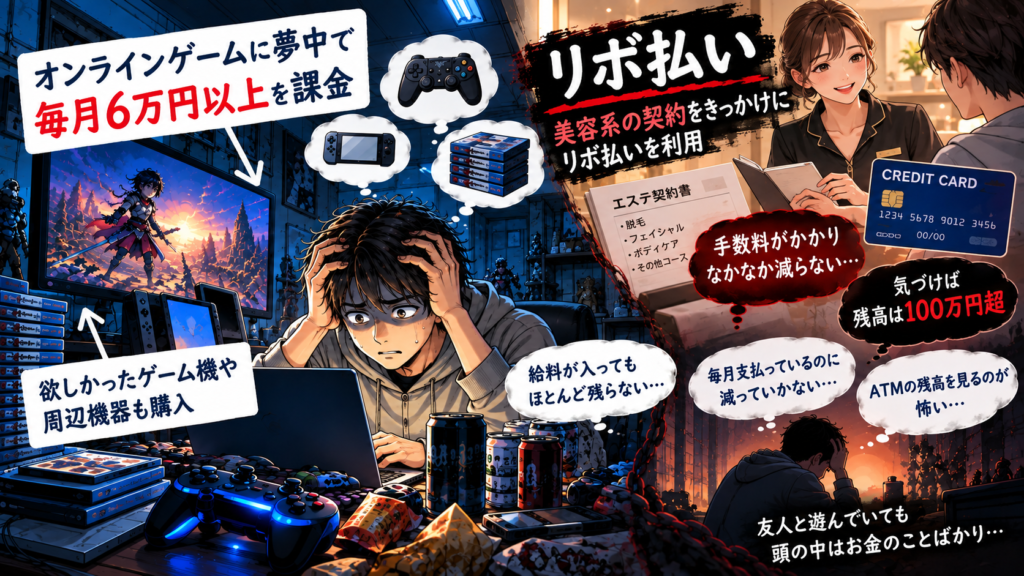
気づけば残高は100万円を超えていました。
もちろん、こうなった原因はリボ払いそのものだけではありません。
仕組みをよく理解しないまま利用し、収入に見合わないお金の使い方を続けていた私自身にも大きな原因がありました。
ただ、この借金が「このままではまずい」と、お金との向き合い方を変えるきっかけにもなりました。
当時の失敗と、そこから何を変えていったのかは、こちらの記事でも詳しく書いています。
借金100万円を返すために始めたダブルワーク
リボ払いの残高が100万円を超え、ようやく私は「このままではまずい」と本気で考えるようになりました。
使ってしまったお金は、自分で返すしかありません。
そこで始めたのが、昼と夜のダブルワークでした。
昼は中華料理店で働き、夜は別の職場で端末へのデータ入力。
朝から夕方まで働いたあと、少し時間を空けて、今度は夜の仕事へ向かう。
そんな生活を続けていました。
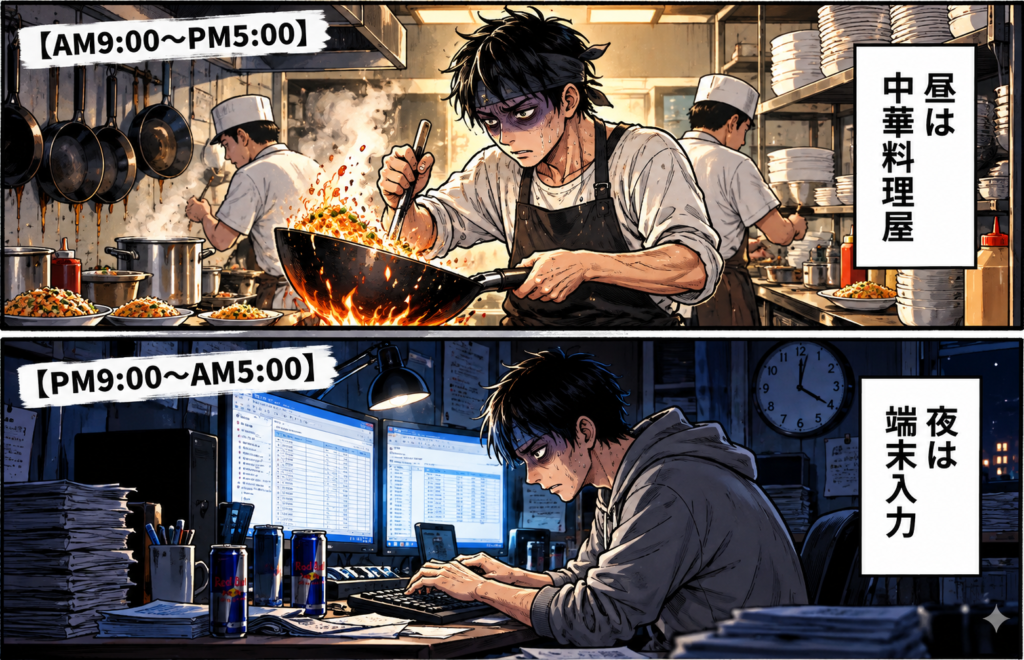
生活を立て直すため、とにかく働いていた頃です。
昼夜問わずアルバイトを掛け持ちする「ダブルワーク」で睡眠時間を削って働き、文字通りボロボロになりながら借金を完済しました。
その後就職した会社も、朝7時から23時過ぎまで働くような過酷なブラック企業。
数ヶ月で退職を余儀なくされるなど、順風満帆とは程遠い。
もちろん、楽な生活ではありませんでした。
昼の仕事を終えた時点ですでに疲れているのに、夜の仕事はこれから。
眠気と戦いながらパソコンに向かい、仕事が終わる頃には外が明るくなっていることもありました。
それでも続けられたのは、
「この借金を終わらせたい」
という気持ちがあったからです。
少しずつ返済を続け、最終的にリボ払いの借金は完済しました。
借金がなくなったときは、資産が増えたわけではありません。
貯金も、まだほとんどありませんでした。
それでも私にとっては、大きな一歩でした。
給料が入るたびに返済のことを考える生活から、ようやく抜け出せたからです。
ただ、この時点ではまだ「資産形成」なんて言葉とは無縁でした。
借金を返し終えた私が次に入った会社も、決して働きやすい環境ではありませんでした。
朝7時から夜11時頃まで働く日もあり、数字を間違えると怒鳴られる。
そんな職場で働きながら、少しずつ考えるようになりました。
「この先も、ずっとこんな働き方を続けるのだろうか」
お金だけではなく、働き方についても見直す時期が来ていました。
その後、私は転職を決めます。
そして、この転職がきっかけとなり、30代になって初めて「貯金する仕組み」を作ることになります。でした。
借金返済の次に始めたのは「投資」ではなく「貯金」でした
借金を完済し、転職したあと。
私が最初に始めたのは、投資ではありませんでした。
まずは、貯金です。
20代の頃は、給料が入っても気づけばお金がなくなっていました。
だから今度は、自分の意思だけに頼らず、給料が入ったら先に貯めてしまう仕組みを作ることにしました。
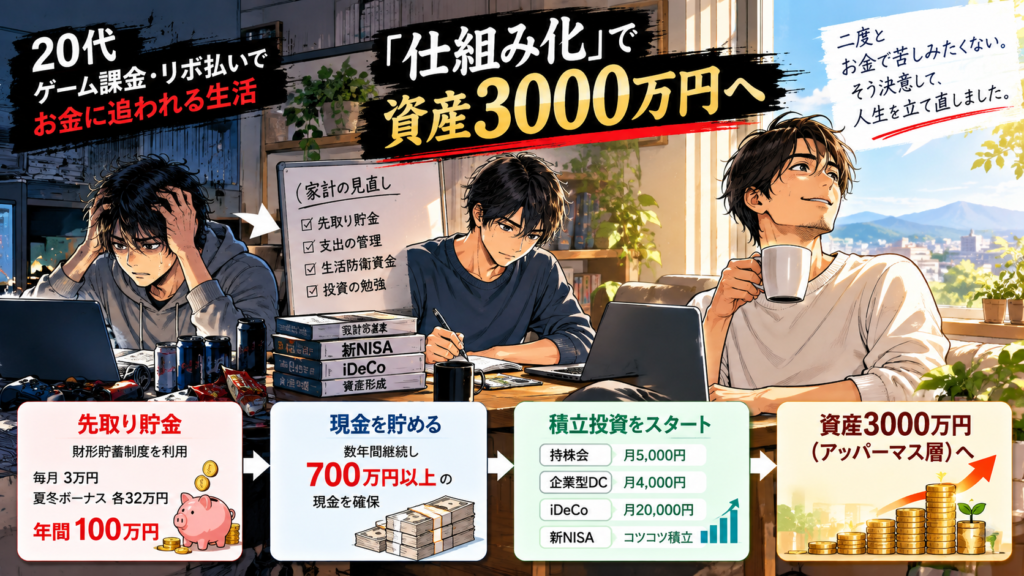
利用したのが、会社の財形貯蓄制度です。
毎月3万円に加えて、夏と冬のボーナスからそれぞれ32万円。
年間で約100万円を、最初から「使わないお金」として貯めることにしました。
給料が振り込まれてから、
「今月はいくら貯金しよう」
と考えるのではありません。
先に貯金して、残ったお金で生活する。
20代の頃とは、お金を使う順番を逆にしました。
最初から順調だったわけではありませんが、この方法を数年間続けたことで、現金は700万円以上になりました。
お金が貯まって、初めて感じた安心感
100万円、300万円、500万円……。
通帳の数字が増えていくにつれて、少しずつ変わっていったものがあります。
それは、生活そのものよりもお金に対する気持ちでした。
20代の頃は、ATMで残高を見るのが怖かった。
急な出費があれば、「このあとどうしよう」と不安になっていました。
それが、手元に現金があることで、
「何かあっても、すぐに生活に困るわけではない」
と思えるようになりました。
借金を返したときとは、また違う安心感でした。
そして、この貯金ができたことが、その後の資産形成の土台になります。
少しずつ資産形成の仕組みを作ってきました。
投資を始めたのは、40代になってから
意外に思われるかもしれませんが、私は20代や30代から投資をしていたわけではありません。
投資を知ったのは40代になってからです。
きっかけは、職場の同僚から教えてもらった「つみたてNISA」でした。
それまでの私は、
「投資=お金に詳しい人がやるもの」
くらいに考えていました。
でも、自分でも調べてみるうちに、少額から積み立てる方法があることを知ります。
そこから、持株会、企業型DC、iDeCo、NISAなどを利用しながら、少しずつ投資するようになりました。
最初から大きなお金を投じたわけではありません。
貯金で作った土台を残しながら、毎月の給料から投資に回せる金額を積み立てていく。
私がやってきたのは、基本的にこれだけです。
もちろん、相場が良かった時期の影響もあります。
資産3,000万円という結果が、投資だけで作れたとも思っていません。
借金を返したこと。
30代で貯金を始めたこと。
会社員として働き続けたこと。
そして40代になって投資を始めたこと。
振り返ってみると、どれか一つではなく、その積み重ねが今の資産につながっています。
気づけば、20代の頃には想像もできなかった資産3,000万円を超えていました。
でも私にとって大きかったのは、「3,000万円」という数字だけではありません。
お金に追われていた頃と比べて、心に余裕ができたことでした。
私がどんな資産を持ち、どのような割合で運用していたのか。
2026年3月時点の実際の資産内訳は、こちらの記事ですべて公開しています。
また、そんな普通の会社員が淡々と仕組みを継続した結果たどり着いた、「アッパーマス層」のリアルな生活レベルについてはこちらをご覧ください。
このブログは、こんな方に向けて書いています
私は最初から、お金の知識があったわけではありません。
20代では使いすぎてお金が残らず、リボ払いで100万円を超える借金も経験しました。
30代でようやく貯金を始め、投資を知ったのは40代になってからです。
だからこのブログは、「すでに投資に詳しい人」よりも、これからお金のことを何とかしたいと思っている方に読んでもらいたいと思っています。
- 給料日は来るのに、なぜか毎月お金が残らない
- 貯金を始めたいけれど、何から変えればいいのか分からない
- 40代から投資を始めても遅いのでは、と迷っている
- NISAに興味はあるけれど、損をするのが怖くて一歩を踏み出せない
- SNSの派手な投資成果ではなく、普通の会社員のリアルな資産形成を知りたい
一つでも「自分のことかも」と思うものがあれば、このブログが何かのヒントになればうれしいです。
私自身、もっと早く知っておきたかったことがたくさんあります。
だからこそ「たけのこマネー+」では、うまくいったことだけではなく、お金で失敗したこと、遠回りしたこと、実際にやってみて分かったことも含めて発信しています。
特別な人の成功例ではなく、普通の会社員が少しずつ生活を立て直してきた記録。
それが、このブログで一番伝えたいことです
このブログで伝えたいこと
ここまで読んでいただくと分かる通り、私は最初からお金に詳しかったわけではありません。
20代ではゲームにお金を使いすぎ、リボ払いで100万円を超える借金も経験しました。
借金を返すためにダブルワークをして、30代になってようやく本格的に貯金を開始。
そして、投資を知ったのは40代になってからです。
振り返ると、
「もっと早く、お金のことを知っていればよかった」
と思うことは何度もあります。
でも、遠回りしたからこそ分かったこともあります。
給料が増えても、使い方を変えなければお金は残らないこと。
投資を始める前に、貯金があることで安心できたこと。
そして、お金はただ増やすだけではなく、自分や大切な人との時間を楽しむためにも使っていいということ。
だから私は、資産を増やすことだけをゴールにはしていません。
旅行に出かける。
美味しいものを食べる。
家族や友人との時間を楽しむ。
欲しかったものを買う。
そんな今の生活も楽しみながら、将来のための貯金や投資も続けていく。
「お金を貯めること」と「人生を楽しむこと」は、どちらか一つを選ぶものではない。
これが、遠回りしながら資産形成を続けてきた私が、今感じていることです。
このブログでは、うまくいったことだけを書くつもりはありません。
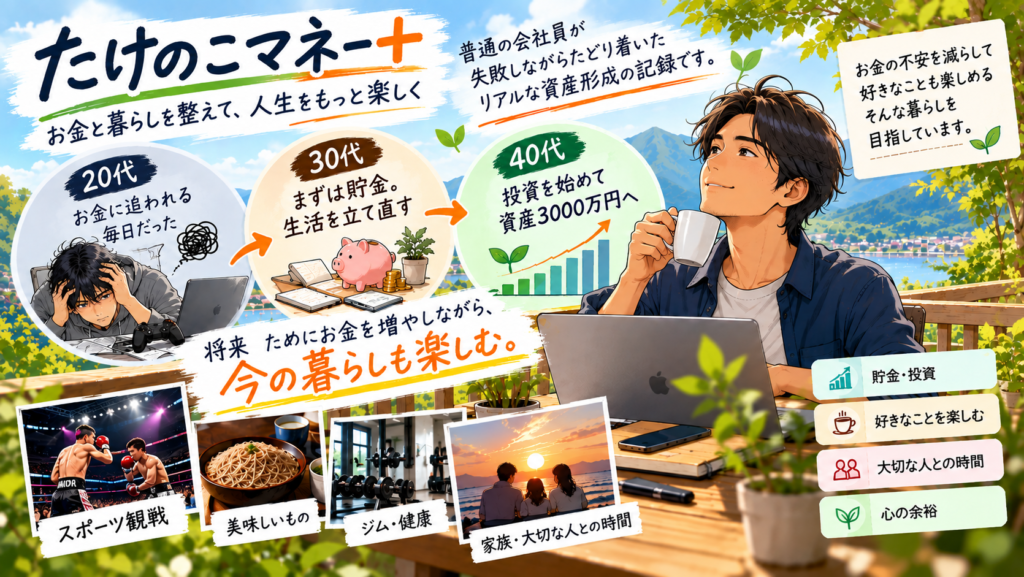
そんな資産形成を目指しています。
お金を使いすぎたことも、借金をしたことも、投資で不安になったことも書きます。
その一方で、貯金が増えたときの安心感や、資産形成を続けて生活や気持ちがどう変わったのかも、自分の経験として残していきます。
SNSで見かけるような華やかな成功談ではありません。
普通の会社員が失敗しながら、少しずつお金との付き合い方を変えてきた記録です。
だからこそ、
「給料はもらっているのに、なぜかお金が残らない」
「40代だけど、今から始めても遅くないだろうか」
そんなふうに感じている方に、このブログを読んでもらえたらうれしいです。
私も、最初から資産3,000万円を目指していたわけではありません。
最初に考えたのは、もっと小さなことでした。
「まず、100万円を貯めてみよう」
そこから私のお金との向き合い方は、少しずつ変わっていきました。
もし今、
「自分も何か始めたい。でも、何から手をつければいいのか分からない」
という方は、まずこちらの記事から読んでみてください。
私が借金100万円を抱えていた頃から、最初の100万円を貯めるまでに実際にやったことをまとめています。
→100万円貯めると人生が変わる!借金100万円から実践した5つの貯金ステップ
最後までプロフィールを読んでいただき、ありがとうございました。
これからも「たけのこマネー+」では、お金と暮らしを整えて、人生をもっと楽しむための実体験を発信していきます。