お金について調べるとき、よく目にするのが「平均貯金額」です。
しかし、平均額だけでは、日本の一般的な家庭がどのくらいの資産を持っているのかを判断するのは難しいものです。
なぜなら、一部の金融資産を多く持つ世帯がいることで、平均値が大きく押し上げられることがあるからです。
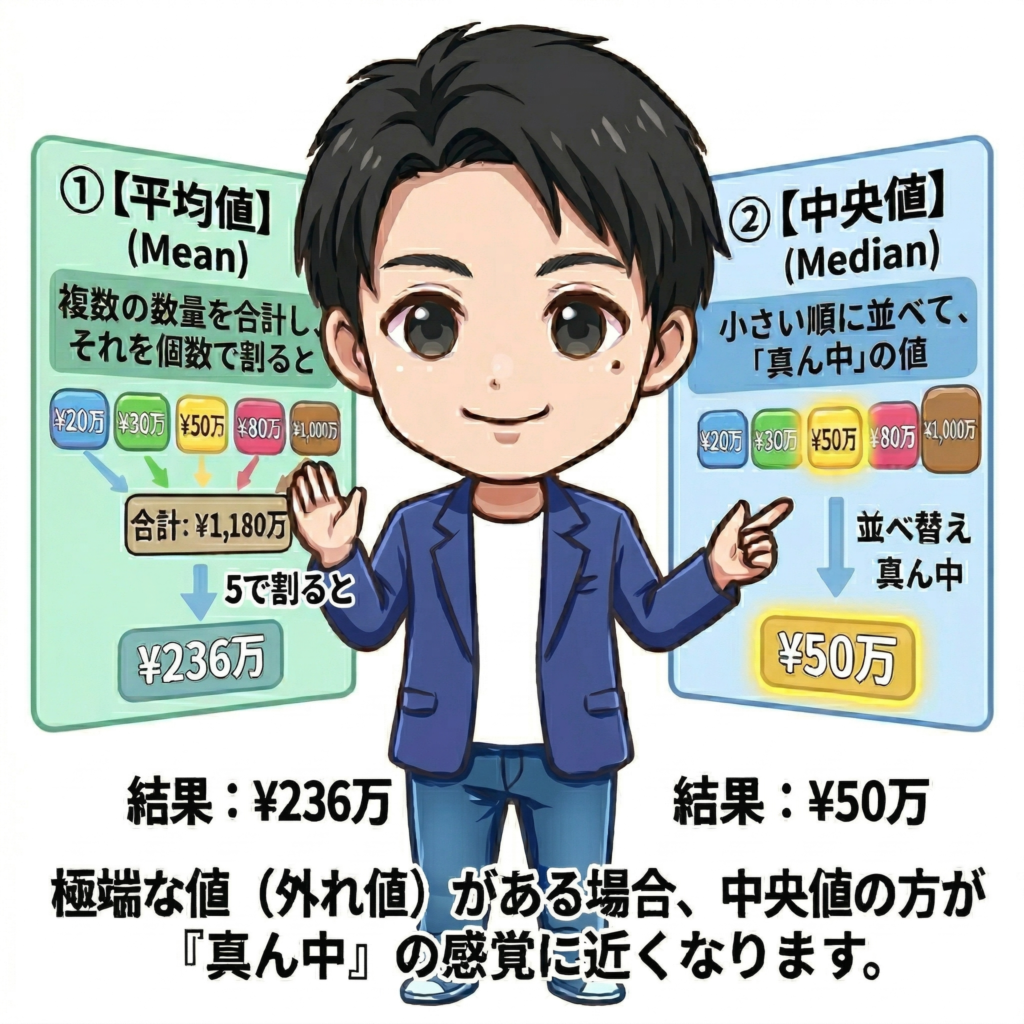
そこで、もう一つ確認したいのが「中央値」です。
この記事では、金融経済教育推進機構(J-FLEC)の最新調査をもとに、平均値と中央値の両方から、日本人の金融資産の保有状況を年代別に解説します。
なお、ここでいう「金融資産」には、銀行預金だけでなく、株式や投資信託、保険なども含まれます。
「自分の貯金額は、同年代と比べて多いのか少ないのか?」
そんな疑問を持っている方は、ぜひ自分の現在地と比べながら読んでみてください。
日本人の平均貯金額はいくら?【2026年最新版】
平均額だけを見ると、日本人は意外と多くの資産を持っているように感じるかもしれません。
しかし、平均値だけでは、一般的な家庭の金融資産の保有状況を把握するのは難しいため、「中央値」もあわせて確認することが大切です。
中央値とは、金融資産の保有額を少ない順に並べたとき、ちょうど真ん中に位置する金額のことです。
平均値は、一部の金融資産を多く保有する世帯の影響を受けやすい一方、中央値はその影響を受けにくいため、一般的な家計の状況を知るうえで参考になる指標です。
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査」によると、2025年の金融資産保有額は次のようになっています。
なお、一般に「貯金額」と呼ばれることの多いデータですが、J-FLECの調査では「金融資産保有額」として集計されています。金融資産には、預貯金だけでなく、株式や投資信託、貯蓄性の保険などが含まれます。
| 世帯 | 平均 | 中央値 |
| 単身世帯 | 約919万円 | 約130万円 |
| 二人以上世帯 | 約1940万円 | 約720万円 |
出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」
平均値と中央値を比較すると、その差の大きさがわかります。
特に単身世帯では、平均約919万円に対して中央値は約130万円。二人以上世帯でも、平均約1,940万円に対して中央値は約720万円です。
このように、一部の金融資産を多く保有する世帯が平均値を押し上げるため、平均値だけを見ると、自分の資産額が少ないように感じてしまうことがあります。
そのため、「平均貯金額」だけを見るのではなく、中央値もあわせて確認することが大切です。
年代別の平均貯金額(全体像)
では、年代別では、どのくらいの金融資産を保有しているのでしょうか。
J-FLEC(金融経済教育推進機構)の2025年「家計の金融行動に関する世論調査」をもとに、年代別の金融資産保有額を見てみましょう。
なお、ここでいう金融資産には、預貯金だけでなく、株式や投資信託、保険なども含まれます。また、以下の数値は金融資産を保有していない世帯も含めた全体の平均値・中央値です。
【単身世帯】
| 年代 | 平均 | 中央値 |
| 20歳代 | 255万円 | 37万円 |
| 30歳代 | 501万円 | 100万円 |
| 40歳代 | 859万円 | 100万円 |
| 50歳代 | 999万円 | 120万円 |
| 60歳代 | 1364万円 | 300万円 |
| 70歳代 | 1489万円 | 500万円 |
【二人以上世帯】
| 年代 | 平均 | 中央値 |
| 20歳代 | 525万円 | 125万円 |
| 30歳代 | 1096万円 | 311万円 |
| 40歳代 | 1486万円 | 500万円 |
| 50歳代 | 1908万円 | 700万円 |
| 60歳代 | 2683万円 | 1400万円 |
| 70歳代 | 2416万円 | 1178万円 |
年代が上がるにつれて、平均値・中央値ともに増加する傾向があります。
ただし、70歳代では60歳代より平均値が低下するなど、必ずしも一直線に増えるわけではありません。
一方で、平均値と中央値には大きな差があります。
特に単身世帯では、40歳代の平均が859万円なのに対して、中央値は100万円です。
この差を見ると、平均値だけを見て「同年代はみんなこれくらい貯めている」と考えるのは適切ではないことがわかります。
また、資産形成を進めるうえでは、収入と支出のバランスも重要です。
「給料は上がっているのに、なぜか手元に残るお金が増えない」と感じる方は、こちらの記事も参考にしてください。
【年代別】金融資産保有額の詳細解説
では、年代別ではどのくらいの金融資産を保有しているのでしょうか。
J-FLEC(金融経済教育推進機構)の2025年「家計の金融行動に関する世論調査」をもとに、年代ごとの金融資産保有額を見てみましょう。
なお、ここでいう「金融資産」には、預貯金だけでなく、株式や投資信託、保険なども含まれます。また、以下の数値は、金融資産を保有していない世帯も含めた全体の平均値・中央値です。
20代の金融資産保有額
【単身世帯】では平均255万円、中央値37万円です。
一方、【二人以上世帯】では平均525万円、中央値125万円となっています。
単身世帯・二人以上世帯のどちらも、平均値と中央値には大きな差があります。
これは、一部の金融資産を多く保有する世帯がいることで、平均値が押し上げられているためです。
そのため、平均値だけを見て「20代ならこれくらい貯めているのが普通」と考えるのではなく、中央値もあわせて確認することが大切です。
20代は社会人として働き始めたばかりの人も多く、30代以降と比べると金融資産の保有額はまだ少ない傾向があります。
30代の金融資産保有額
【単身世帯】では平均501万円、中央値100万円です。
一方、【二人以上世帯】では平均1,096万円、中央値311万円となっています。
20代と同じく、30代でも平均値と中央値には大きな差があります。
これは、20代同様、一部の金融資産を多く保有する世帯がいることで、平均値が押し上げられているためです。
30代は、結婚や住宅購入、子育てなどライフイベントが重なる時期でもあります。
一方で、単身世帯ではこうしたライフイベントによる支出が異なるため、世帯構成によって金融資産の保有額にも大きな違いが見られます。
40代の金融資産保有額
【単身世帯】では平均859万円、中央値100万円です。
一方、【二人以上世帯】では平均1,486万円、中央値500万円となっています。
ここでも平均値と中央値には大きな差があります。
40代は、住宅ローンや教育費などの支出が大きくなりやすい時期です。
こうしたライフイベントによる支出もあり、収入が増えても思ったほど金融資産が増えないと感じる人もいるでしょう。
一方で、これまでの貯蓄や投資によって金融資産を大きく増やしている世帯もあり、平均値と中央値の差が大きくなっています。
50代の金融資産保有額
【単身世帯】では平均999万円、中央値120万円です。
一方、【二人以上世帯】では平均1,908万円、中央値700万円となっています。
50代は、これまでの貯蓄や投資によって金融資産を大きく増やしている世帯がある一方、住宅ローンや教育費などの支出が続く世帯もあります。
さらに、老後資金の準備を本格的に意識し始める年代でもあり、これまでの資産形成の進み具合によって、金融資産の保有額に大きな差が出やすい年代と言えるでしょう。
50代から老後資金の準備を始める人も少なくありませんが、資産形成は早く始めるほど時間を味方につけやすくなります。
「まだ先」と考えるのではなく、現在の収入や支出を確認しながら、無理のない範囲で少しずつ資産形成を進めることが大切です。
60代の金融資産保有額
【単身世帯】では平均1,364万円、中央値300万円です。
一方、【二人以上世帯】では平均2,683万円、中央値1,400万円となっています。
60代になると、これまでの貯蓄や投資によって金融資産を大きく築いている世帯がある一方、金融資産の保有額には世帯によって大きな差があります。
60代は定年退職などをきっかけに、働き方や収入が変化する人も多い年代です。
現役時代に築いた資産を取り崩して生活する人もいるため、老後に向けた資産形成や資産管理が重要になります。
そのため、現役時代にどれだけ資産形成ができていたかによって、老後の生活設計にも差が生まれやすい年代です。
老後資金を考えるうえでは、60代になってから準備を始めるのではなく、現役時代から少しずつ資産形成を進めておくことが重要です。
70代の金融資産保有額
【単身世帯】では平均1,489万円、中央値500万円です。
一方、【二人以上世帯】では平均2,416万円、中央値1,178万円となっています。
また、二人以上世帯では、平均値が60代の2,683万円から70代では2,416万円へと低下しています。
これは、年代が上がれば必ず金融資産が増え続けるわけではないことを示しています。
70代は、現役時代に築いてきた金融資産を取り崩しながら生活する人も多く、資産形成から「資産を守り、計画的に使う」段階へ移っていく年代です。
老後の生活を安定させるためにも、現役時代から収入や支出、将来の年金額などを踏まえて、計画的に資産形成を進めておくことが大切です。
貯金額の目安はどれくらい?
「自分はいくら貯金しておけば安心なの?」
そう考える人も多いのではないでしょうか。
貯金額に明確な正解はありません。
必要な金額は、毎月の生活費や収入、家族構成、住居費などによって大きく異なるからです。
まずは、病気や失業、急な出費などに備えるための生活防衛資金を確保することが大切です。
一般的には、生活費の3~6か月分程度をひとつの目安として考える方法があります。
ただし、これはあくまで目安です。
たとえば、会社員で収入が安定している人と、収入が変動しやすい人では、必要な生活防衛資金も変わってきます。
そのため、「平均貯金額はいくらか」だけではなく、自分にとって必要な金額を考えることが重要です。
Q1.貯金できない人の特徴は?
A. 貯金がなかなか増えない人には、いくつか共通する傾向があります。
- 毎月の支出を把握していない
- 固定費を長期間見直していない
- 「余ったお金を貯金しよう」と考えている
- 貯金する金額を最初に決めていない
特に注意したいのが、「余ったら貯金する」という考え方です。
給料が振り込まれたあと、自由に使えるお金として考えてしまうと、月末にはほとんど残っていないということもあります。
そこで有効なのが「先取り貯金」です。
給料が入ったら、まず決めた金額を貯金用口座へ移し、残ったお金で生活します。
私自身も以前は、使ったあとに残ったお金を貯金する方法でした。
しかし、先に貯金する仕組みに変えたことで、少しずつ貯金を増やせるようになりました。
まずは「100万円」を最初の目標にすると、貯金への意識も変わってきます。
私自身がリボ払いによる約100万円の借金を抱えた状態から、どのように借金を完済し、最初の100万円を貯めたのか。実際の経験をもとに、100万円を貯める意味や考え方をこちらの記事で詳しく紹介しています。
「100万円貯まると人生変わる!リボ払い借金100万から這い上がった私のリアルな実体験」
Q2.貯金と投資はどちらを優先すべき?
A. 結論から言うと、まずは生活防衛資金を確保しながら、余裕資金で投資を始めるのが基本です。
病気や失業、急な出費などに備えるお金がない状態で投資をすると、相場が下落しているタイミングでも資産を取り崩さなければならない可能性があります。
生活防衛資金の目安としては、生活費の3~6か月分程度を考える方法があります。ただし、必要な金額は収入の安定性や家族構成、毎月の支出などによって異なります。
私自身も、もともとは「投資は怖い」と感じて貯金を優先していました。
その後、「老後2000万円問題」をきっかけに資産形成について考えるようになり、最低限の貯金を確保したうえで投資を始めました。
現在は、貯金だけでなく新NISAなどを活用して投資も続け、資産形成を進めています。
大切なのは、貯金か投資かの二択で考えることではありません。
まずは急な出費に備えるお金を確保し、そのうえで長期的に使う予定のないお金を投資に回すなど、自分の生活に合ったバランスを考えることが大切です。
投資をこれから始めたい方は、新NISAの仕組みや始め方をまとめた記事も参考にしてみてください。
Q3.貯金ゼロでも大丈夫?
A. 貯金がない状態でも、これから少しずつ家計を立て直していくことはできます。
大切なのは、「今いくら持っているか」だけで判断するのではなく、「これからどう改善していくか」です。
まずは毎月の収入と支出を把握し、無理のない金額から貯金を始めてみましょう。
いきなり大きな金額を貯めようとする必要はありません。
例えば、毎月1万円でも先取り貯金を続ければ、1年間で12万円になります。
私自身も、20代の頃はリボ払いによる約100万円の借金からのスタートでした。
まずは借金を完済し、その後に先取り貯金を始めることで、少しずつ家計を立て直してきました。
「自分にはまだ無理」と考えるのではなく、今できることから一つずつ始めることが、資産形成の第一歩です。
無駄な支出を減らし、貯金体質に変えていく具体的な方法については、こちらの記事で詳しく解説しています。
日本人の金融資産保有額まとめ
ここまで、J-FLECの2025年「家計の金融行動に関する世論調査」をもとに、年代別の金融資産保有額を見てきました。
データを見ると、平均値と中央値には大きな差があり、平均値だけでは一般的な家計の状況を判断しにくいことがわかります。
特に大切なのは、次の3つです。
- 平均値だけで「みんなこれくらい貯めている」と考えない
- 中央値も確認して、自分の現在地を知る
- 他人との比較だけでなく、自分の生活に必要な資金を考える
また、資産形成は「いくら持っているか」だけでなく、「これからどう増やしていくか」も重要です。
最初から大きな金額を貯める必要はありません。
毎月の支出を見直し、先取り貯金で少しずつお金を残す。生活防衛資金を確保したら、余裕資金を長期的な投資に回す。
こうした小さな積み重ねが、将来の資産形成につながります。
私自身も、20代の頃は約100万円のリボ払いを抱えていました。
そこから借金を完済し、先取り貯金を始め、さらに新NISAなどを活用した投資にも取り組むことで、少しずつ資産を増やしてきました。
大切なのは、今の貯金額だけで将来を決めつけないことです。
「もっと早く始めればよかった」と後悔する前に、今日できることから一つ始めてみましょう。
これから新NISAを始めたい方は、仕組みや始め方をこちらの記事で詳しく解説しています。
【免責事項】
本記事は、J-FLEC(金融経済教育推進機構)などの公表資料をもとに、金融資産や資産形成に関する情報を紹介することを目的としています。
本記事の内容は特定の金融商品への投資を推奨するものではなく、投資その他の最終的な判断はご自身の責任で行ってください。
本記事で紹介している統計データや制度、金額などは、記事公開時点の情報です。今後変更される可能性があります。