「老後のお金、このままで本当に大丈夫だろうか」
40代になると、そんなことを考える機会が増えてきます。
私自身、20代や30代の頃は老後資金について真剣に考えていませんでした。
20代ではリボ払いで100万円を超える借金を経験し、30代になってようやく本格的に貯金を開始。
投資を始めたのは40代になってからです。
それでも現在は、NISAだけでなく、iDeCoや企業型DCなども利用しながら老後に向けた資産形成を続けています。
では、もし老後資金として5,000万円を一つの目標にした場合、20代・30代・40代・50代から積み立てると、毎月いくら必要になるのでしょうか。
この記事では、年5%で運用できたと仮定して、年代ごとの積立額を比較します。
ただし、ここでお伝えしたいのは、
「5,000万円貯めなければ老後が危ない」
という話ではありません。
必要な老後資金は、年金額や生活費、退職金、住居費などによって一人ひとり違います。
5,000万円という同じゴールでも、始める年齢によって毎月の負担がどれくらい変わるのか。
その違いを知るためのシミュレーションとして見てください。
また後半では、机上の計算だけではなく、40代会社員である私が実際に運用してきたiDeCo・企業型DCの実績も、一例として紹介します。
※掲載している運用実績は記事作成時点の記録であり、現在の資産状況とは異なります。
私も最初から老後資金を計画的に準備できていたわけではありません。
だからこそ、40代になって
「今からでは遅いかも」
と感じている方にも読んでもらいたいと思っています。
同じ5,000万円でも「始める年齢」で毎月の負担は変わる
老後に向けた資産形成を考えるとき、運用利回りと同じくらい大きな意味を持つのが「時間」です。
例えば、100万円を年5%で運用できたと仮定すると、1年後は105万円になります。
さらに運用を続けると、元本だけでなく、それまでに増えた分にも運用効果が働きます。これが「複利」です。
ただし、毎年5%ずつ順調に増えていくわけではありません。
株式市場には上がる年もあれば、大きく下がる年もあります。
この記事で使用する年5%という数字は、将来の運用成果を保証するものではなく、年代ごとの違いを比較するための仮定です。
「老後5,000万円」は全員に必要なのか?
ここまで「老後5,000万円」をひとつの目標として話を進めてきました。
でも、ここで一度立ち止まって考えてみます。
そもそも、老後に5,000万円も必要なのでしょうか?
結論から言うと、すべての人に5,000万円が必要なわけではありません。
老後に必要なお金は、年金の受給額だけでなく、持ち家か賃貸か、一人暮らしか夫婦か、何歳まで働くのか、そして老後にどんな生活を送りたいのかによって大きく変わります。
たとえば、毎月20万円で暮らす人と30万円使う人では、20年間で考えれば支出だけでも2,400万円もの差になります。
実際の高齢者世帯は毎月いくら不足している?
総務省の「家計調査」を見ると、65歳以上の夫婦のみの無職世帯では、年金などの収入だけですべての支出をまかなえているとは限りません。
2025年のデータでは、1か月の実収入は25万4,395円。
一方、消費支出に税金や社会保険料などを加えると29万6,829円となり、その差は月4万2,434円です。
仮に、この不足額が続くとして単純計算すると、
20年間:約1,018万円
30年間:約1,528万円
になります。
ただし、これは「老後には1,528万円あれば大丈夫」という意味ではありません。
老後には毎月の生活費以外にも、住宅の修繕、車の買い替え、医療・介護、旅行や趣味などのお金が必要になることがあります。
逆に、年金収入が多い人や生活費が少ない人なら、必要な老後資金はもっと少なくなる可能性もあります。
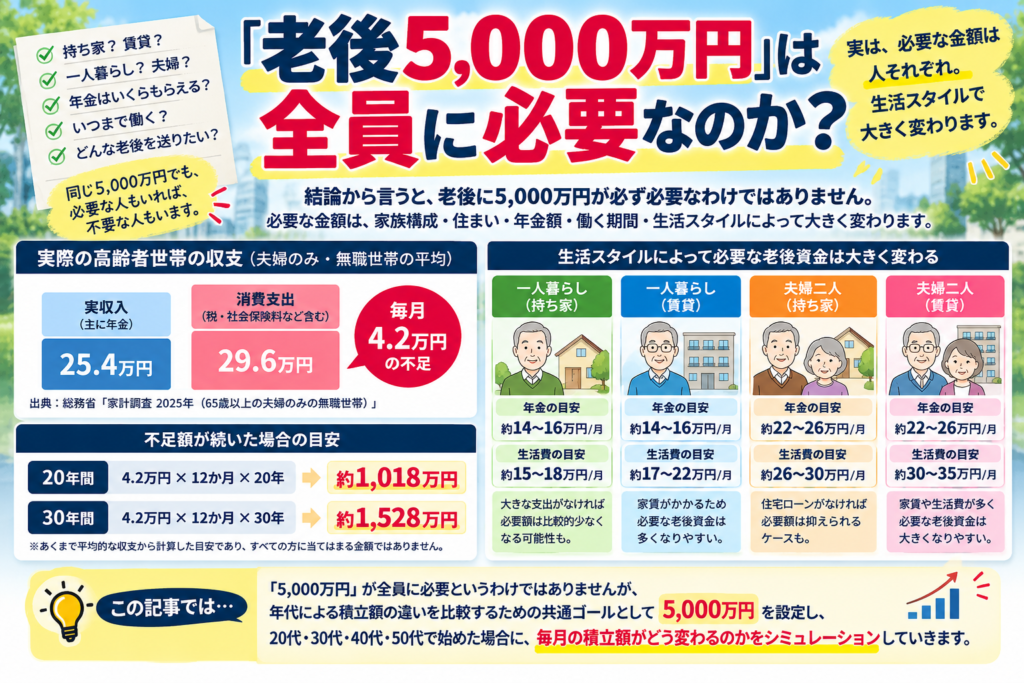
この記事では、年代による積立額の違いを比較するため
「5,000万円」を共通の目標としてシミュレーションします。
では、なぜこの記事では「5,000万円」を目標にするのか?
ここが大切です。
この記事で伝えたいのは、
「老後までに5,000万円貯めなければいけない」
ということではありません。
20代・30代・40代・50代で同じ5,000万円を目指した場合、始める年齢によって毎月の積立額がどれだけ変わるのか?
その違いを分かりやすくするため、5,000万円をひとつの共通ゴールに設定しています。
実際に計算してみると、同じ5,000万円を目指していても、スタートする年齢によって必要な積立額にはかなり大きな差が出ました。
大切なのは、「5,000万円」という数字だけを追いかけることではありません。
自分が何歳まで働くのか。
年金はいくら受け取れそうなのか。
今どのくらい資産があるのか。
そして、老後にどんな暮らしをしたいのか。
ではここから、20代・30代・40代・50代で5,000万円を目指した場合、毎月の積立額がどれほど変わるのかを比較してみます。
それを考えたうえで、自分に必要な老後資金を準備していくことだと思います。
20代と40代では「使える時間」が違う
20歳から60歳までなら40年間。
30歳からなら30年間。
40歳からなら20年間。
50歳からなら10年間です。
同じ5,000万円を目標にするとしても、運用できる期間が短くなるほど、毎月必要になる積立額は大きくなります。
これは「40代からでは遅い」という意味ではありません。
むしろ大切なのは、今の年齢と家計から、どのくらいなら積み立てられるのかを知ることです。
私自身も、投資を始めたのは40代になってからでした。
20代から投資を続けてきた人と同じ条件にはできません。
それでも、貯金を土台にしながらNISAやiDeCo、企業型DCなどを利用して、老後に向けた資産形成を続けています。
では実際に、5,000万円を一つの目標として、
20歳・30歳・40歳・50歳から積み立てた場合、毎月いくら必要になるのか。
次から具体的に比較してみます。
20歳から50歳までの積立シミュレーション比較
20歳から始める場合|月3.4万円を40年間積み立て
20歳から60歳までの40年間で5,000万円を目指す場合、年5%で運用できたと仮定すると、必要な積立額は毎月約3万4,000円です。
40年間の積立元本は1,632万円。
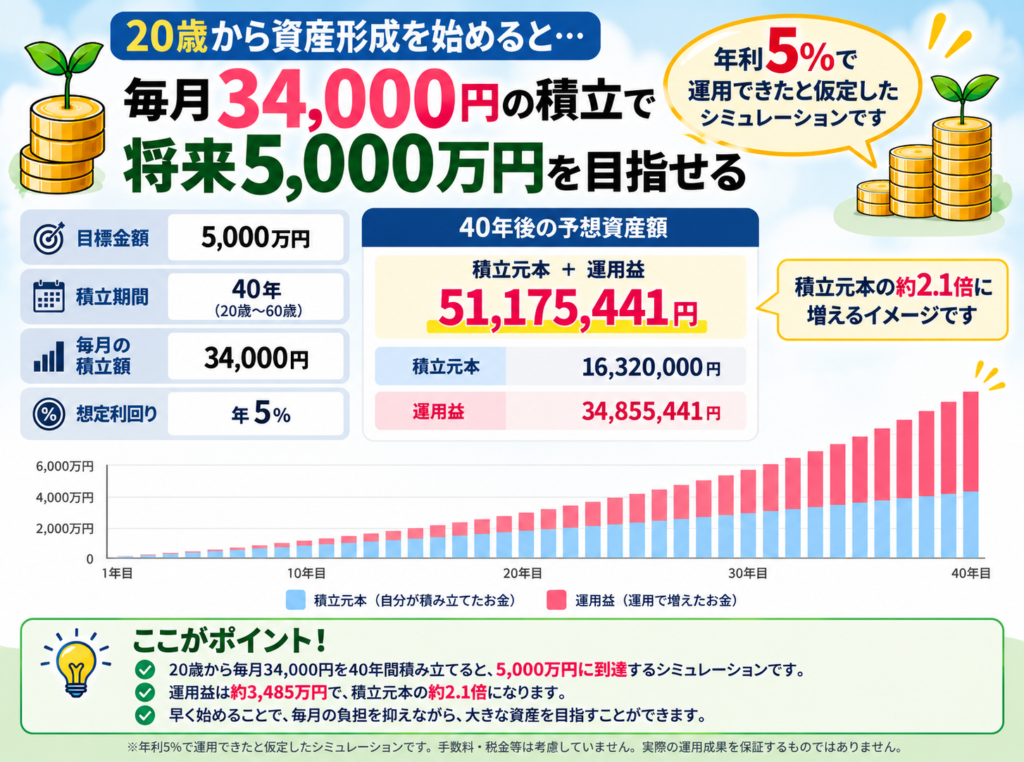
積立元本1,632万円に対して約5,118万円になるシミュレーションです。
シミュレーション上では運用によって約3,486万円増え、最終的な資産額は約5,118万円となりました。
ここで注目したいのは、5,000万円のうち自分で積み立てたお金は約1,632万円という点です。
残りの約3,486万円は、40年間運用を続けた場合の運用益です。
もちろん、実際の相場が毎年5%ずつ増えるわけではありません。
それでも今回のシミュレーションから分かるのは、20歳から始める最大の強みは「高い利回り」ではなく、40年間という長い時間を使えることです。
一方で、20歳で毎月3万4,000円を投資するのは、決して小さな負担ではありません。
大切なのは、この金額をそのまま真似することではなく、スタートする年齢によって必要な積立額がどれだけ変わるのかを見ることです。
では、開始が10年遅れて30歳になった場合はどうなるでしょうか。
30歳から始める場合|10年の違いで月6.1万円に
20歳スタートに比べて10年遅れると、毎月の積立が約2倍に増えます。
期間が短くなることで複利効果が減るため、その分積立額を増やす必要があります。
月6万円台でも大きな資産形成は可能ですが、より計画的に続ける意識が必要です。
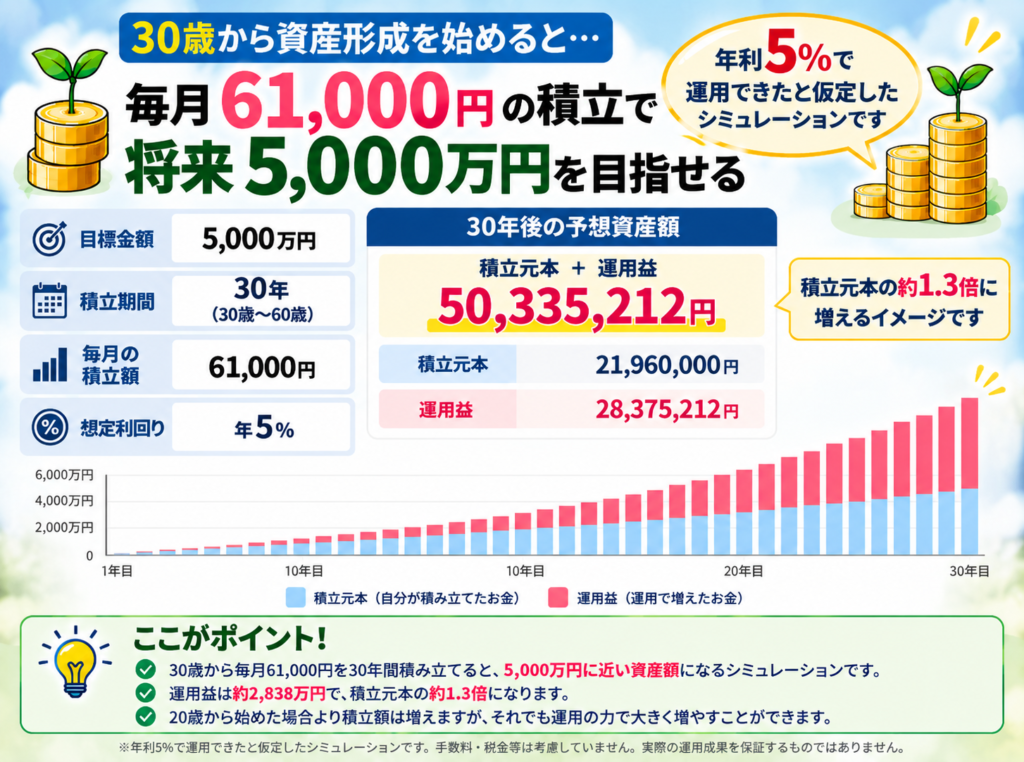
積立元本2,196万円に対して約5,034万円になるシミュレーションです。
シミュレーション上では運用によって約2,838万円増え、最終的な資産額は約5,034万円となりました。
20歳から始めた場合は月3万4,000円でしたが、30歳からでは月6万1,000円。
スタートが10年違うだけで、毎月必要になる金額は約2万7,000円増える計算です。
もちろん、30歳からでも30年間という長い運用期間があります。
今回のシミュレーションでは、積立元本2,196万円に対して運用益は約2,838万円。まだ運用益の方が元本を上回っています。
ただ、20歳から始めたケースと比べると、自分で積み立てる元本は約564万円多く必要になります。
ここで見えてくるのは、「30歳では遅い」ということではありません。
同じ5,000万円を目指しても、使える時間が10年短くなるだけで、自分で用意するお金は増えていくということです。
では、さらに10年遅れて40歳から始めるとどうなるのでしょうか。
実はここからが、私自身にとっても他人事ではありません。
私が投資を始めたのも40代になってからでした。
40歳から始める場合|月12.3万円。私も投資を始めたのは40代
40歳から60歳までの20年間で5,000万円を目指す場合、年5%で運用できたと仮定すると、必要な積立額は毎月約12万3,000円です。
20年間の積立元本は2,952万円。
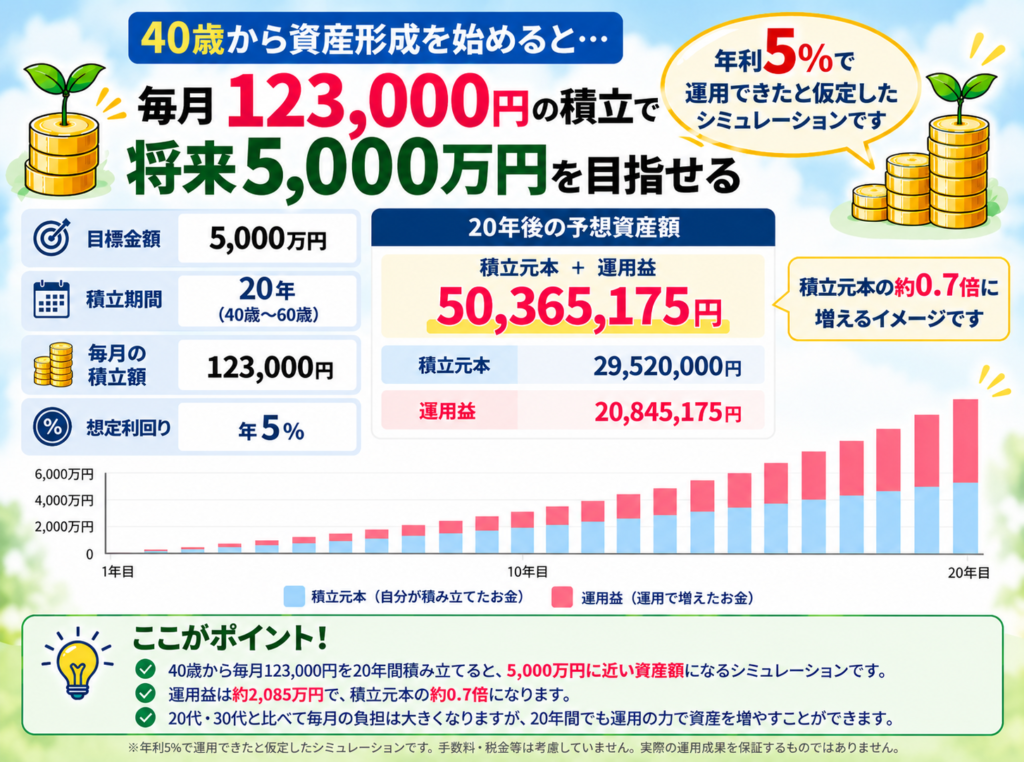
積立元本2,952万円に対して約5,037万円になるシミュレーションです。
シミュレーション上では運用によって約2,085万円増え、最終的な資産額は約5,037万円となりました。
20歳では月3万4,000円、30歳では月6万1,000円でしたが、40歳になると月12万3,000円まで上がります。
30歳から始める場合と比べても、毎月の積立額は約2倍です。
ここまで数字が大きくなると、
「40代からでは、もう遅いのでは?」
と思う方もいるかもしれません。
実は、私自身も投資を始めたのは40代になってからです。
20代や30代から投資を続けてきたわけではありません。
だからこそ、この月12万3,000円という数字を見て思うのは、「5,000万円を作るために、この金額を無理に投資する必要はない」ということです。
老後のお金は、NISAだけで準備するものではありません。
私の場合も、40代までに貯めてきた現金があり、現在はNISAだけでなく、iDeCoや企業型DCなども利用しながら資産形成を続けています。
さらに老後には、公的年金などもあります。
つまり40代から考えるべきなのは、「毎月12万3,000円を投資できるか」だけではありません。
今ある資産、これからの積立、公的年金などを合わせて、自分の老後資金を考えること。
これが、40代から老後のお金を考えるうえで大切だと私は感じています。
では、さらにスタートが10年遅れて、50歳から5,000万円を目指した場合はどうなるのでしょうか。
残された期間は10年間。
ここでは、さらに現実的な問題が見えてきます。
50歳から始める場合|月32.2万円。「投資だけ」で考えない
50歳から60歳までの10年間で5,000万円を目指す場合、年5%で運用できたと仮定すると、必要な積立額は毎月約32万2,000円です。
10年間の積立元本は3,864万円。
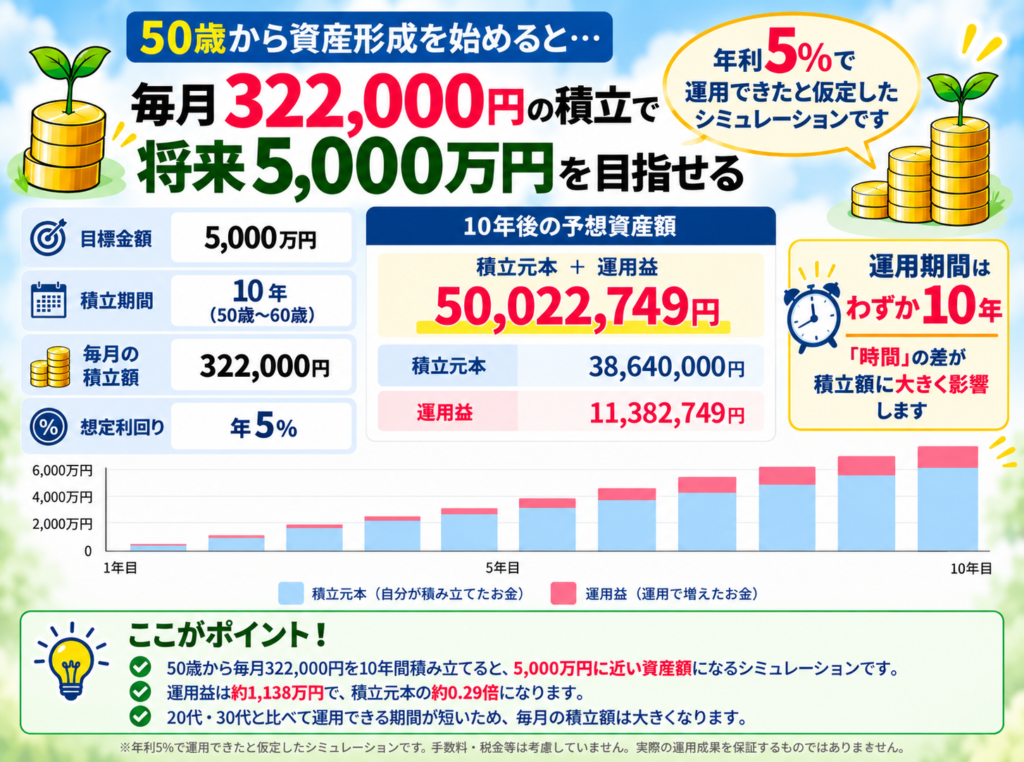
積立元本3,864万円に対して約5,002万円になるシミュレーションです。
シミュレーション上では運用によって約1,138万円増え、最終的な資産額は約5,002万円となりました。
ここまで来ると、20代・30代とは数字の意味がかなり変わってきます。
20歳では月3万4,000円、30歳では月6万1,000円、40歳では月12万3,000円でした。
それが50歳からでは月32万2,000円。
会社員が毎月これだけの金額を10年間積み立てるのは、簡単なことではありません。
さらに注目したいのが、5,002万円のうち3,864万円が自分で積み立てた元本だということです。
運用益は約1,138万円。
20歳から始めたケースと比べると、運用できる期間が短くなるほど、目標額に対して自分で積み立てる金額の割合が大きくなることが分かります。
ただし、この結果を見て、
「50代からではもう遅い」
と考える必要はありません。
そもそも老後資金は、60歳までの積立投資だけで5,000万円を作らなければならないものではないからです。
50代なら、それまでに貯めてきた預貯金や投資資産がある人もいます。退職金が見込める場合もありますし、老後には公的年金もあります。
また、60歳ですべての運用を終わらせる必要があるとも限りません。
だから50代では、若い世代と同じ方法をそのまま追いかけるより、
- 今いくら持っているのか
- 年金はいくら見込めるのか
- 毎月いくら必要なのか
を整理することの方が重要になってきます。
ここまで20代・30代・40代・50代を比較してきました。
次は4つのシミュレーションを並べて、スタートする年齢によって何が変わったのかを一度整理してみます。
40代から始めた私のiDeCo・企業型DC|実際の運用記録
ここまで、20代・30代・40代・50代から5,000万円を目指した場合のシミュレーションを見てきました。
数字だけを見ると、
「本当にこんなふうに増えるの?」
と思った方もいるかもしれません。
私自身、投資を始めたのは40代になってからです。
20代や30代から投資を続けてきたわけではなく、それまでは貯金が中心でした。
そんな私も、老後に向けた資産形成としてiDeCo(個人型確定拠出年金)と企業型DC(企業型確定拠出年金)を利用しています。
ここからはシミュレーションではなく、私自身の過去の運用記録を紹介します。
実績① 自分で積み立てる「iDeCo」
iDeCoは、自分で掛金を拠出しながら老後資金を準備する制度です。
私も最初から大きな金額を入れていたわけではありません。
毎月積み立てながら運用を続けた結果、記録していた時点では次のようになっていました。
実際のiDeCoの運用画面がこちらです。
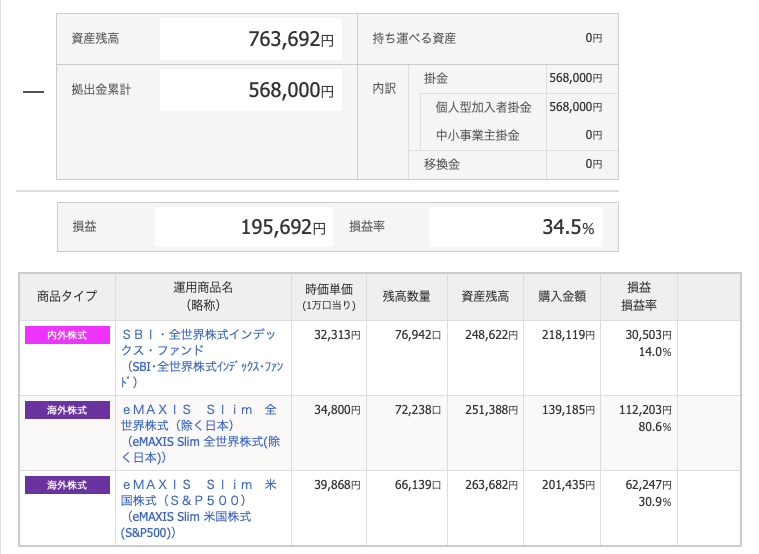
※現在の運用状況とは異なります。
- 資産残高:763,692円
- 拠出金累計:568,000円
- 評価損益:+195,692円
- 損益率:+34.5%
この数字を見ると、約19万6,000円増えています。
ただ、ここで私が伝えたいのは「iDeCoなら34.5%増える」ということではありません。
この結果は、そのときの相場や保有商品、積立期間などによって生まれた私個人の運用記録です。相場が変われば評価額も上下します。
それでも、実際に続けてみて感じたのは、毎月少しずつ積み立てる仕組みを先に作ってしまうことの大きさでした。
私は30代まで貯金が中心で、投資を始めたのは40代です。
だから「もっと早く始めていれば」と思うことがないわけではありません。
でも、過去には戻れません。
それよりも40代になった時点で、老後のお金を意識して実際に仕組みを作り始めたことの方が、私にとっては大きかったと思っています。
実績② 勤務先の制度を活用する「企業型DC」
iDeCoとは別に、私が老後資金づくりに利用しているのが企業型DC(企業型確定拠出年金)です。
企業型DCは、勤務先が制度を導入している場合に利用できる企業年金制度です。
私の場合、毎月給与を受け取って生活している間にも、企業型DCでは老後に向けた資産形成が進んでいました。
普段の生活では、企業型DCのお金を頻繁に確認しているわけではありません。
それでも、あるとき運用状況を確認してみると、拠出されたお金が積み上がり、運用によって評価額も増えていました。
実際に記録していた企業型DCの運用画面がこちらです。
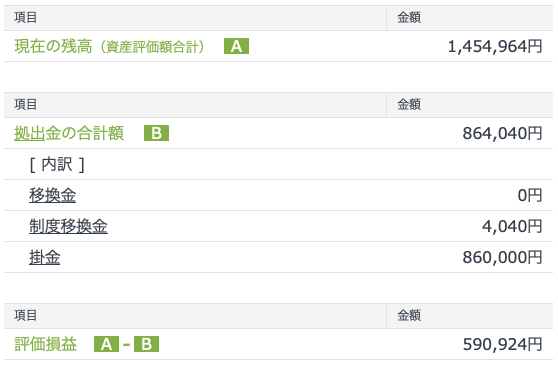
※現在の運用状況とは異なります。
- 企業型DCの残高:1,454,964円
- 拠出金の合計額:864,040円
- 評価損益:+590,924円
- 損益率 +68.4%
約59万円増えているのを見ると、運用の効果を実感します。
ただし、ここでも大切なのは「企業型DCならこれだけ増える」という話ではないことです。
運用結果は選んだ商品や運用期間、そのときの相場によって変わります。
評価額が元本を下回ることもあります。
私が企業型DCを利用して感じているメリットは、運用益の大きさだけではありません。
自分のお金だけで老後資金を準備するのではなく、勤務先の制度も資産形成の一部として使えること。
40代になって老後のお金を考えるようになった私にとって、これは大きな存在になっています。
NISA・iDeCo・企業型DC。
それぞれ仕組みは違いますが、私はどれか一つだけに頼るのではなく、複数の方法を組み合わせながら老後に向けた資産形成をしています。
40代から老後資金を考えるなら、まず何を確認する?
ここまで、20代・30代・40代・50代から5,000万円を目指した場合のシミュレーションと、私自身のiDeCo・企業型DCの運用記録を紹介してきました。
では、40代から老後のお金を考える場合、何から始めればいいのでしょうか。
私が大切だと思うのは、いきなり「5,000万円貯めよう」と考えないことです。
私自身も40代になってから投資を始めましたが、老後資金をすべて投資だけで準備しようとは考えていません。
まず確認したいのは、次の3つです。
① 今、老後に回せる資産はいくらある?
最初に確認したいのは、現在地です。
預貯金、NISA、iDeCo、企業型DCなど、老後に使える資産が今どのくらいあるのか。
40代で貯金が500万円ある人と、2,000万円ある人では、これから準備する金額は当然変わります。
ここを確認せずに「老後5,000万円」という数字だけを見ると、必要以上に焦ってしまいます。
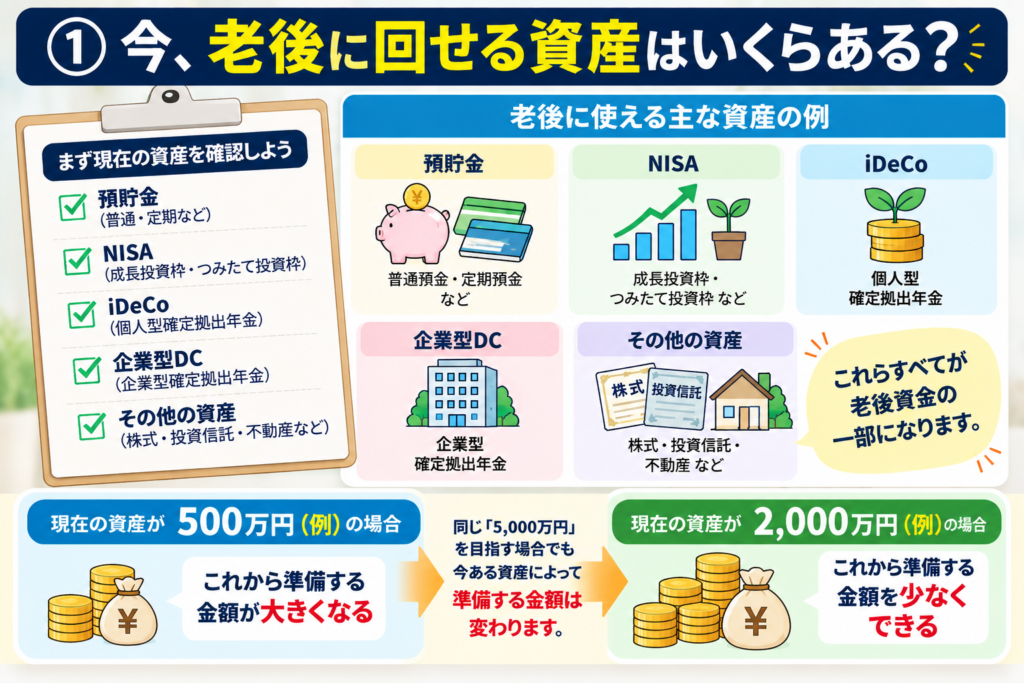
まずは預貯金・NISA・iDeCo・企業型DCなどを確認し、自分の「現在地」を把握することから始めます。
私も投資を始めたのは40代ですが、それまで何もしていなかったわけではなく、30代から貯金を続けてきました。
投資を始めた年齢だけではなく、それまでに作ってきた資産も老後資金の一部です。
② 年金はいくら受け取れそう?
次に確認したいのが、将来の年金です。
出典:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
たとえば老後の生活費が月25万円でも、年金で月20万円を受け取れるなら、自分の資産から補うのは単純計算で月5万円です。
反対に、年金だけでは生活費との差が大きいなら、その分を現役時代から準備しておく必要があります。
だから私は、「老後に○千万円必要」という数字を見る前に、自分の年金見込み額を確認することが大切だと考えています。
③ 老後にどんな生活をしたい?
最後に考えたいのが、「老後にどんな生活をしたいのか?」です。
ここまで5,000万円をひとつの目標にして、年代ごとの積立額をシミュレーションしてきました。
ただ、あの数字は「誰もが5,000万円を準備しなければならない」という意味ではありません。
シミュレーションを通して見えてきたのは、始める年齢によって毎月の負担が大きく変わることです。
そのうえで、自分には実際いくら必要なのかを考える。
そのために欠かせないのが、「老後にどんな暮らしをしたいのか」という視点だと思っています。
たとえば、
持ち家でゆっくり暮らすのか。
年に何度か旅行を楽しみたいのか。
趣味にお金を使いたいのか。
車を持ち続けるのか。
そして、何歳まで働くのか。
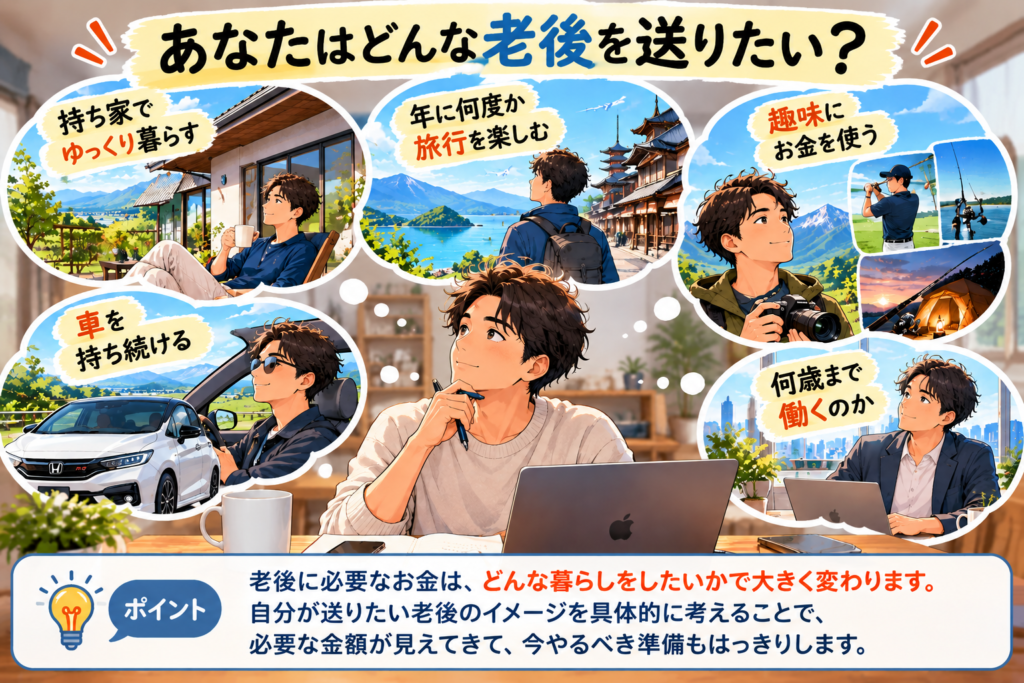
老後に必要なお金は、どんな暮らしをしたいかによって変わります。まずは自分が送りたい老後を具体的にイメージしてみます。同じ「老後」でも、思い描く生活は人それぞれです。
当然、必要になるお金も変わってきます。
だからこそ、①で今ある資産を確認し、②で将来受け取る年金を確認したうえで、③では自分が送りたい老後を考えてみる。
この3つが分かってくると、
「老後にいくら必要なのか」ではなく、「自分の場合はいくら準備すればいいのか」
という、もう少し具体的な数字が見えてきます。
老後資金には、誰にでも当てはまるひとつの正解があるわけではありません。
世間で目にする大きな金額に焦るより、自分が送りたい老後から、必要なお金を逆算してみる。
私自身も40代になった今、この考え方を大切にしながら老後資金を準備しています。
そして、必要な金額が見えてきたら、次に考えたいのが「そのお金をどう準備するか」です。
NISA、iDeCo、企業型DC、そして預貯金。
次は、それぞれをどう使い分けながら老後資金を作っていくのか、具体的に見ていきます。
40代から老後資金を準備するなら、どうする?
ここまで確認して「自分はあと、どのくらい準備したいのか」が見えてきたら、次はそのお金をどう作っていくかです。
40代から老後資金を考える場合、すべてを投資で準備する必要はありません。
預貯金には、急な出費や近いうちに使うお金を残しておく。
一方、老後まで使う予定のないお金は、NISAやiDeCoなどを活用して運用する。
勤務先に企業型DCがあるなら、それも老後資金のひとつとして確認しておきたいところです。
私自身も、預貯金だけ、投資だけと一つに決めるのではなく、「貯めておくお金」と「将来に向けて育てるお金」を分けて考えています。
そして40代では、もうひとつ大切なことがあります。
前半のシミュレーションでは、40歳から60歳までの20年間で5,000万円を目指す場合、毎月約12.3万円という結果になりました。
正直、これだけの金額を毎月積み立てるのは簡単ではありません。
だから、5,000万円という数字に合わせて無理に投資額を増やすのではなく、今の家計から老後のためにいくら回せるのかを考える。
月5,000円なのか、1万円なのか、3万円なのか。
金額は人によって違って当然です。
大切なのは、今の生活を犠牲にして老後資金を作ることではありません。
今の生活を守りながら、将来の自分にもお金を残していく。
私は、40代からの老後資金づくりでは、このバランスが大切だと考えています。
では、実際に月5,000円・1万円・3万円・5万円を積み立てると、将来どのくらいの金額になるのでしょうか。
別の記事では、40代からNISAを始める場合を想定して、それぞれの積立額を10年・20年・30年でシミュレーションしています。
「自分なら毎月いくら回せそうか?」と考えるときの参考にしてみてください。
老後資金なら、NISAよりiDeCoじゃないの?
老後資金と聞くと、「NISAよりiDeCoを使った方がいいのでは?」と思う方もいるかもしれません。
たしかにiDeCoは、老後資金を準備するための有力な選択肢です。
一方で、40代から老後資金を考える場合、これから先に使うお金がすべて「老後まで使わないお金」とは限りません。
住宅の修繕、車の買い替え、家族のことなど、定年前にまとまったお金が必要になる可能性もあります。
そこで私は、「NISAとiDeCoのどちらが得か」ではなく、お金をいつ使うのかで考えるのが分かりやすいと思っています。
老後まで使わないと決めたお金なら、iDeCo。
途中で使う可能性も残しておきたいお金なら、NISA。
さらに勤務先に企業型DCがあるなら、それも含めて老後資金として考えることができます。
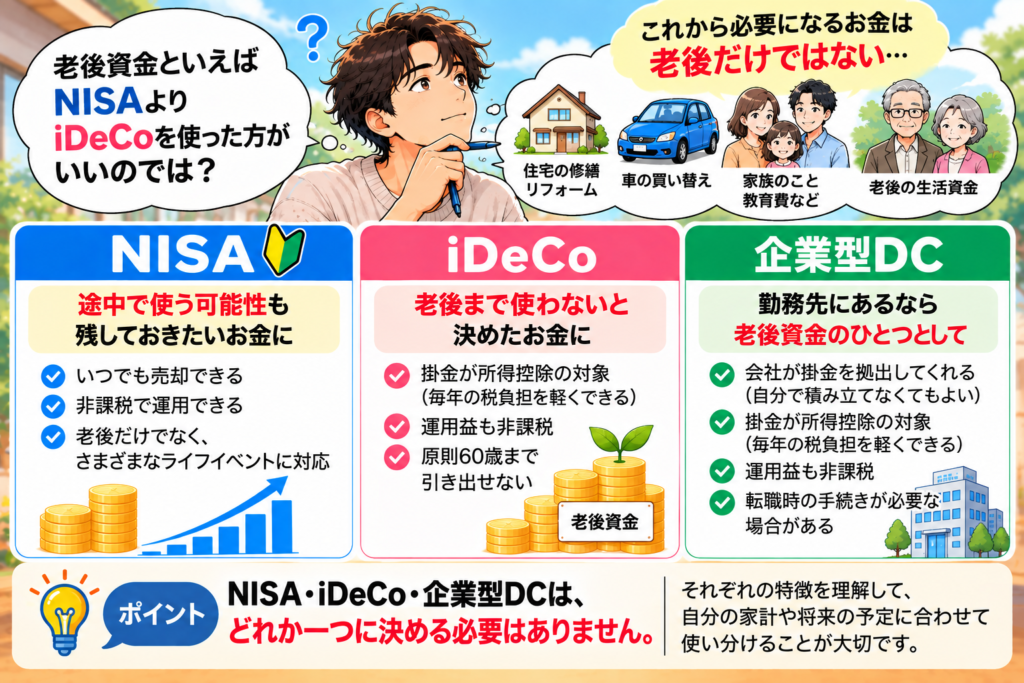
使う時期や目的に合わせて、それぞれの特徴を生かして使い分けることができます。それぞれの特徴を理解して、自分の家計や将来の予定に合わせて使い分けることが大切です。
まだNISAを始めていないなら、まずは少額から考える
「毎月これくらいならできそう」と金額が見えてきたら、次はNISA口座をどこで開設するかです。
NISAはどの金融機関でも同じ、というわけではありません。
取り扱っている商品やサービスなどには違いがあります。また、NISAのつみたて投資枠と成長投資枠は同一年に別々の金融機関では利用できないため、最初に比較しておく意味があります。
私が候補のひとつとして紹介したいのが、マネックス証券です。
マネックス証券ではNISA口座の開設・維持費が無料で、NISAでの売買手数料も無料と案内されています。投資信託の積立にも対応しているので、これからNISAで積立投資を始めたい人も候補にしやすい証券会社です。
「老後のために何か始めたい」と思った今が、自分のお金について考えるきっかけです。
まずはどんな商品を扱っているのか、どんなサービスがあるのかを確認して、自分に合うかどうかを判断してみてください。
マネックス証券でNISAを検討する方はこちら
NISAを始めるかまだ迷っている段階でも、まずは公式サイトで取扱商品やサービスを確認できます。
「自分ならどんな商品を選べそうか」「毎月いくらから始められそうか」を見ながら、自分に合う証券会社か確認してみてください。
▼ マネックス証券のNISA・口座開設の詳細はこちら
まとめ|40代からの老後資金は「自分の場合」で考えよう
ここまで、5,000万円をひとつの目標として、20代・30代・40代・50代で毎月の積立額がどう変わるのかを見てきました。
同じ5,000万円でも、始める年齢によって毎月の負担は大きく変わります。
ただし、この記事でお伝えしたかったのは、「老後までに5,000万円を必ず用意しなければならない」ということではありません。
老後に必要なお金は、今ある資産や将来受け取る年金、退職金、住まい、そしてどんな生活を送りたいのかによって変わります。
だからこそ、40代から老後資金を考えるなら、まずは次の3つを整理してみてください。
- 今、老後に回せる資産はいくらあるのか
- 将来、年金はいくら受け取れそうなのか
- 老後にどんな生活をしたいのか
この3つが見えてくると、「老後に5,000万円必要なのか?」ではなく、「自分の場合はいくら準備すればいいのか?」を考えられるようになります。
私自身、投資を始めたのは40代になってからです。それまでは30代から貯金を続け、まずは現金を積み上げてきました。
現在はNISAだけでなく、iDeCoや企業型DCなども使いながら老後資金を準備しています。
この記事を書いて改めて感じるのは、老後のために今の生活を犠牲にする必要はないということです。
今の生活を守りながら、将来の自分にもお金を残していく。
40代からの老後資金づくりでは、このバランスを大切にしながら、自分に必要な金額を考えていきたいですね。
免責事項
本記事は、老後資金やNISA・iDeCo・企業型DCなどについて、筆者自身の経験や公表されている情報をもとに作成したものであり、特定の金融商品への投資を推奨するものではありません。
記事内のシミュレーションは、年5%で運用できたと仮定した試算であり、将来の運用成果を保証するものではありません。実際の運用では、相場の変動によって元本割れが生じる可能性があります。
また、税制や各制度の内容は変更される場合があります。NISA・iDeCo・企業型DCなどを利用する際は、金融庁・日本年金機構・各金融機関などの最新情報をご確認ください。
投資に関する最終的な判断は、ご自身の資産状況やリスク許容度を踏まえたうえで行ってください。
※本記事にはアフィリエイト広告が含まれています。