「周りのみんな、本当はいくら貯金してるんだろう…?」
ネットで見る「平均貯金額」は、一部の金融資産を多く持つ世帯の影響を受けるため、「自分と同じくらいの人はどのくらい持っているんだろう?」と感じることもあります。
そこで参考になるのが、世帯の純金融資産保有額をもとにした「マス層」という分類です。
野村総合研究所(NRI)の推計によると、純金融資産保有額が3,000万円未満の「マス層」は、日本の世帯の約8割を占めています。
「マス層」と一括りにしても、その中には金融資産を着実に積み上げている世帯から、金融資産をほとんど保有していない世帯まで、さまざまな状況があります。
この記事では、最新のデータをもとに、次の3つを解説します。
- 金融資産を保有していない世帯はどのくらいいるのか
- マス層の中で、金融資産保有額にはどのような違いがあるのか
- 私自身が借金100万円超の状態から資産3,000万円を築くまでに実践した3つのステップ
日本の約8割が属する「マス層」の実態をデータから確認したうえで、私自身の経験も交えながら、資産形成のために何から始めればいいのかを紹介します。
「自分もこのままで大丈夫なのだろうか」と不安を感じている方に、現在地を知り、これから何をすればいいのかを考えるきっかけにしていただければと思います。
日本の8割が属する「マス層(資産3000万円未満)」とは?
日本の世帯は、保有している金融資産から負債を差し引いた「純金融資産保有額」に応じて、いくつかの階層に分類することができます。
野村総合研究所(NRI)は、預貯金・株式・債券・投資信託・一時払い生命保険や年金保険などの金融資産から負債を差し引いた「純金融資産保有額」をもとに、日本の世帯を5つの階層に分類しています。
その中で、純金融資産3,000万円未満の世帯が「マス層」です。
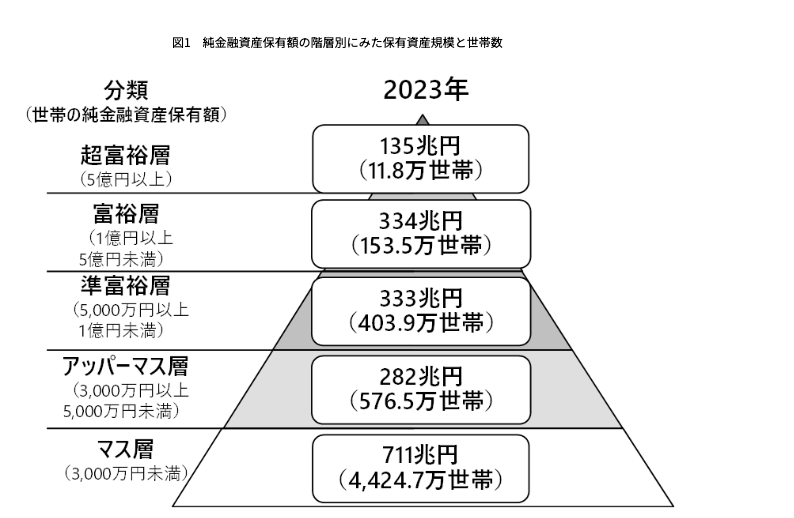
| 階層 | 世帯数 | 全体に占める割合 |
|---|---|---|
| アッパーマス層以上 | 約1,146万世帯 | 約20.6% |
| マス層 | 約4,424万世帯 | 約79.4% |
出典:野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)
※NRIの推計は2023年時点のデータに基づいています。
この数字を見ると、日本の世帯の約8割が「純金融資産3,000万円未満」のマス層に属していることが分かります。
ただし、ここで注意したいのは、「マス層=低所得世帯」という意味ではないということです。
マス層かどうかを分けているのは年収ではなく、あくまで「純金融資産保有額」です。
そのため、年収が高くても住宅ローンなどの負債が大きかったり、支出が多く金融資産が少なかったりすれば、マス層に含まれる可能性があります。
逆に、年収がそれほど高くなくても、長年にわたって貯蓄や資産運用を続け、金融資産を積み上げている世帯もあります。
ただし、「3,000万円未満」という一つの階層の中にも、資産状況には大きな違いがあります。
3,000万円に近い金融資産を保有している世帯もあれば、金融資産をほとんど保有していない世帯もあります。
つまり、「マス層だから自分は平均的」と考えるだけでは、自分の現在地は分かりません。
そこで次に、「金融資産を保有していない世帯」がどのくらいいるのかを見ていきます。
金融資産を保有していない世帯はどのくらいいる?
ここで、私自身の経験についても少しお話しします。
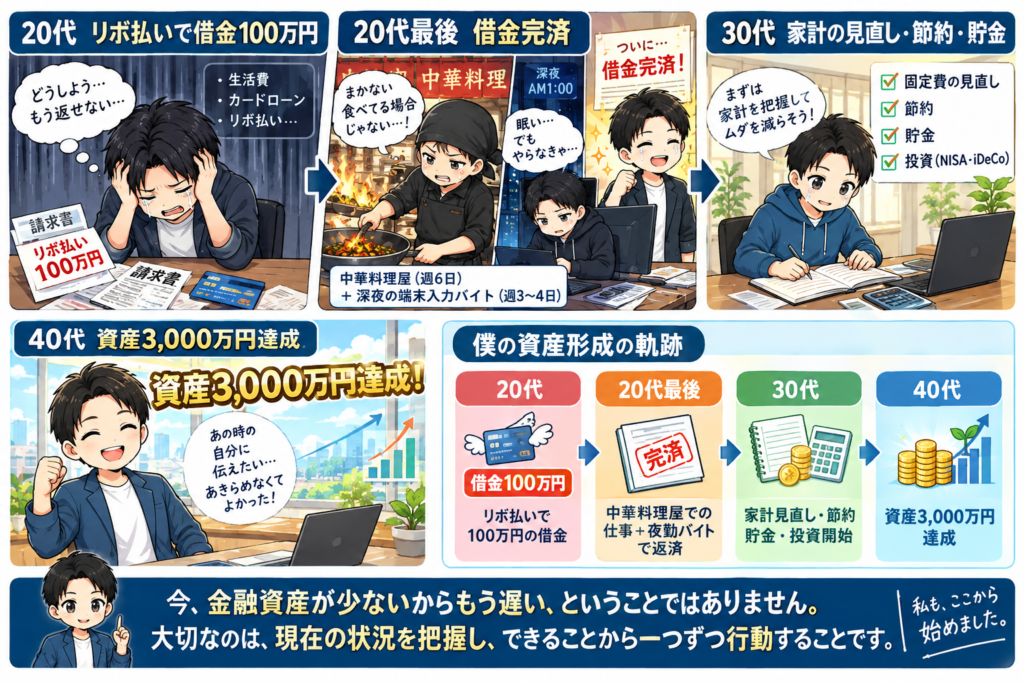
私は20代の頃、貯金ゼロどころかリボ払いで100万円以上の借金を抱えていました。
当時は、現在のように資産3,000万円を築くことなど想像もしていませんでした。
しかし、そこから支出を見直し、貯金を始め、少しずつ資産形成に取り組んできました。
「今、金融資産が少ないからもう遅い」ということではありません。
大切なのは、現在の状況を把握し、できることから一つずつ行動することだと、私は自分の経験から感じています。
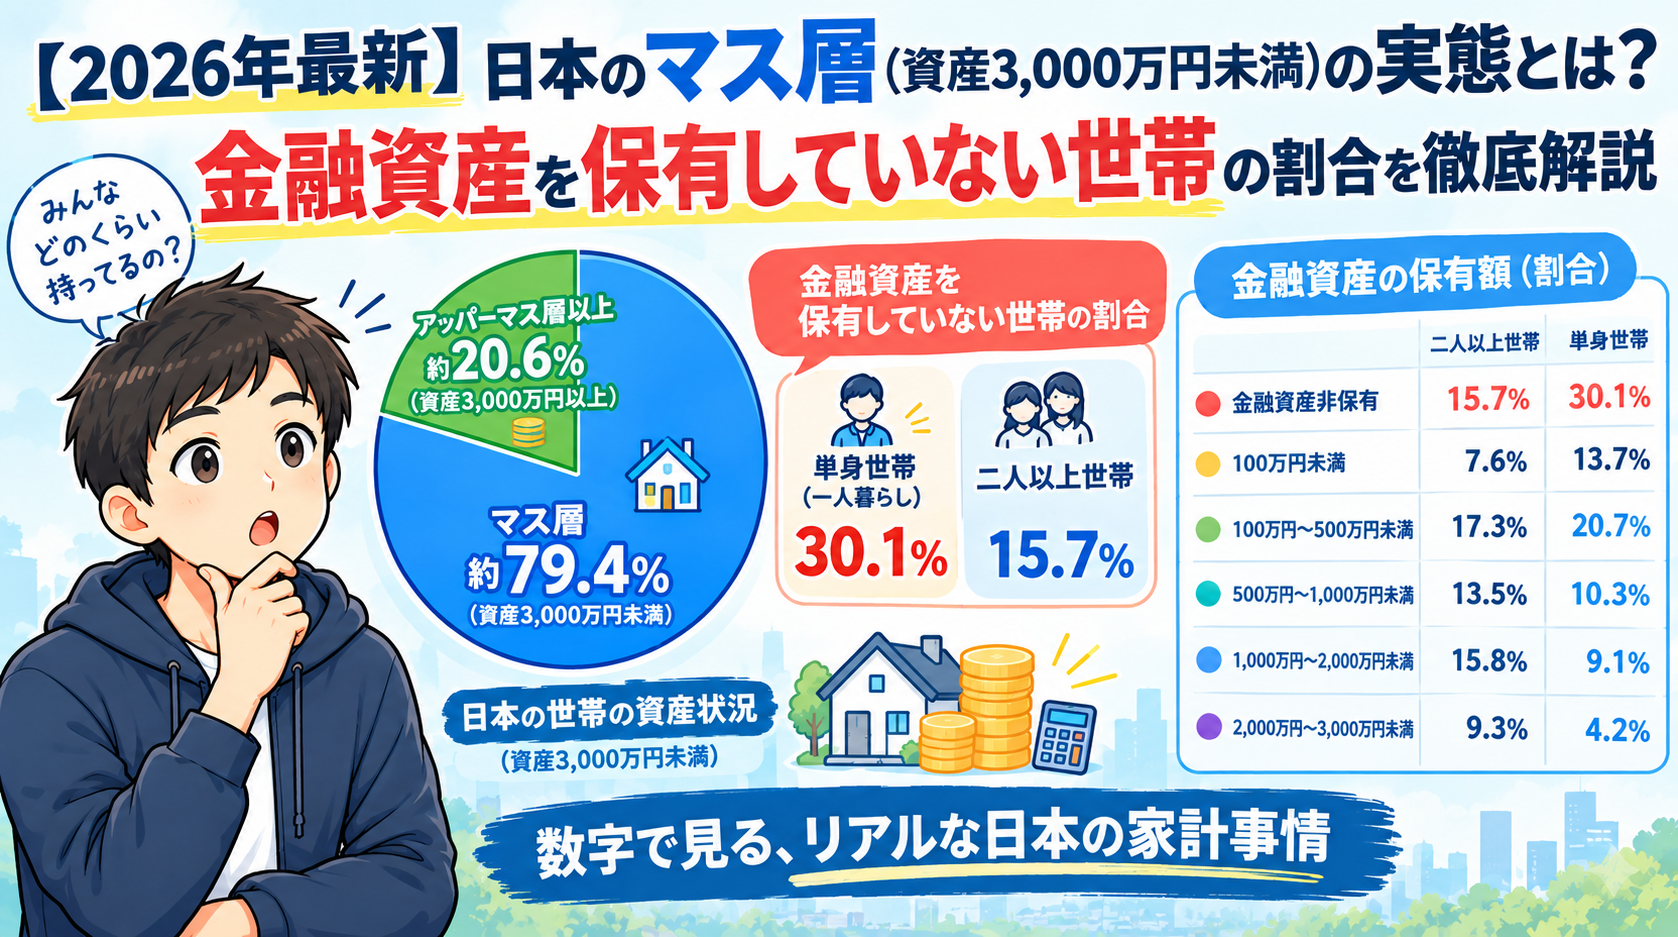
単身世帯の3割、二人以上世帯でも約6世帯に1世帯が金融資産非保有
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」によると、金融資産を保有していない世帯の割合は以下の通りです。
| 世帯区分 | 金融資産を保有していない世帯 |
| 単身世帯(一人暮らし) | 30.1% |
| 二人以上世帯 | 15.7% |
単身世帯では約3人に1人、二人以上世帯でも約6世帯に1世帯が、金融資産を保有していないという結果になっています。
ただし、ここでいう「金融資産を保有していない」とは、銀行口座に1円もないという意味ではありません。J-FLECの調査では、日常的な支払いなどに使う預貯金は金融資産に含まれず、将来に備えて蓄えている預貯金や株式、投資信託などの金融商品が金融資産として扱われます。
金融資産の保有額をさらに分解!金額別の割合を見る
「マス層」と一言でいっても、世帯の資産状況には大きな幅があります。
金融資産をほとんど保有していない世帯がいる一方で、1,000万円、2,000万円と保有している世帯もあります。
NRIでは、「純金融資産保有額」が3,000万円未満の世帯を「マス層」と定義しています。
一方、J-FLECでは「金融資産保有額」を金額帯別に集計しています。
ここではJ-FLECの調査をもとに、金融資産の保有額を金額帯別に見てみましょう。
| 金融資産保有額 | 二人以上世帯 | 単身世帯 |
| 金融資産非保有 | 15.7% | 30.1% |
| 100万円未満 | 7.6% | 13.7% |
| 100万円〜500万円未満 | 17.3% | 20.7% |
| 500万円〜1,000万円未満 | 13.5% | 10.3% |
| 1,000〜2,000万円未満 | 15.8% | 9.1% |
| 2,000〜3,000万円未満 | 9.3% | 4.2% |
※J-FLECの公表データをもとに、3,000万円未満の金額帯を当サイトで集約して掲載しています。NRIの「マス層」は純金融資産保有額を基準としているため、この表はマス層そのものの内訳を示すものではありません。
この表を見ると、金融資産の保有状況には、世帯によって大きな差があることが分かります。
特に注目したいのが、金融資産を100万円未満しか保有していない世帯です。
2025年のJ-FLEC調査では、金融資産非保有世帯と100万円未満の世帯を合わせると、単身世帯では43.8%、二人以上世帯では23.3%となります。
つまり、単身世帯では4割以上、二人以上世帯でも4世帯に1世帯近くが、金融資産を100万円未満しか保有していないことになります。
私自身も、20代の頃はリボ払いで100万円以上の借金を抱え、金融資産を貯めるどころかマイナスからのスタートでした。
だからこそ、この数字を見て「自分ももっと貯めなければ」と感じる方がいるのも、よく分かります。
では、実際にこうした状況から資産形成を始めるには、何から取り組めばいいのでしょうか。
次は、私自身が借金100万円の状態から取り組んだ方法を、3つのステップに分けて紹介します。
貯金ゼロ・借金100万円から始めた「資産形成3つのステップ」
【把握と止血】現実を直視し、固定費を削る
リボ払いの借金が100万円を超えていた20代の頃、私が最初にやったのは、夜勤を入れて労働時間を増やし、気合で収入を増やすことでした。
しかし、バケツに穴が空いたまま必死に水を注ぎ続けても、体力も精神も削られていきます。
私が本格的に固定費を見直し、「収入を増やすだけでなく、支出を減らすことも重要だ」と気づいたのは、30代になってからでした。
これから資産形成を始める方は、私のように身を削る遠回りをする必要はありません。
まずは現在の家計を把握し、毎月の支出を見直して、お金が出ていく穴を小さくすることから始めましょう。
私が最初に意識したのは、次の3つです。
- リボ払いの残高と金利を確認する
- 通信費などの固定費を見直す
- 不要なサブスクや保険を整理する
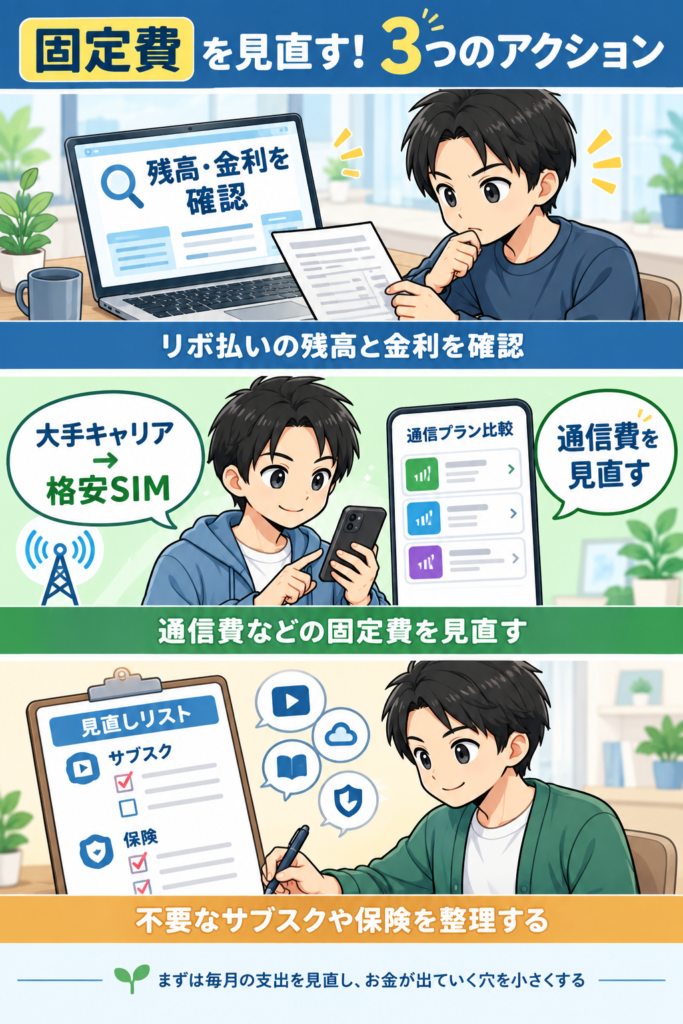
まずは固定費を見直して、毎月の支出を減らしましょう。
いきなり労働時間を増やすのは大変です。
一方、固定費は一度見直せば、その後も支出を抑えやすくなります。
私自身も、通信費や保険などを見直し、浮いたお金を貯金や投資に回してきました。
私がリボ払いの借金100万円超から、40代で資産3,000万円を築くまでの過程については、こちらの記事で詳しく紹介しています。
【仕組み化】先取り貯蓄で「自動的に」貯まる体質を作る
バケツの穴(無駄な支出)を塞ぎ、少しでも手元にお金が残るようになったら、次は「気合や根性」に頼らない貯金の仕組みを作ります。
お金を貯めるときにありがちなのが、「生活費として使って、月末に余ったお金を貯金しよう」と考える方法です。
しかし、この方法では、急な出費や「ちょっとくらいなら」という支出によって、なかなかお金が残らないことがあります。
私自身、借金を抱えていた20代の頃は、「来月こそは節約して余らせよう」と毎月考えていましたが、なかなかうまくいきませんでした。
そこで私が取り入れたのが、給料が振り込まれたら、先に一定額を別の口座へ移す「先取り貯蓄」です。
最初は月1万円、難しければ5,000円でも構いません。
大切なのは、「余ったら貯金する」のではなく、「先に貯金して、残ったお金で生活する」仕組みを作ることです。
そして、この仕組みができたら、まずは大きな節目として「資産100万円」を目標にしてみましょう。
貯金ゼロから、どうやって最初の100万円を貯めるのか。具体的な方法や考え方については、こちらの記事で詳しく解説しています。
【増幅】NISAやiDeCoで「お金に働いてもらう」
ステップ1で支出を見直し、ステップ2で毎月お金を残す仕組みができたら、次はそのお金を長期的な資産形成につなげる段階です。
私自身、40代で資産3,000万円を築くまでの過程で、貯金だけでなく投資を長く続けてきたことが大きな支えになりました。
最初から大きなお金を投資する必要はありません。
先取り貯蓄で確保した月5,000円や1万円からでも、NISAやiDeCoなどの税制優遇制度を活用し、無理のない範囲で長期・積立・分散を意識した資産運用を始めることができます。
大切なのは、短期間で大きく増やそうとするのではなく、時間を味方につけて、コツコツと続けることです。
「投資は難しそう」と感じている方は、まずはこちらの記事をご覧ください。
新NISAの仕組みや始め方を、初心者向けに詳しく解説しています。
NISAを始める場合は、証券会社の公式サイトで口座開設の条件やサービス内容を確認してみましょう。
マス層にいることは、恥でも失敗でもありません。
まずは現在の家計を把握し、支出を見直し、貯める仕組みを作る。
そして、余裕資金を少しずつ資産形成に回していく。
大切なのは、現在の資産額ではなく、そこから一歩ずつ行動を始めることです。
まとめ:マス層の現実を知り、今日から資産形成を始めよう
ここまで、日本の約8割が属する「マス層」の現状と、私自身が借金100万円超の状態から取り組んできた3つのステップを紹介してきました。
私自身、20代の頃はリボ払いで100万円以上の借金を抱えていました。
そこから家計を見直し、貯金を続け、投資にも取り組んだ結果、40代で資産3,000万円を築くことができました。
マス層から一歩先に進んだ後の生活や、資産3,000万円を築いて感じたことについては、こちらの記事で詳しく紹介しています。
資産形成に特別な才能が必要だとは、私は考えていません。
まずは家計を把握する、支出を一つ見直す、先取りで5,000円を貯める。
そんな小さな行動からでも構いません。
「家計を見直したいけれど、何から始めればいいか分からない」という方は、お金の専門家に相談する方法もあります。
無料相談を利用するかどうかも含め、自分に合った方法を選んでみてください。
\ 【PR】家計や資産形成について無料で相談する /

※本広告はアフィリエイト広告です。
サービス内容や相談条件などの詳細は、公式サイトでご確認ください。
大切なのは、現在の資産額だけで判断することではありません。
今の家計を把握して、自分にできることを一つずつ始めること。
小さな一歩でも、続けていくことで資産形成につながっていきます。
あなたは、まず何から始めますか?
【免責事項】
当ブログの内容は、資産形成や家計管理に関する情報提供を目的としており、特定の金融商品や投資方法を推奨するものではありません。
掲載している情報は記事作成時点で確認したものですが、制度・税制・商品内容・各種サービスの条件などは変更される場合があります。最新の情報については、各公式サイトをご確認ください。
投資には元本割れなどのリスクがあります。実際の投資や金融サービスの利用については、ご自身の判断と責任で行ってください。
また、当ブログにはアフィリエイト広告を掲載しており、広告を経由して申し込み・購入などが行われた場合、運営者に報酬が発生することがあります。