「資産3,000万円」
「アッパーマス層」
この言葉を聞くと、どんな生活をイメージするでしょうか。
高級車に乗り、値札を気にせず買い物をする。
そんな「お金持ち」の生活を想像する人もいるかもしれません。
でも、実際に40代で資産3,000万円に到達した私の生活は、かなり普通です。
服はユニクロやGUが中心。
スーパーでは見切り品も普通に買う。
車も高級車ではありません。
資産3,000万円あれば、生活はどこまで変わるのか?
借金100万円超から資産形成を始め、実際にこの金額に到達した会社員として、現在の生活を正直に紹介します。
とはいえ、資産3,000万円になったからといって、急に生活が派手になったわけではありません。
むしろ、服や食事、普段の買い物など、以前と大きく変わっていない部分もたくさんあります。
一方で、資産が増えたことで「お金に対する考え方」や「お金を使うときの基準」は少しずつ変わりました。
実際にどんな暮らしをしているのか。
資産3,000万円になって変わったこと、変わらなかったことを、私のリアルな生活をもとに紹介します。
【現実】資産3000万円=お金持ち?40代会社員のリアル
資産3000万円あっても、会社員を続ける理由
なぜ、資産3,000万円になった今も、私は会社員を続けているのか。
「資産3,000万円もあるなら、もう仕事を辞めてもいいのでは?」
そう思う人もいるかもしれません。
でも、私は現在も会社員を続けています。
「仕事が大好きだから」というわけではありません(笑)。
私の場合、会社員でいることで利用できる制度もあり、資産形成を続けやすい環境が整っているからです。
私が現在利用しているのは、主に次の3つです。
- 給与から天引きで積み立てる「持株会」:月5,000円
- 会社が掛金を拠出してくれる「企業型確定拠出年金(企業型DC)」:月4,000円
- 税制優遇を受けながら老後に備える「iDeCo」:月20,000円
合計すると月29,000円、年間では約35万円になります。
もちろん、これだけで資産3,000万円を築いたわけではありません。
これまでの貯金や投資に加えて、こうした制度を長く利用してきたことも、現在の資産形成を支えてくれています。
給与から自動的に積み立てられる仕組みがあることで、私自身が毎月「投資しよう」と意識しなくても、資産形成を続けることができます。
だから私にとって、資産3,000万円は「仕事を辞めるための金額」ではなく、「働き方を選ぶための余裕を持つための金額」なのです。
資産家ではなく「危機感を持って行動し続けた一般人」
「3,000万円」と聞くと、何か特別な投資の才能を持った人を想像するかもしれません。
しかし、私自身は特別な投資家ではありません。
どこにでもいる普通の会社員です。
正直に言えば、ここまで資産を増やせた背景には、コロナ禍以降の相場環境や、「NISA」「iDeCo」といった税制優遇制度の存在もありました。
ただ、それだけで3,000万円を築けたわけではありません。
私の場合、20代にお金で苦労した経験から、「このままではいけない」という危機感を持つようになりました。
そこから借金を返済し、貯金を続け、家計を見直しながら、少しずつ投資にも取り組んできました。
特別な才能があったわけではありません。
- お金を貯める
- 無駄な支出を減らす
- 長く投資を続ける
こうしたことを一つずつ積み重ねてきた結果が、現在の資産3,000万円につながっています。
そして、その原点にあったのが、お金がなく惨めな思いをした「20代の苦い経験」です。
[▼あわせて読みたい:私が資産形成を始めた「原点」の話]
「このままではまずい」
その危機感をさらに強くしたのが、「老後2,000万円問題」という言葉でした。
[▼あわせて読みたい:知らないと後悔する「老後地獄」のリアル]
老後の生活や将来のお金について考えるようになり、私は少しずつ資産形成について調べるようになりました。
- 物価上昇による生活費の増加
- 社会保険料や税金の負担
- 預金だけでは資産を増やしにくい環境
など、お金を取り巻く環境についても意識するようになりました。
「会社員として働いて、残ったお金を貯金していれば大丈夫」
そう考えていた私にとって、これからのお金について考えるきっかけになったのです。
そこで私は、X(旧Twitter)やYouTubeで情報収集をしたり、書籍を読んだりしながら、少しずつお金について学び始めました。
そして、そこで得た知識を、貯金や家計の見直し、NISAやiDeCoなどの制度の活用、長期的な投資といった形で、少しずつ実践していきました。
特別な投資の才能があったわけではありません。
お金について学び、できることから行動し、それを長く続けてきた。
その積み重ねが、現在の「資産3,000万円」につながっています。
【変化】資産3000万円を超えて「変わったこと」・「変わらなかったこと」
「資産3,000万円になった瞬間、生活が大きく変わったか?」
と聞かれれば、答えはNOです。
マネーフォワードの数字が増えただけで、現在も毎日同じ時間に起きて、自家用車で会社に通勤しています。
服や食事、普段の買い物など、以前と変わらない部分もたくさんあります。
一方で、資産が積み上がるにつれて、お金に対する考え方や、生活の中での判断基準には少しずつ変化がありました。
ここからは、資産3,000万円になって実際に変わったこと、そして変わらなかったことを紹介します。
変わったこと:理不尽なことに「NO」と言える精神的余裕
資産3,000万円になって、最も大きく変わったのは、目に見える生活レベルではありません。
お金に対する不安が以前より小さくなり、精神的な余裕が生まれたことです。
資産がなかった頃の私は、会社が生活のすべてでした。
「この会社を辞めたら、生活していけない」
そんな不安があったため、理不尽だと感じる業務命令や、気の進まない付き合いなどにも、無理をして合わせることがありました。
しかし、資産3,000万円まで積み上がった今は、以前とは少し考え方が変わりました。
「もし会社を辞めることになっても、すぐに生活が立ち行かなくなるわけではない」
そう思えるだけで、会社に対する見方が変わります。
もちろん、資産3,000万円があれば一生働かなくてもいい、という意味ではありません。
それでも、「何があっても今の会社にしがみつかなければならない」という感覚が薄れたことは、私にとって大きな変化でした。
その結果、本当に必要だと思う仕事にはしっかり取り組みながらも、無意味だと感じることや、参加する必要性を感じない付き合いには、以前よりも「NO」と言えるようになりました。
皮肉なことに、「最悪の場合は辞めるという選択肢もある」と思えるようになったことで、以前より仕事で感じるストレスも減りました。
私にとって、資産3,000万円の一番大きな価値は、豪華な暮らしができることではありません。
「嫌なことを無理に我慢し続けなくてもいい」という選択肢を持てたことです。
変わらなかったこと:10円単位の支出にこだわる「倹約の習慣」
一方で、自分でも驚くほど変わらなかったのが、「金銭感覚」です。
「3,000万円もあるんだから、スーパーで値段なんて見ないでしょ?」
そう思われるかもしれませんが、実際はそんなに変わっていません。
私は今でもスーパーに行けば、安い食材を探します。
コンビニで飲み物を買うこともほとんどありません。
基本的には水筒を持参しています。
なぜなら、資産が増えたからといって、無駄な支出まで増やす必要はないと考えているからです。
私の資産3,000万円は、何か特別な方法で一気に増えたものではありません。
これまでの貯金や日々の倹約で投資に回すお金を作り、長期投資を続けてきた結果です。
だからこそ、資産3,000万円になったからといって、急に生活水準を上げようとは思いません。
もちろん、必要なものや、本当に欲しいものにはお金を使います。
ただ、「資産が3,000万円あるから」という理由だけで、これまで必要なかったものまで買うことはありません。
資産形成では、お金を増やすことだけでなく、増えたお金を無理なく維持していくことも大切だと考えています。
これまで続けてきた倹約の習慣は、資産3,000万円になった今も、私の生活の一部として残っています。
【生活水準】実際の家計簿から見える「お金が減りにくい仕組み」
資産3,000万円になったからといって、私の生活水準が大きく変わったわけではありません。
服や食事、普段の買い物など、以前と大きく変わらない部分もたくさんあります。
それでも資産が少しずつ増えていくのは、家計の中でのお金の流れが変わったからです。
収入が入ったら、まず貯金や投資に回すお金を確保する。
そして、残ったお金の範囲内で生活する。
こうした習慣を長く続けてきたことで、無理に生活水準を上げなくても、余ったお金を資産形成に回せるようになりました。
ここでは、私の実際の家計やお金の使い方を紹介しながら、なぜ資産3,000万円になっても生活水準を大きく変えずにいられるのかを紹介します。
「配当金」はお小遣い程度。でも、資産が増えたことで生まれた「心の余裕」
まず、正直な数字を公開します。
資産3,000万円と言っても、現在の私が受け取っている配当金(米国ETFや国内高配当株)は、年間で約12万円ほどです。
月換算すれば、約1万円。
「えっ、たったそれだけ?」
そう思われたかもしれません。
私自身も、計算してみて「生活の支えにするには、まだまだ遠いな……」と感じています。
電気代の足しになったり、たまに家族で食事をする費用に充てたりする程度で、もちろん、これだけで会社を辞められるような金額ではありません。
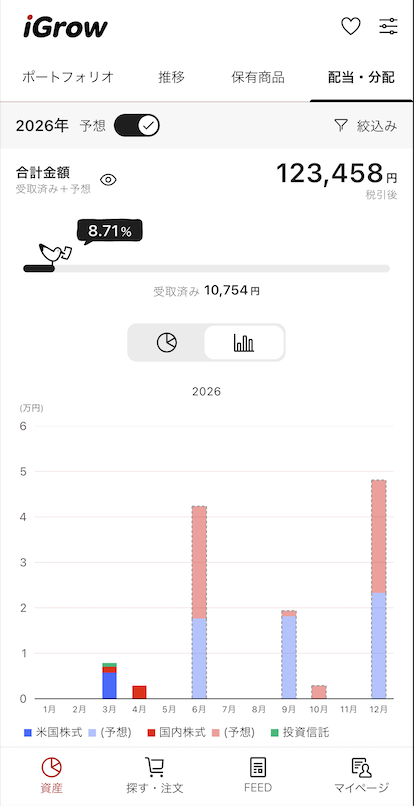
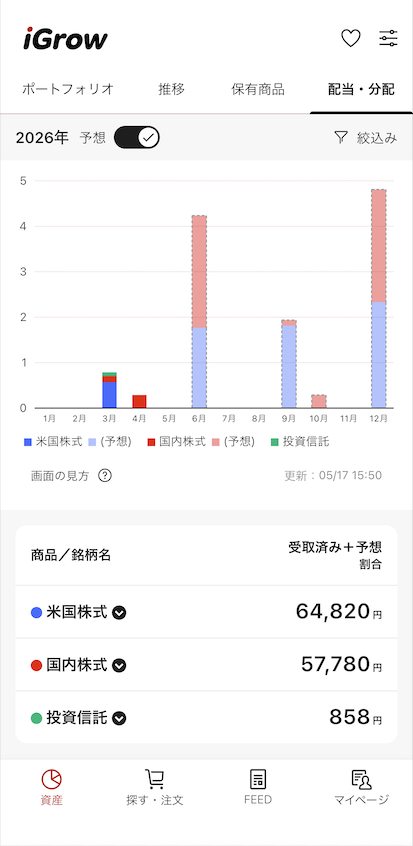
※2026年5月 最新画像左:配当金の年間予想受取額の推移 / 画像右:国内株・米国株の内訳)
ただ、配当金を受け取るようになって、少しずつ変わってきた感覚があります。
たとえば、2026年4月時点での年間配当予想額は約7万8,000円でした。
その後、私は株を買い増ししていませんでしたが、円安による円換算額の変化や、保有している米国ETFの増配などによって、翌月には約12万円まで増えました。
もちろん、為替や配当金は今後も変動します。
それでも、自分が働いて得た給与だけではなく、保有している資産からもお金が生まれていることを実感できたのは、大きな変化でした。
そして、もう一つ大きかったのが、資産そのものが増えたことで生まれた精神的な余裕です。
現在、私の運用資産には1,100万円を超える含み益があります。
もちろん、この含み益は確定した利益ではありません。
株価が大きく下落すれば、含み益は減りますし、場合によっては含み損になる可能性もあります。
それでも、これまで長く投資を続けてきたことで、短期的な株価の変動だけで慌てて売却する必要はない、という感覚を持てるようになりました。
以前は株価が下がると不安になっていましたが、今は長期的な資産形成の途中にあると考え、短期的な値動きに一喜一憂しにくくなっています。
私にとって、資産3,000万円の大きな価値は、配当金が年間12万円あることだけではありません。
「もし相場が下落しても、これまで積み上げてきた資産形成を簡単には手放さない」という精神的な余裕が生まれたこと。
これも、資産3,000万円になって感じた大きな変化の一つです。
健康への支出は「浪費」ではない。資産形成を支えるための自己投資
資産形成では、固定費を見直して無駄な支出を減らすことが大切です。
私自身も、普段の買い物ではできるだけ無駄遣いをしないようにしています。
一方で、節約を優先するあまり、健康まで削る必要はないと考えています。
その代表が、私にとってのジム代です。
私は資産形成を続けている現在も、毎月1万円以上のジム代を支払い、週4〜5回ほど会社帰りに運動しています。
「外を走れば無料なのに、ジムに毎月1万円も払うのはもったいない」
そう思う人もいるかもしれません。
確かに、運動そのものはお金をかけなくてもできます。
それでも私がジムに通い続けているのは、お金を払うことで「運動する習慣」を維持しやすくなるからです。
仕事が終わって疲れていても、ジムに行く。
雨の日でも、暑い日でも、寒い日でも運動できる。
私にとってジムは、単に運動する場所ではなく、健康を維持するための習慣を作る場所になっています。
資産3,000万円を目指して節約することも大切でしたが、だからといって健康を犠牲にしてしまえば、長期的な資産形成を続けることも難しくなります。
もちろん、すべての人に月1万円以上のジム代が必要だとは思いません。
無料で運動できる環境があり、それを継続できるのであれば、それでも十分です。
私の場合は、ジムにお金を払うことで運動を習慣化できているので、この支出には価値があると考えています。
資産形成は、単純に支出をゼロに近づければいいわけではありません。
「お金をかける価値があるもの」と「削っても困らないもの」を見極めること。
それも、資産3,000万円まで資産形成を続けてきた中で、私が学んだことの一つです。
だからこそ、私は言いたい。
月に1万円支払う「リスク」を背負ってでも、「健康」は手に入れるべきです。
それも、資産3,000万円まで資産形成を続けてきた中で、私が学んだことの一つです。
健康への支出も「投資」の一つだと考える理由
投資家らしく考えるなら、ジム代も単なる「消費」ではなく、将来の自分のための支出と考えることができます。
実際に、文部科学省の調査では、スポーツジムに平均週3回以上通う人を対象に、40~85歳の医療費を推計したところ、国民平均より1人あたり約153万円少なくなるという試算があります。
また、運動習慣のある人は国民平均と比べて、肥満の割合や糖尿病の有病率も低いという結果が示されています。
ただし、これは「運動すれば必ず153万円の医療費が節約できる」という意味ではありません。あくまで一定の条件のもとで行われた医療費の試算です。
それでも私は、この調査結果を見て「健康にお金を使う意味はある」と感じました。
そして、私が健康について強く考えるようになった理由がもう一つあります。
私は過去に、大切な人を病気で失うという経験をしました。
その経験から、
「資産を増やすことだけが、人生を豊かにするわけではない」
と強く感じるようになりました。
どれだけ資産を持っていても、健康を失えば、旅行に行ったり、好きなことをしたり、大切な人と時間を過ごしたりすることが難しくなります。
お金は、失っても働いて取り戻せる可能性があります。
でも、失った健康や時間を、後からお金で完全に買い戻すことはできません。
だから私は、金融資産を増やすことだけでなく、健康を維持することも長期的な資産形成の一部だと考えています。
資産3,000万円を目指す過程で、できるだけ無駄な支出を減らしてきました。
一方で、健康を維持するための支出まで削るつもりはありません。
お金を増やすための投資と、健康を維持するための支出。
この2つを両立させることが、私にとっての資産形成です。
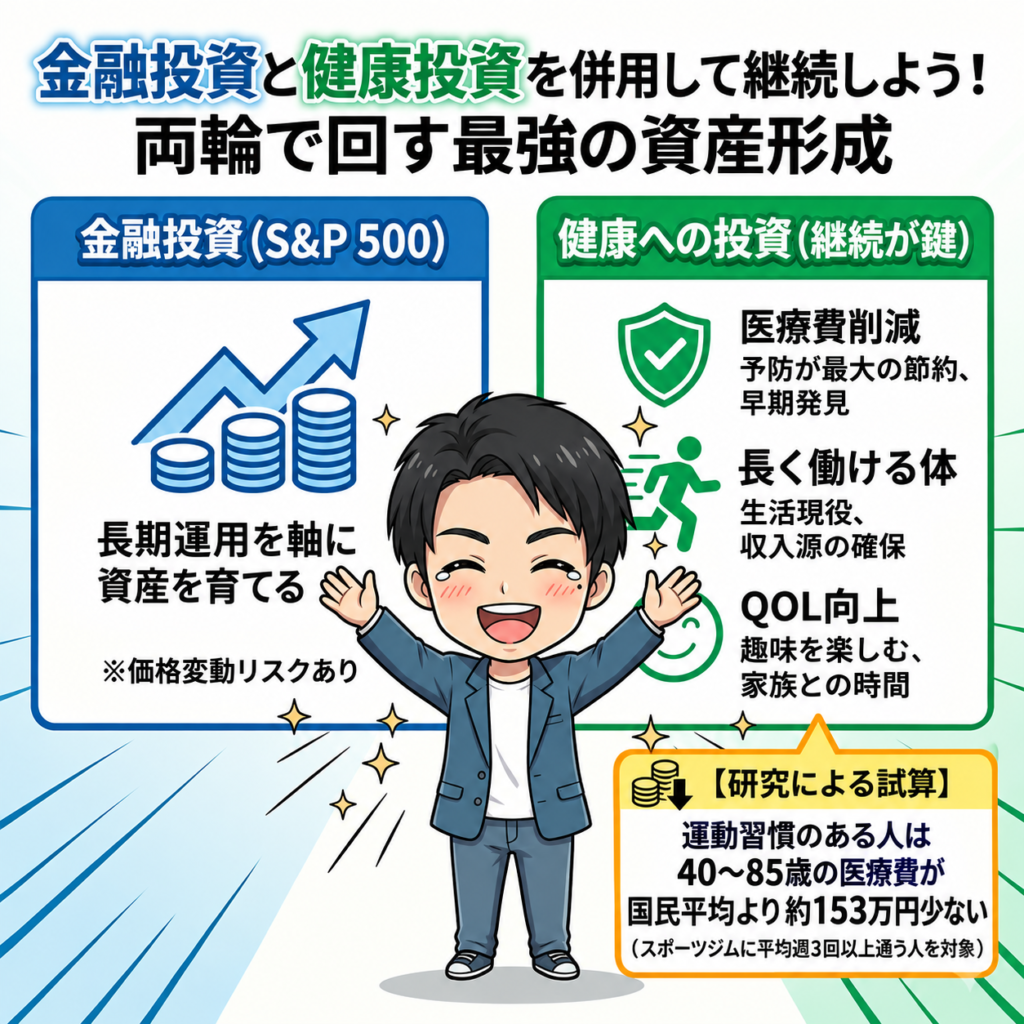
※医療費153万円の数値は、文部科学省「スポーツの経済効果に関する調査研究(平成26年度)」を参考にしています。
「ジム=風呂」理論。ジム代を無駄にしない私なりの活用法
さらに、私の場合はジムに通うことで、運動以外にもメリットを感じています。
運動後はジムの大浴場やサウナを利用してから帰宅するため、入浴そのものをジムで済ませたりすることがあります。
そのため、私にとってジムは、
- 自宅での入浴にかかるガス代・水道代を抑えられる
- 帰宅後の風呂掃除の手間を減らせる
- 運動後にそのままリフレッシュできる
といったメリットもあります。
もちろん、これだけで月1万円以上のジム代を回収できるとは考えていません。
それでも、運動・入浴・リフレッシュをまとめて習慣化できると考えれば、私にとっては十分に価値のある支出です。
さらに、ジムに通うようになったことで、会社と自宅の往復だけでは出会えなかった人や、新しい趣味にも出会えました。
ジムで始めたボクシングにも興味を持つようになり、今ではプロの試合を見ることもあります。
資産形成を続けることは大切ですが、お金を増やすことだけが人生の目的ではありません。
自分が楽しめることや、健康を維持することにもお金と時間を使う。
それも、私にとっては資産3,000万円を築いた後の生活を豊かにするために、大切なことだと考えています。
40代から始める「健康への自己投資」について、運動習慣がもたらすメリットを詳しく解説しています。
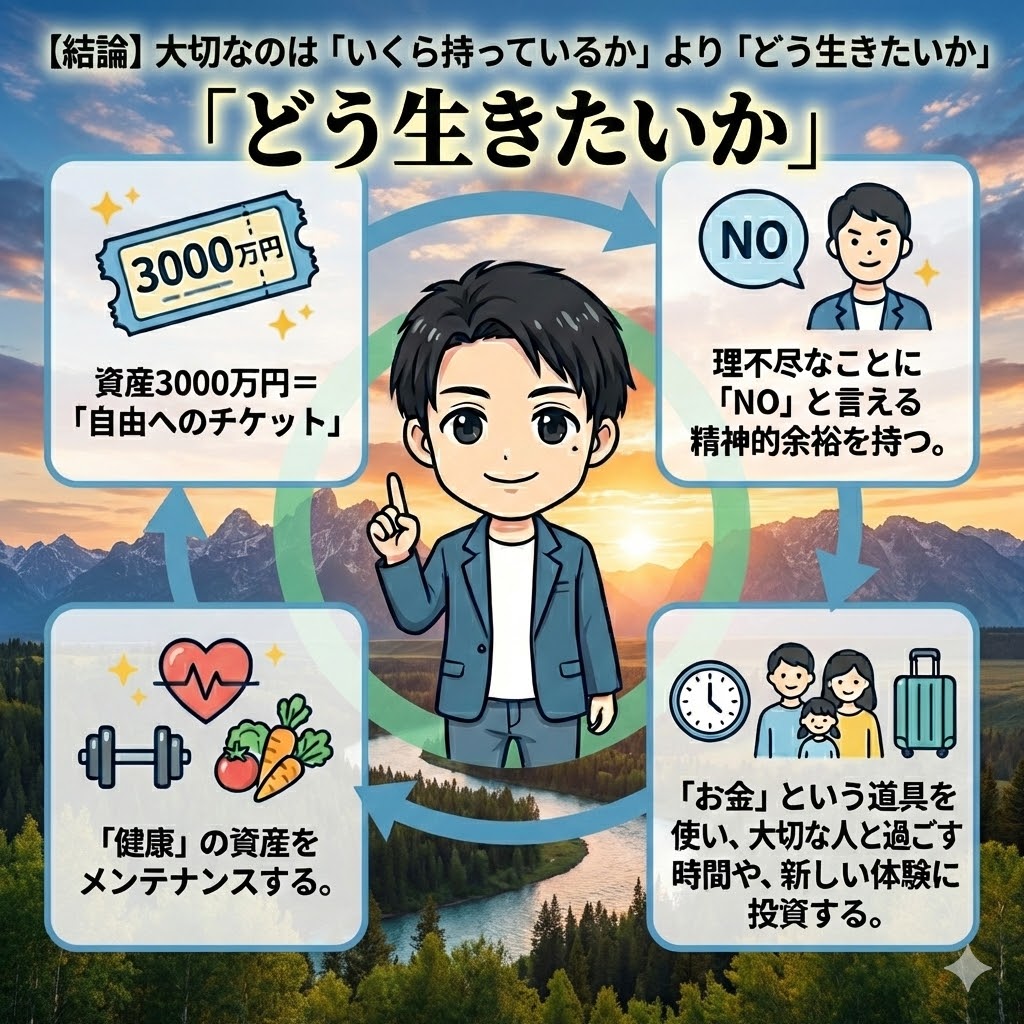
【結論】大切なのは「いくら持っているか」より「どう生きたいか」
「資産3,000万円」という数字は、人生のゴールではありません。
私にとっては、これからの人生で選択肢を増やすための土台です。
20代の頃、リボ払いの返済に追われ、支払いのことばかり考えていた時期がありました。
あの頃を振り返ると、もっと早くお金について考えていればよかったと思います。
もちろん、過ぎてしまった時間を取り戻すことはできません。
だからこそ、これからは「いくら資産を増やすか」だけではなく、増やした資産をどう使って、どんな人生を送りたいのかも大切にしたいと考えています。
私が選んだのは、高級車や贅沢な暮らしではありません。
- 健康を維持するために、お金と時間を使う
- 理不尽なことに「NO」と言える精神的な余裕を持つ
- 大切な人との時間や、新しい体験にお金を使う
こうしたことに、資産3,000万円の価値を感じています。
「資産3,000万円あっても、生活はそれほど変わらない」
この記事をここまで読んで、そう感じた人もいるかもしれません。
実際、私の服装や食生活、普段の買い物などは、以前と大きく変わっていません。
でも、お金に対する不安が小さくなり、以前よりも自分の人生について考えられるようになった。
これは、資産3,000万円になって私が実感した大きな変化です。
資産を増やすことは、贅沢な生活をするためだけではありません。
「もし何かあっても、すぐに生活が立ち行かなくなるわけではない」
そう思えるだけでも、仕事やお金に対する向き合い方は変わります。
私にとって資産3,000万円は、ゴールではありません。
これからも倹約を続け、投資を続けながら、お金に振り回されるのではなく、お金を自分の人生のために使える状態を目指していきます。
もし今、将来のお金について不安を感じているなら、いきなり大きなことをする必要はありません。
まずは、無駄な支出を一つ見直す。
1万円を貯める。
そして、その1万円をきっかけに、少しずつ資産形成を始めてみる。
私自身も、20代に100万円の借金を抱えていたところから始まりました。
小さな行動でも、長く続ければ、人生のお金に対する景色は変わっていきます。
資産3,000万円を築いた今、私が一番伝えたいのは、
「いくら持っているか」だけではなく、「そのお金で、どんな人生を送りたいのか」を考えること。
それが、私にとっての資産形成です。
私が「借金100万円」から「資産3,000万円」へ到達した軌跡
「自分にもできるだろうか?」と感じた方へ。
私が20代の借金100万円から、40代で資産3,000万円に到達するまでに取り組んできたことを、プロフィールにまとめています。
▼たけの詳しいプロフィール:借金完済からアッパーマス層へのロードマップ
また、「実際にどんな銘柄に、いくら投資しているの?」と気になった方は、現在のポートフォリオも公開しています。
▼リボ払い100万円からの大逆転!資産3,000万円を築いたポートフォリオ全公開
【免責事項】
当ブログに掲載している情報は、資産形成や投資に関する情報提供を目的としたものであり、特定の金融商品や投資方法を推奨するものではありません。
投資には元本割れなどのリスクがあり、将来の運用成果を保証するものではありません。
記事内で紹介している内容は、あくまで私自身の経験や考えに基づくものです。最終的な投資判断は、ご自身の判断と責任においてお願いいたします。