こんにちは、「たけのこマネー+(プラス)」のたけです。
今でこそNISAで投資を続けていますが、以前の私は「将来のお金は貯金で準備するもの」と本気で思っていました。
20代の頃は、そもそも貯金とはほとんど無縁の生活。
30代になってようやく本格的に貯金を始め、会社の財形貯蓄制度を利用したり、自炊や社員食堂を活用したりしながら、少しずつお金を残せるようになりました。
そんな私が当時、強く意識していたのが「老後2,000万円」という金額です。
「定年になれば、今のような給与収入はなくなる」
「物価も上がっているし、税金などの負担も増えている」
「だったら、定年までに2,000万円は貯めておかないと…」
そんな焦りがありました。
そこで私が考えた方法は、とてもシンプルです。
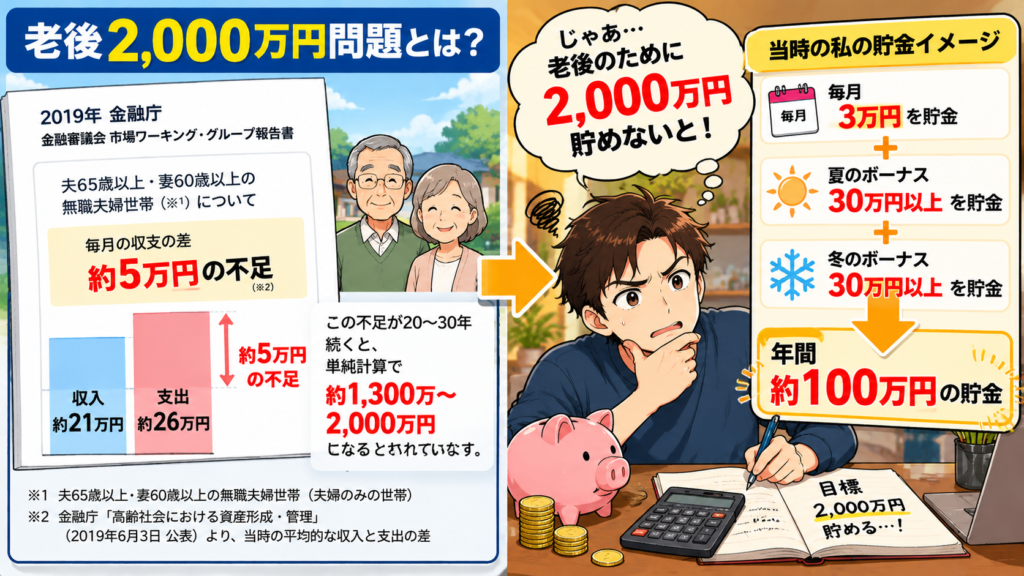
毎月 3万円 を貯金
夏と冬のボーナスから、それぞれ 30万円 を貯金
→ とにかく年間 100万円近く 貯めていく
当時の私にとって、お金を貯める方法はこれしかありませんでした。
「貯金」という足し算です。
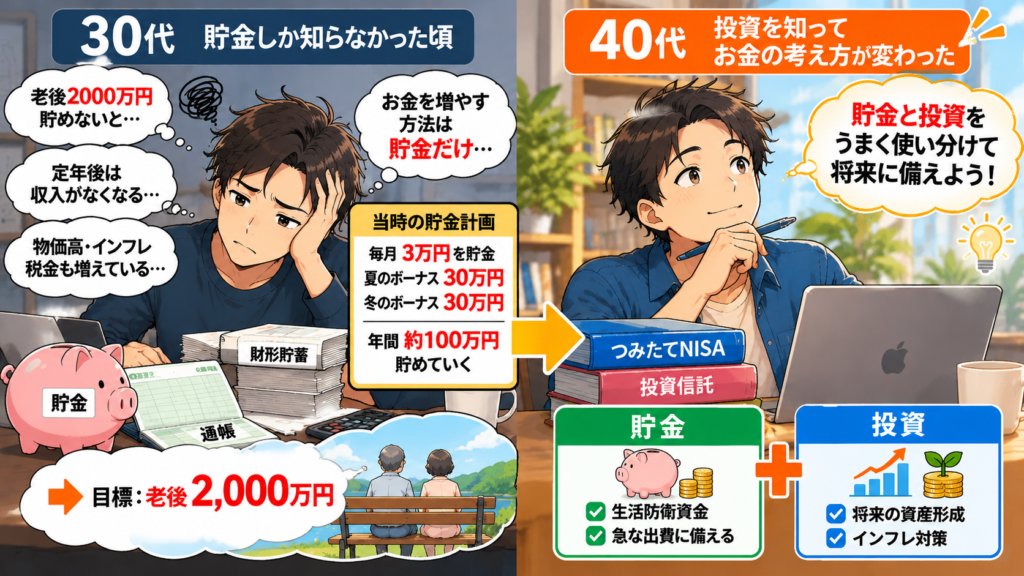
40代で投資を知り、貯金と投資にはそれぞれ役割があると考えるようになりました。
投資については、
「危険そう」
「お金持ちがやるもの」
「普通の会社員が手を出すには怖い」
そんなイメージを持っていました。
ところが40代になって、会社の同僚から何気なく言われた一言が、その後のお金に対する考え方を変えるきっかけになります。
「投資、始めてみない?」
……と言っても、この一言に感銘を受けて投資を始めたわけではありません。
最初は断りました。
それでも最終的に口座を開設した理由は、今振り返ると少し恥ずかしいものです。
口座を開設すると商品券がもらえるキャンペーンがあったから。
「それなら、とりあえず作ってみようかな」
投資の知識はゼロ。
窓口でNISAの毎月積み立てる銘柄を聞かれても、
「なんでもいいです」
という状態でした。
さらに、その後しばらくすると、自分がNISAで積み立てていることさえ忘れていました。
楽天経済圏が話題になり、楽天証券でNISA口座を作ろうとしたところ、「すでにNISA口座が開設されている」という趣旨の通知が届きました。
そこでようやく、
「そういえば、窓口でNISAを始めていた……」
と思い出したくらいです。
そこから窓口で始めたNISAを見直し、楽天証券でつみたてNISAを再スタートしました。
最初から投資について勉強していたわけでも、複利の力を理解していたわけでもありません。
むしろ私は、「貯金しか知らなかったところから投資を始めた、ごく普通の会社員」でした。
それでも投資を続ける中で、少しずつお金に対する考え方が変わっていきました。
「老後2,000万円あれば安心」と単純に考えていたこと。
「投資=危険」と決めつけていたこと。
そして、将来のお金まですべて貯金だけで準備しようとしていたこと。
もちろん、今でも貯金は大切だと思っています。
生活費や急な出費に備えるお金まで投資するつもりはありませんし、投資には元本割れのリスクもあります。
ただ、私にとって大きく変わったのは、
「貯金か投資か」ではなく、「貯金と投資をどう使い分けるか」
と考えるようになったことでした。
この記事では、貯金だけで老後2,000万円を目指していた私が、40代で投資を始めてから変わった5つのお金の考え方を、実体験をもとに紹介します。
これからNISAを始めようか迷っている方や、
「貯金はしている。でも、このまま貯金だけでいいのだろうか?」
と感じている方に、ひとつの実例として読んでもらえればと思います。
30代の私は「老後2,000万円=2,000万円貯金すること」だと思っていた
30代になり、本格的に貯金を始めた私が強く意識するようになったのが、「老後2,000万円問題」でした。
2019年、金融審議会の報告書をきっかけに「老後2,000万円」という言葉が大きな話題になりました。
報告書では、夫65歳以上・妻60歳以上の無職夫婦世帯について、当時の平均的な収入と支出の差が毎月約5万円になるケースが示されています。
この不足が20~30年続くと、単純計算で約1,300万~2,000万円になる。
ただし、これは「老後は誰でも2,000万円必要」という意味ではありません。必要なお金は、年金額や生活費、住居、働く期間などによって大きく変わります。
ところが、当時の私はそんなところまで考えていませんでした。
頭に残ったのは、
「老後に2,000万円必要らしい」という数字だけ。
そして出した答えが、これです。
今振り返ると、ずいぶん単純な考え方だったと思います。
でも当時の私にとって、資産形成とは、
「働く → 節約する → 貯金する」
ほぼこれだけでした。
投資によってお金を育てるという発想はありません。
だから「2,000万円必要」と聞けば、
「だったら、2,000万円を貯金すればいい」と考えたのです。
もちろん、この時期に身につけた貯金習慣が無駄だったとは思っていません。
財形貯蓄を利用し、自炊や社員食堂も活用する。固定費も見直して、給料やボーナスから先に貯金する。
この習慣は、その後の資産形成の土台になりました。
ただ、一つだけ今とは大きく違います。
当時の私は「貯金すること」と「資産形成すること」を、ほとんど同じ意味だと思っていました。
この考え方が変わるのは、40代になって投資を知ってからです。
私が知っていた資産形成は「貯金」という足し算だけだった
当時の私には、資産形成という言葉すらあまり馴染みがありませんでした。
お金を増やしたければ、やることは一つ。
「今月はいくら貯金できたか?」
それだけです。
10万円貯めれば、10万円増える。
50万円貯めれば、50万円増える。
100万円貯めれば、100万円増える。
私の中では、完全に「貯金という足し算」でした。
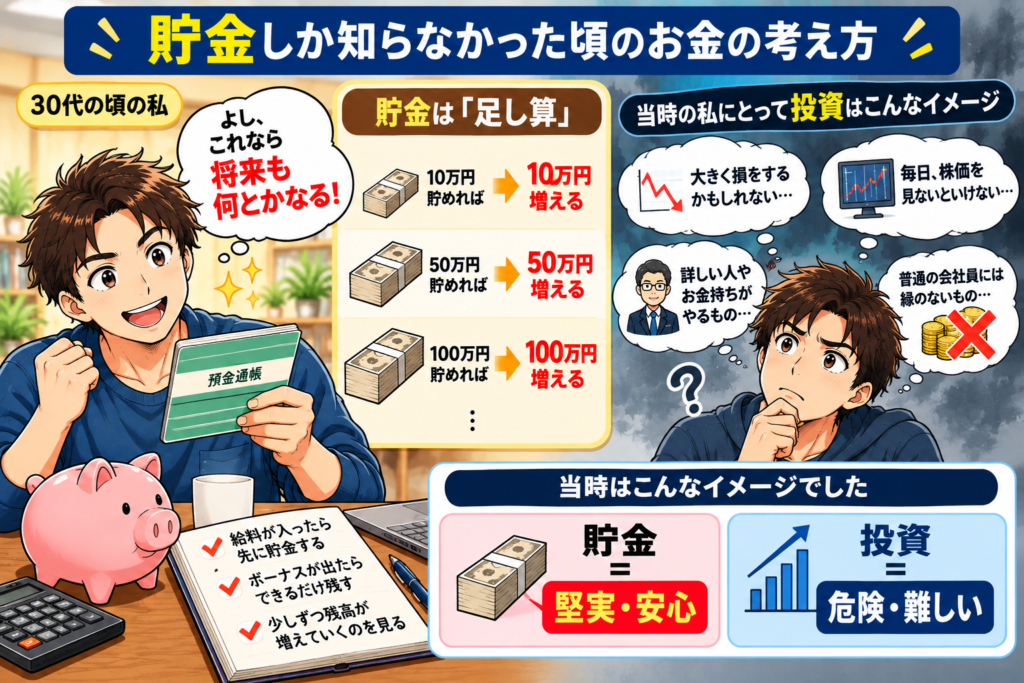
投資は、普通の会社員には縁のないものだと思っていました。
給料が振り込まれたら、先に貯金する。
ボーナスが出たら、できるだけ残す。
通帳の残高が少しずつ増えていく。それを見ると、
「よし、これなら将来も何とかなる」
と、少し安心していました。
今振り返っても、貯金を続けたこと自体は間違いだったとは思っていません。
むしろ、ここで身につけた「収入のすべてを使わない習慣」が、その後の資産形成の土台になりました。
問題は、「お金を増やす=貯金する」以外の方法を、ほとんど知らなかったことです。
投資は「危険」「お金持ちがやるもの」だと思っていた
当時の私にとって、「投資」はかなり遠い世界の話でした。
「普通の会社員が、毎月の給料から投資する」
という発想自体が、ほとんどありませんでした。
今のようにNISAで毎月積み立てる自分からすると不思議ですが、当時は本気で、
貯金=堅実
投資=危険
くらいに分けて考えていたんです。
だから投資について調べようとも思いませんでした。
知らないから怖い。
怖いから調べない。
調べないから、さらに分からない。
完全にこの繰り返しでした。
そんな私が投資を始めたきっかけは、経済ニュースでも、投資の本でもありませんでした。
会社の同僚から言われた、何気ない一言です。
「投資、始めてみない?」
しかも、この一言を聞いた私は最初は、普通に断りました。
投資に興味のなかった私が、それでも最終的に口座を開設した理由。
今振り返ると、資産形成ブログを書いている人間としては少し恥ずかしい理由でした。
私の投資デビューは「商品券が欲しかったから」
同僚から「投資、始めてみない?」と言われても、最初は普通に断った私。
ところが、そのあとに聞いた一言で気持ちが変わります。
「え、商品券もらえるの?」
さっきまで「投資は怖い」と思っていたのに、
「それなら、とりあえず作ってみようかな」
我ながら単純です。
NISAの税制メリットを理解したからでもありません。
将来の資産形成について真剣に考えたからでもありません。
私が投資を始めた理由は、商品券が欲しかったから。
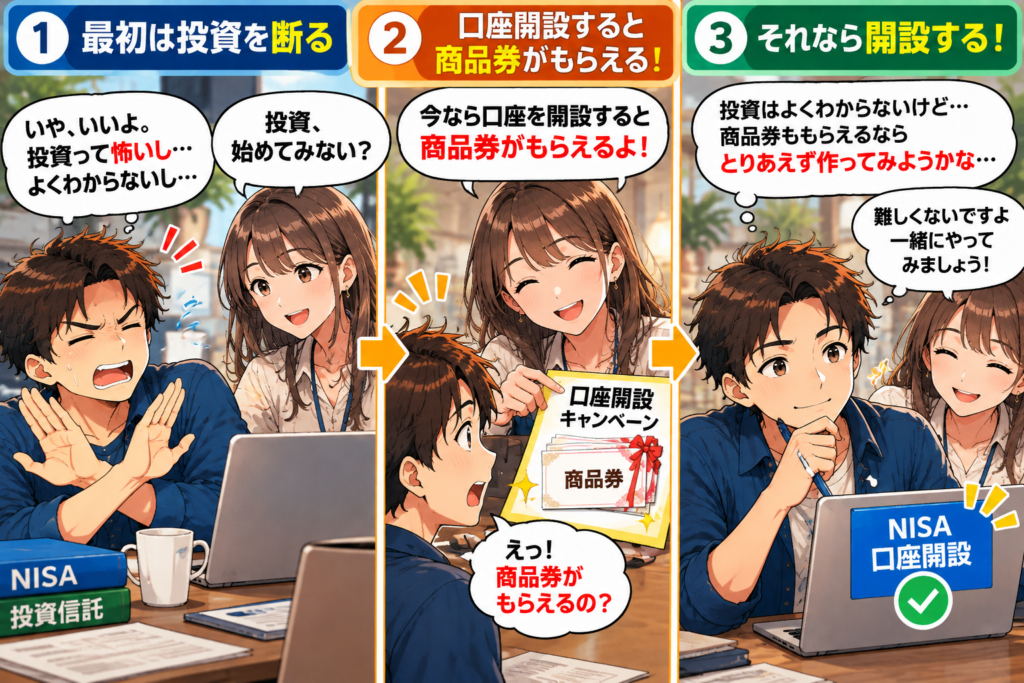
今では資産形成についてブログを書いているので、もう少し格好のいい理由を書きたいところですが、これが私の投資デビューのリアルです。
「なんでもいいです」で始まった私のNISA
商品券につられて口座を開設したものの、当時の私は投資について本当に何も知りませんでした。
金融機関の窓口で、
「毎月積み立てる銘柄は、どれにしますか?」と聞かれても、違いがまったく分かりません。
私が答えたのは、
「なんでもいいです」
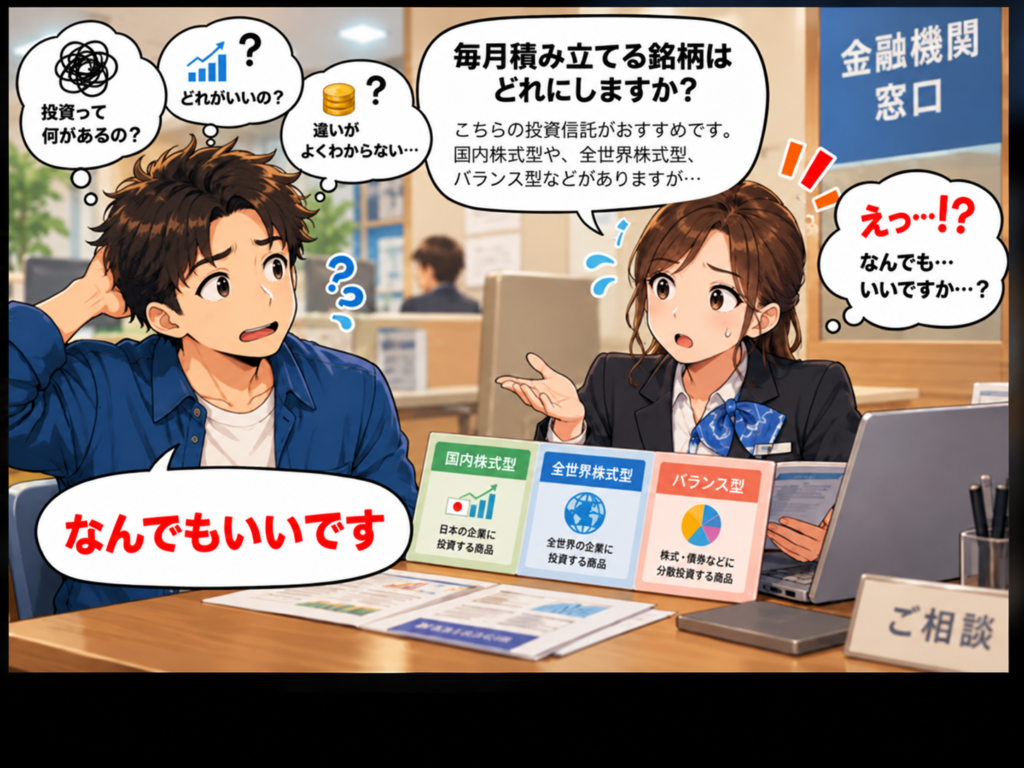
投資の知識がないまま、NISAの積立銘柄を「なんでもいいです」と答えて始めた当時のイメージ。今なら「いや、そこはちゃんと確認しようよ」と当時の自分に言いたくなります。
結局、何を選んだのか。正直に言うと、今では商品名すら覚えていません。
それくらい投資に無頓着でした。
ただ、毎月5,000円の積み立てだけは、そのまま続いていました。
「楽天経済圏」に食いついた
そんなあるとき、世間で「楽天経済圏」という言葉をよく見かけるようになりました。
楽天市場や楽天カードなど、楽天グループのサービスを利用することでポイント還元などのメリットを受けられる。
当時の私は、この仕組みにかなり興味を持ちました。
「楽天のサービスをまとめたら、もっとポイントが貯まるんじゃないか?」
そして調べていくうちに、楽天証券でもNISAを利用できることを知ります。
そこで私が考えたのが、
「楽天でNISAも始めれば、SPUも増えるじゃん」
でした。
ここでも、「将来のために資産運用を始めよう」ではありません。
ポイントです。
楽天経済圏・SPUとは?
楽天経済圏とは、楽天市場・楽天カードなど、楽天グループのサービスを組み合わせて利用し、楽天ポイントを効率よく貯めたり使ったりする仕組みのことです。
SPU(スーパーポイントアッププログラム)は、対象となる楽天サービスの利用条件を達成すると、楽天市場での買い物でもらえるポイント倍率がアップする仕組みです。
※SPUの対象サービスや条件、ポイント倍率は変更されることがあります。最新情報は楽天公式サイトをご確認ください。
商品券で投資を始めた人間が、今度はポイントをきっかけに楽天証券へ興味を持ったわけです。
早速、楽天証券でNISA口座の開設を申し込みました。
ところが、「すでにNISA口座をお持ちのため、開設できません」
という趣旨のお知らせが届きます。
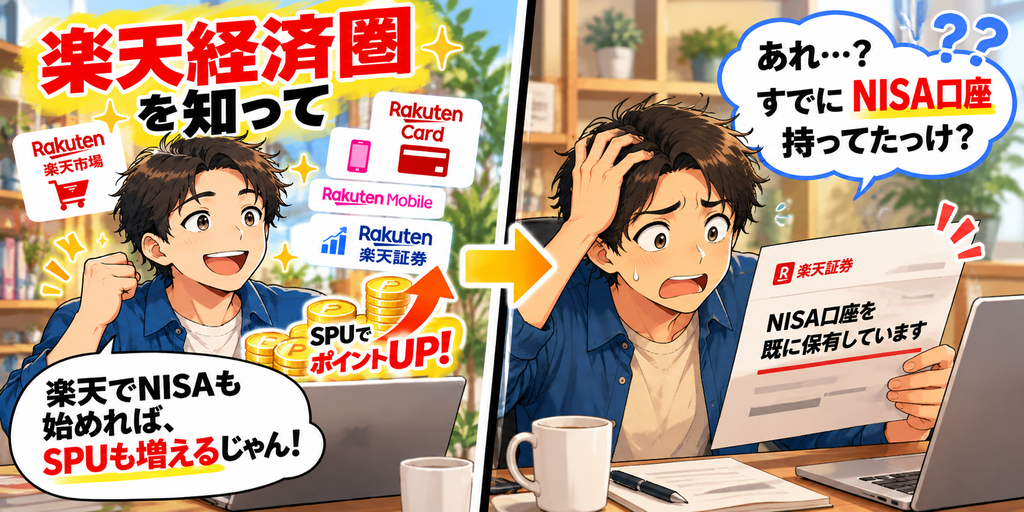
楽天証券でNISAを始めようとしたところ、すでにNISA口座を持っていたことが判明「NISA口座?」
ここでようやく思い出しました。
「そういえば、窓口でNISAやってたっけ?」
毎月5,000円を積み立てていたにもかかわらず、その存在を忘れて楽天証券で新しくNISAを始めようとしていたんです。
今振り返っても、なかなかの無頓着ぶりです。
当時の私が、いかに投資の仕組みを理解していなかったかがよく分かります。
窓口から楽天証券へ。私にとって「2度目の投資デビュー」
これをきっかけに、それまでのNISAを改めて確認しました。
積み立て自体は続いていましたが、私には一つ不満がありました。
ネット上で資産状況を確認しづらかったことです。
「今いくらになっているのか」
「何に投資しているのか」
もっと自分で簡単に確認したい。
そこで、それまで利用していた金融機関から楽天証券へNISA口座を変更することにしました。
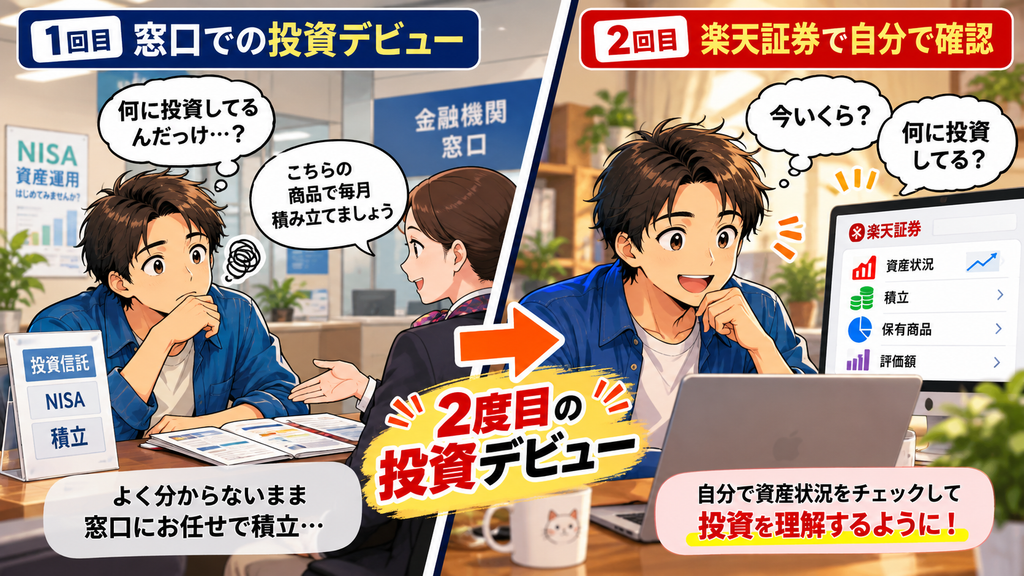
窓口任せだった1回目の投資から、楽天証券で自分の資産状況を確認する「2度目の投資デビュー」へ必要な書類を取り寄せて手続きを進め、楽天証券で積み立てを再スタート。
私にとっては、これが「2度目の投資デビュー」だったように思います。
最初の投資デビューは、商品券につられて始めたもの。
何に投資しているのかもよく分からないまま、窓口で勧められるがままに毎月5,000円を積み立てていました。
一方、楽天証券へ移ってからは少し違いました。
ネットを開けば、
「今いくらになっているのか」
「何に投資しているのか」
を、自分ですぐに確認できます。
もちろん、この時点で投資について詳しくなったわけではありません。
楽天証券に興味を持ったきっかけだって、楽天ポイントがお得だと思ったからです。
それでも、これまで「預けっぱなし」だった投資を、自分のお金として見る機会が少しずつ増えていきました。
そして、
「あれ? 投資って思っていたより身近なものなのかもしれない」
そんな感覚が芽生え始めます。
ここから、ずっと「貯金すること」しか考えてこなかった私のお金との向き合い方が、少しずつ変わっていきました。
貯金一辺倒だった私が、毎月20万円を投資するようになった
楽天証券へ移ってから、私は以前よりも自分の資産を見るようになりました。
毎日の値動きを見るたびに、こんなことを考えるようになりました。
「今日は増えている」
「昨日より減っている」
「この投資信託は、こんな値動きをするのか」
それまで銀行口座の残高くらいしか見ていなかった私にとって、自分のお金が毎日動いているのは新鮮でした。
すると、少しずつ投資について調べるようになります。
そして、あることを考えるようになりました。
「このまま貯金だけを続けていて、本当にいいのだろうか?」
30代の私は、とにかく貯金することが正解だと思っていました。
給料が入ったら貯める。
ボーナスが入ったら貯める。
老後2,000万円も、時間をかけて貯金だけで作ればいい。
それで十分だと思っていたのです。
ところが投資を知ってから、その考えが一気に変わっていきました。
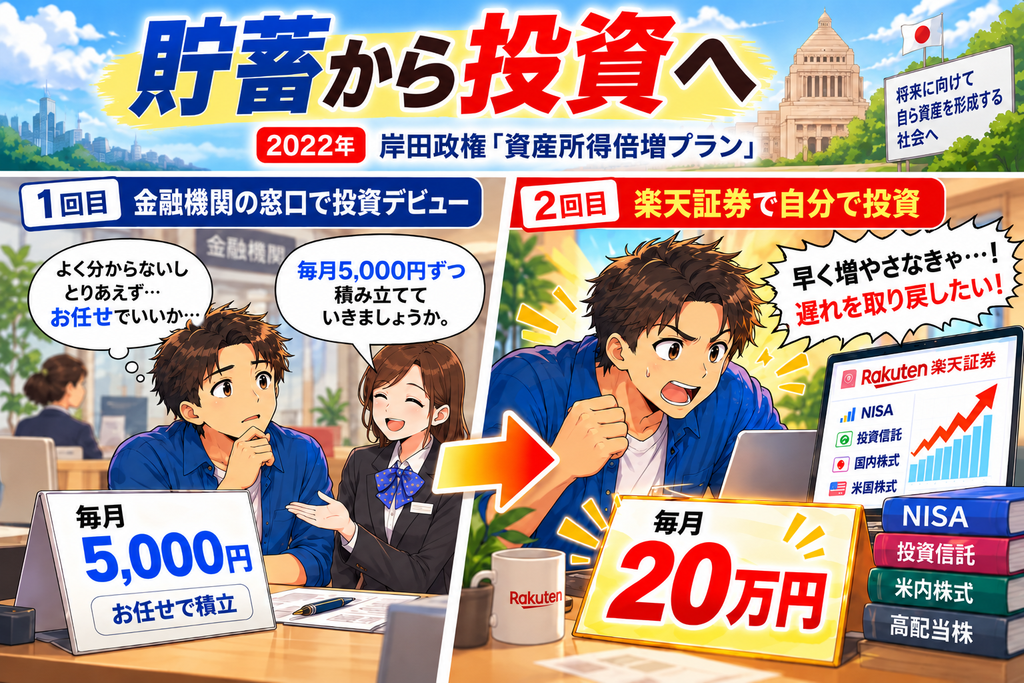
最初は月5,000円。
その後、本格的に投資を始めるようになり、毎月の投資額を5万円まで増やしました。
そして2022年頃には、毎月20万円を投資するようになっていました。
当時、なぜ毎月20万円まで投資額を増やしてしまったのか。その頃の心境や現在の投資スタイルについては、こちらの記事でも詳しく振り返っています。
月5,000円から月20万円。
金額だけを見れば、40倍です。
ただ、ここは誤解してほしくありません。
収入が突然4倍になったわけでも、投資の知識が急にプロ並みになったわけでもありません。
それまでコツコツ貯めてきた現金を、かなり速いペースで投資へ移していたのです。
当時の頭の中には、
「40代から投資を始めたんだから、遅れを取り戻さなきゃ」
という焦りがありました。
「もっと早く投資を始めていれば……」
そう考えれば考えるほど、銀行口座に現金を置いておくことが、もったいなく感じるようになっていきました。
今なら、当時の自分に一言言いたいです。
「ちょっと極端じゃないか?」と。
貯金しか信じていなかった人間が、投資を知った途端、今度は反対側へ振れすぎてしまったのです。
貯金一辺倒から、投資一辺倒へ。
振り返れば、この時期の私は資産形成について勉強していたというより、「早くお金を増やしたい」という気持ちに少し追い立てられていたのだと思います。
もちろん、この経験をすべて後悔しているわけではありません。
実際に自分のお金を投資したからこそ、値上がりする嬉しさも、資産が大きく減る怖さも経験できました。
そして何より、
「貯金と投資、どちらか一方だけで考える必要はない」
ということに、後になって気づくことになります。
毎月20万円を投資していた時期は、私にとって資産形成が一気に加速した時期であると同時に、
「投資は多ければ多いほどいいわけではない」と知るための時期でもありました。
では、自分に合った積立額はいくらなのか。
私自身の経験も踏まえて、5,000円・1万円・3万円・5万円で比較した記事を参考にしてください。
投資を始めて変わった、お金に対する5つの考え方
ここまで振り返ると、私の投資デビューは決して格好いいものではありませんでした。
商品券につられてNISAを始め、「なんでもいいです」と窓口で答え、
その後は楽天ポイントにひかれて楽天証券へ。
さらに、40代から投資を始めた焦りから、毎月20万円まで投資額を増やした時期もありました。
こうして書くと、かなり行き当たりばったりです。
それでも、実際に自分のお金を投資したことで、貯金だけをしていた頃には気づかなかったことがいくつもありました。
ここからは、私自身が投資を始めて変わった「お金に対する5つの考え方」を紹介します。
①「貯める」だけではなく、「働いてもらう」という考え方を知った
30代までの私は、
お金を増やす方法=貯金
だと思っていました。
10万円増やしたければ、10万円貯める。
100万円増やしたければ、100万円貯める。
とてもシンプルです。
実際、貯金は大切です。
今でも生活防衛資金まで投資に回そうとは思いません。
ただ、投資を始めて初めて知ったのは、
「自分が働くだけでなく、お金にも働いてもらう方法がある」ということでした。
参考:金融庁「資産形成の基本|長期・積立・分散投資」
もちろん、投資したから必ず増えるわけではありません。
下がることもあります。
それでも、給料から貯金するだけだった頃とは違い、自分が仕事をしていない間にも資産が動いている。
この感覚は、私のお金に対する考え方を大きく変えました。
②「もっと早く始めればよかった」と思うほど、時間の大切さを知った
投資を始めてから、何度も思いました。
「20代、せめて30代から始めていたら…」
投資では、金額だけでなく「時間」が大きな意味を持ちます。
長く運用できれば、それだけ複利の力を活かせる可能性があります。
私は40代になってから、そのことを知りました。
だからこそ一時期、
「遅れを取り戻さなきゃ」
と焦って毎月20万円まで投資額を増やしてしまったわけですが、それも今となっては一つの経験です。
大切なのは、過去を悔やむことではありません。
20代には20代の時間がある。
40代には40代からできることがある。
「今日が一番若い日」
という言葉を投資の世界でよく見かけますが、これは実際に投資を始めてみると、よく分かります。
※金融庁も、長期投資では運用期間が長くなることで複利効果を活かしやすくなると紹介しています。
参考:NISAを利用する皆さまへ
③「現金だけ持っていれば安心」とは思わなくなった
以前の私は、銀行口座の残高が増えることに安心感を覚えていました。
通帳の数字が増えていれば、それでいい。
しかし投資を始めてから、物価についても気にするようになりました。
100万円は、10年後も数字の上では100万円です。
でも、その100万円で買えるものまで同じとは限りません。
実際、総務省が公表する消費者物価指数でも、物価の変動は継続的に確認されています。
総務省統計局「消費者物価指数(CPI)」
食品も、光熱費も、日用品も、少しずつ値段が上がっていく。
そう考えると、「現金だから絶対に安全」とも言い切れないことに気づきました。
だからといって、現金を全部投資に回せばいいわけでもありません。
今の私は、
近いうちに使う予定のお金は現金。
当面使う予定がなく、長期で運用できるお金は投資。
そんなふうに役割を分けて考えるようになりました。
④「たくさん投資する」より「続けられる金額」が大事だと分かった
毎月20万円を投資していた頃の私は、
投資額が多いほど、資産形成も早く進む
と思っていました。
確かに計算上は、その通りです。
でも実際の生活では、それだけではありません。
急な出費もあります。
車の買い替えもあれば、旅行や趣味にお金を使いたい時もあります。
投資のために今の生活を削りすぎてしまえば、長くは続きません。
私自身、一度大きく投資へ振れたからこそ、
「無理なく続けられることの方が大切だ」
と感じるようになりました。
月5,000円でも、1万円でも、3万円でもいい。
周りと比べる必要もありません。
自分の家計で無理なく続けられる金額を決める。
結局、それが一番強いのだと思います。
⑤「お金を増やすこと」自体が目的ではないと気づいた
投資を始めると、資産額が気になるようになります。
昨日より増えた。
今日は減った。
資産が1,000万円を超えた。
2,000万円を超えた。
数字が増えるのは、やはり嬉しいものです。
でも資産形成を続けているうちに、少し考え方が変わりました。
「このお金、最終的に何のために増やしているんだろう?」
老後の安心のため。
働き方の選択肢を増やすため。
旅行や趣味を楽しむため。
家族や大切な人との時間に使うため。
目的は人それぞれです。
私の場合も、以前は「老後2,000万円を貯める」という数字そのものが目標になっていました。
でも今は、
お金は貯めるためだけにあるのではなく、人生の選択肢を増やすためにある
と思うようになりました。
貯金だけだった頃には、ここまで考えたことはありませんでした。
投資を始めたことで、私は「どう増やすか」だけではなく、
「どう貯めるか」
「どう使うか」
「何のためにお金を持つのか」
まで考えるようになったのです。
投資を始めて一番変わったのは、資産額そのものではなく、
お金との付き合い方だったのかもしれません。
まとめ|貯金しか知らなかった私が投資を始めて変わったこと
ここまで、貯金しか知らなかった私が投資を始めて、お金に対する考え方がどう変わったのかを書いてきました。
私の投資の始まりは、決して立派なものではありません。
商品券につられてNISAを始め、
「何を積み立てますか?」
と聞かれても分からず、
「なんでもいいです」
と答えていました。
その後は楽天ポイントをきっかけに楽天証券へ移り、焦って毎月20万円まで投資額を増やした時期もあります。
今思えば、ずいぶん遠回りしました。
でも、その経験があったからこそ、
貯金だけが正解でも、投資だけが正解でもない
と気づくことができました。
大切なのは、自分の生活を守るお金を残しながら、将来のお金にも少しずつ働いてもらうことです。
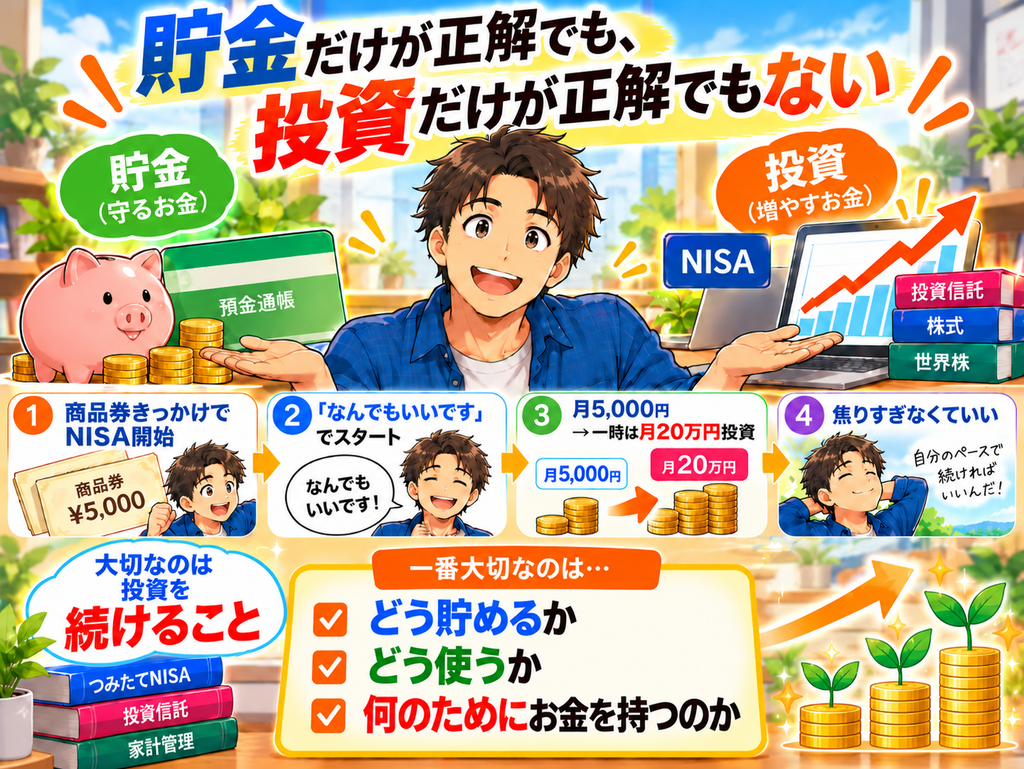
貯金だけでも投資だけでもなく、自分のペースで投資を続けることが大切もし今、
「投資に興味はあるけれど、よく分からなくて怖い」
と思っているなら、昔の私と同じです。
最初から詳しくなる必要はありません。
月5,000円でもいい。
無理のない金額で始めて、分からないことが出てきたら、その都度調べていけばいいと思います。
私自身、「なんでもいいです」から始まりました。
だからこそ、投資を始める前から完璧である必要はないと感じています。
ただ、一つだけ昔の自分に言えることがあります。
焦らなくていい。
大切なのは、誰かと比べることではなく、自分のお金と向き合うきっかけを作ること。
投資を始めて一番変わったのは、資産額だけではありません。
「これからのお金をどうするか」を、自分で考えるようになったこと。
それが、私にとって一番大きな変化でした。
免責事項
本記事は、筆者自身の経験や考えをもとに作成したものであり、特定の金融商品や投資手法を推奨するものではありません。
投資には元本割れなどのリスクがあります。最終的な投資判断は、ご自身の状況やリスク許容度を踏まえて行ってください。
また、制度・サービス内容・手数料などは変更される場合があります。最新情報は金融庁や各金融機関の公式サイトをご確認ください。