こんにちは、「たけのこマネー+(プラス)」のたけです。
「複利ってよく聞くけれど、実際どんな仕組みなの?」
NISAや投資信託について調べていると、一度は「複利」という言葉を目にすると思います。
複利とは、運用で得た利益を再び運用に回すことで、元本だけでなく利益にも利益がついていく仕組みです。
私自身、投資を始めたのは40代になってからでした。
20代の頃にはリボ払いで100万円を超える借金を抱え、30代になってから本格的に貯金を開始。そして40代でNISAをきっかけに投資を始め、現在は資産3,000万円を超えています。
もちろん、ここまで資産が増えたのは複利だけの力ではありません。
毎月の積み立て、追加投資、相場の上昇、そして運用で得た利益。
いくつもの要因が重なった結果です。
それでも投資を続ける中で実感したのが、運用する金額が大きくなり、期間が長くなるほど、同じ数%の値動きでも資産に与える金額が大きくなるということでした。
では、複利はどのような仕組みで働くのでしょうか。
この記事では、
- 複利とは何か
- 単利と複利は何が違うのか
- 10年・20年・30年でどのくらい差が出るのか
- NISAで複利を活かすにはどうすればいいのか
- 40代から投資を始めた私が実際に感じた変化
を、シミュレーションと私自身の運用経験を交えながら、初心者にも分かりやすく紹介します。
「投資を始めたばかりで、複利がいまいち分からない」
そんな方にこそ、最初に知ってほしい仕組みです。
複利とは?初心者向けにわかりやすく解説
複利とは、運用で得た利益を元本に加え、その合計金額をさらに運用していく仕組みです。
言葉だけでは少し分かりにくいので、100万円を年5%で運用できたと仮定して考えてみます。
1年目は、100万円の5%なので利益は5万円。
資産は105万円になります。
ここで5万円の利益を使わず、そのまま運用を続けたとします。
すると2年目は、最初の100万円ではなく105万円に対して5%の利益がつくため、約5万2,500円増えて110万2,500円になります。
さらに3年目は、110万2,500円を元に運用することになります。
このように、
元本 → 利益が出る → 利益も運用する → その利益にも利益がつく
という流れを繰り返すのが複利です。
最初の数年では、それほど大きな違いには見えないかもしれません。
しかし、運用期間が10年、20年、30年と長くなるにつれて、複利による差は徐々に大きくなっていきます。
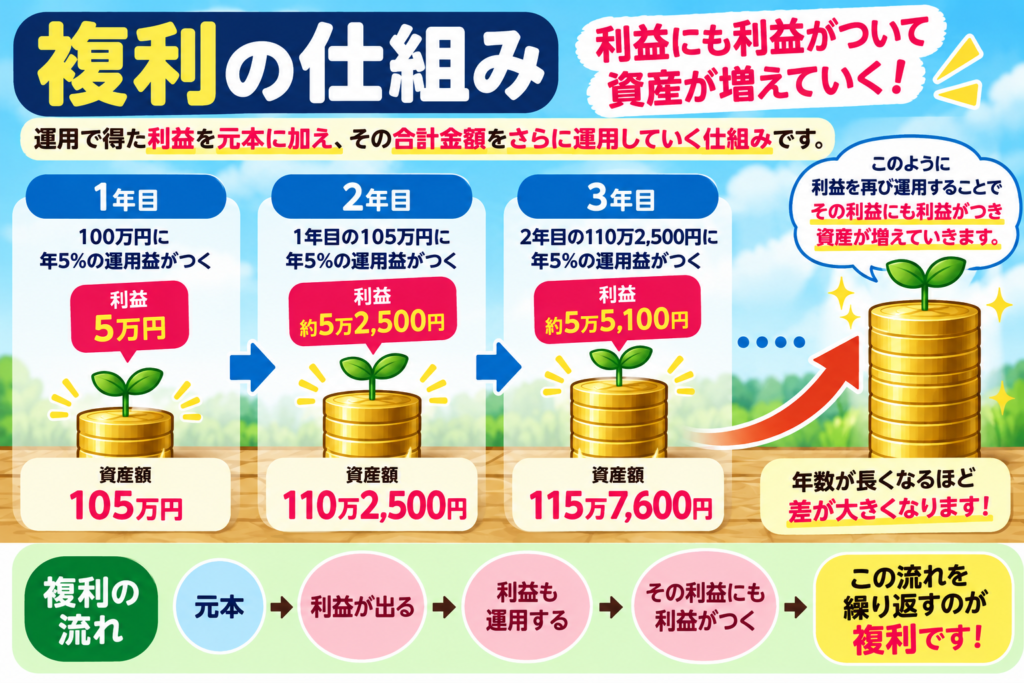
複利は、運用で得た利益を再び運用することで「利益にも利益がつく」仕組みです。ただし、ここで使っている「年5%」は仕組みを説明するための仮定です。
実際の投資では毎年5%ずつ一定に増えるわけではなく、価格が下落する年もあります。
単利と複利は何が違う?
複利を理解するうえで、もう一つ知っておきたいのが「単利」との違いです。
どちらも運用によって利益を得る仕組みですが、大きな違いは「利益を次の運用に回すかどうか」にあります。
たとえば、100万円を年5%で運用できたと仮定して比べてみます。
| 単利 | 複利 | |
|---|---|---|
| 利益の計算 | 最初の元本100万円が基準 | 元本+これまでの利益が基準 |
| 1年後 | 105万円 | 105万円 |
| 2年後 | 110万円 | 110万2,500円 |
| 10年後 | 150万円 | 約162.9万円 |
1年目は、どちらも105万円なので違いはありません。
しかし2年目になると、単利は最初の100万円に対して5%の利益がつくため、毎年増える金額は5万円のままです。
一方、複利では1年目の利益5万円も含めた105万円を運用します。そのため2年目の利益は5万2,500円となり、資産は110万2,500円になります。
1年、2年では小さな違いですが、10年後には、
単利:150万円
複利:約162.9万円
となり、差は約12.9万円まで広がります。
複利の特徴は、短期間で一気にお金が増えることではありません。
ここが単利との大きな違いです。
そして、この差は10年より20年、20年より30年と、運用期間が長くなるほど大きくなっていきます。
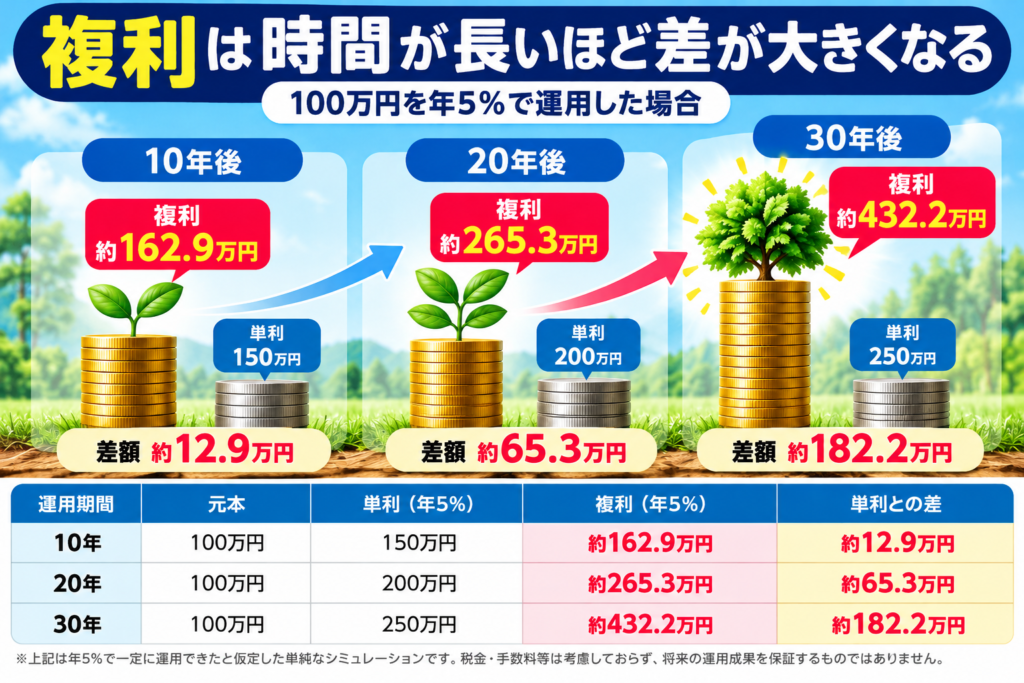
では実際に、100万円を年5%で運用した場合、10年・20年・30年でどのくらい差が広がるのでしょうか。
※上記は年5%で一定に運用できたと仮定した単純なシミュレーションです。税金・手数料等は考慮しておらず、将来の運用成果を保証するものではありません。
複利は時間が長いほど差が大きくなる|10年・20年・30年を比較
ここまで読んで、
「複利の仕組みは分かった。でも、本当にそんなに差が出るの?」
と思った方もいるかもしれません。
そこで、先ほどと同じ100万円を年5%で運用できた場合で、10年・20年・30年後を比較してみます。
| 運用期間 | 元本 | 単利 | 複利 | 単利との差 |
|---|---|---|---|---|
| 10年 | 100万円 | 150万円 | 約162.9万円 | 約12.9万円 |
| 20年 | 100万円 | 200万円 | 約265.3万円 | 約65.3万円 |
| 30年 | 100万円 | 250万円 | 約432.2万円 | 約182.2万円 |
10年後の差は約12.9万円です。
これだけを見ると、
「複利って、思ったほど大したことないかも」
と感じるかもしれません。
ところが20年後には約65.3万円、30年後には約182.2万円まで差が広がります。
注目したいのは、元本の100万円は一度も増やしていないということです。
途中で新しく100万円を追加したわけでも、年5%という条件を途中から引き上げたわけでもありません。
違うのは、利益を使わずに運用へ回し続けたことと、そこに時間が加わったことです。
複利は、最初から派手に働いてくれる仕組みではありません。
むしろ最初のうちは、「これだけ?」と思うくらい小さな差です。
それが10年、20年と積み重なるうちに、過去に生まれた利益が次の利益を生み、その利益がまた次の利益を生む。
時間がたつほど、これまで積み上げてきた利益そのものが働き始めます。
だからといって、「若いうちに投資を始めなかったから、もう遅い」という話でもありません。
私自身、投資を始めたのは40代になってからです。
20代から投資していた人と同じ時間は使えません。
それでも、これから先の10年、20年を使うことはできます。
過ぎてしまった時間は取り戻せませんが、これから使える時間まで捨てる必要はないと私は考えています。
そして実際の資産形成では、100万円をそのまま30年間運用するだけではなく、毎月少しずつ積み立てていく人も多いでしょう。
では、NISAなどを利用して毎月積み立てた場合、複利と時間はどのように働くのでしょうか。
※上記は100万円を年5%で一定に運用できたと仮定した単純なシミュレーションです。税金・手数料等は考慮していません。実際の投資では価格が下落することもあり、将来の運用成果を保証するものではありません。
NISAで毎月積み立てるとどうなる?複利と時間の効果
ここまでは、100万円を一度に運用した場合で複利の仕組みを見てきました。
しかし実際には、最初から100万円、200万円というまとまったお金を投資するのではなく、NISAを利用して毎月少しずつ投資信託を積み立てている方も多いと思います。
私自身も現在、NISAでeMAXIS Slim 米国株式(S&P500)を毎月5万円積み立てています。
そこで次は、「最初にまとまった100万円を運用する」のではなく、毎月一定額を積み立てた場合を考えてみましょう。
毎月3万円を積み立てると10年・20年・30年後はいくら?
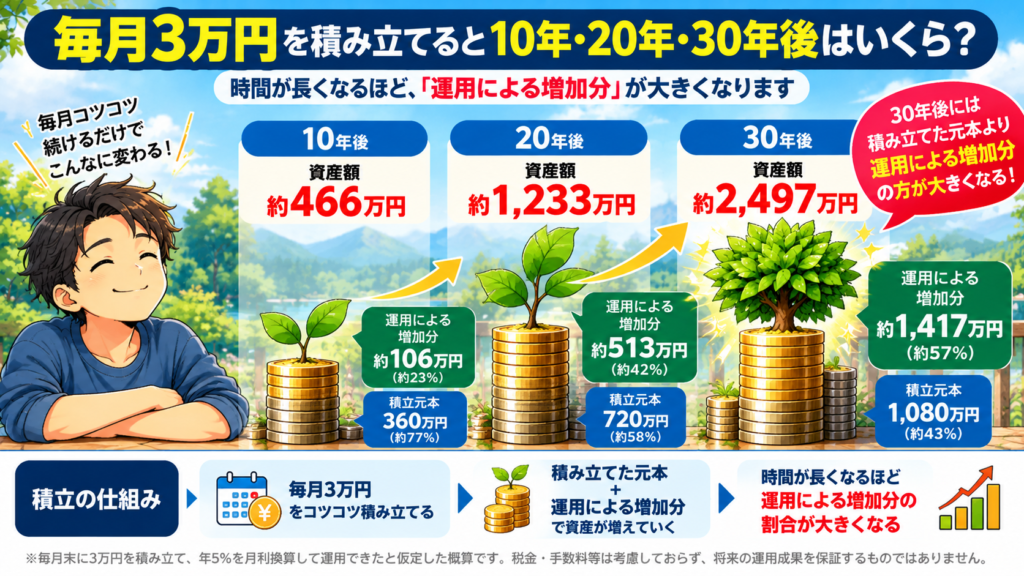
たとえば、毎月3万円を年5%で運用できたと仮定してみます。
毎月3万円というと、1年間の積立額は36万円です。
これを10年続ければ元本は360万円、20年なら720万円、30年なら1,080万円になります。
では、運用しながら積み立てた場合はどうなるのでしょうか。
※毎月末に3万円を積み立て、年5%を月利換算して運用できたと仮定した概算です。
ここで注目したいのは、積立期間が長くなるほど「自分が積み立てたお金」と「運用によって増えたお金」の差が大きくなっていることです。
10年間では、元本360万円に対して運用による増加分は約106万円。
ところが30年間では、元本1,080万円に対して、運用による増加分は約1,417万円になります。
つまり30年後の約2,497万円のうち、積み立てた元本よりも運用による増加分の方が大きくなる計算です。
ただし、これは毎年きれいに5%ずつ増えるという意味ではありません。
実際の投資信託は値上がりする年もあれば、大きく下落する年もあります。年5%はあくまで複利と積立期間の関係を確認するためのシミュレーションです。
40代からでも複利の効果は期待できる?
「複利は時間を味方につける」と聞くと、
「それなら20代から投資していないと意味がないのでは?」と思う方もいるかもしれません。
私自身、投資を始めたのは40代になってからです。
20代の頃はリボ払いで100万円を超える借金を抱え、30代になってから本格的に貯金を開始。
財形貯蓄制度などを利用しながら、現金700万円以上を貯めました。
投資を始めたのは、その後です。
40代になって職場の同僚からつみたてNISAを教えてもらったことがきっかけで、ようやく「貯める」だけでなく「運用する」という選択肢を知りました。
もちろん、20代から投資を始めていた人と同じ時間は使えません。
それでも40代から先には、10年、20年という時間があります。
私が実際に投資を続けて感じているのは、「もっと早く始めればよかった」と後悔するより、これから使える時間をどう使うかの方が大切だということです。
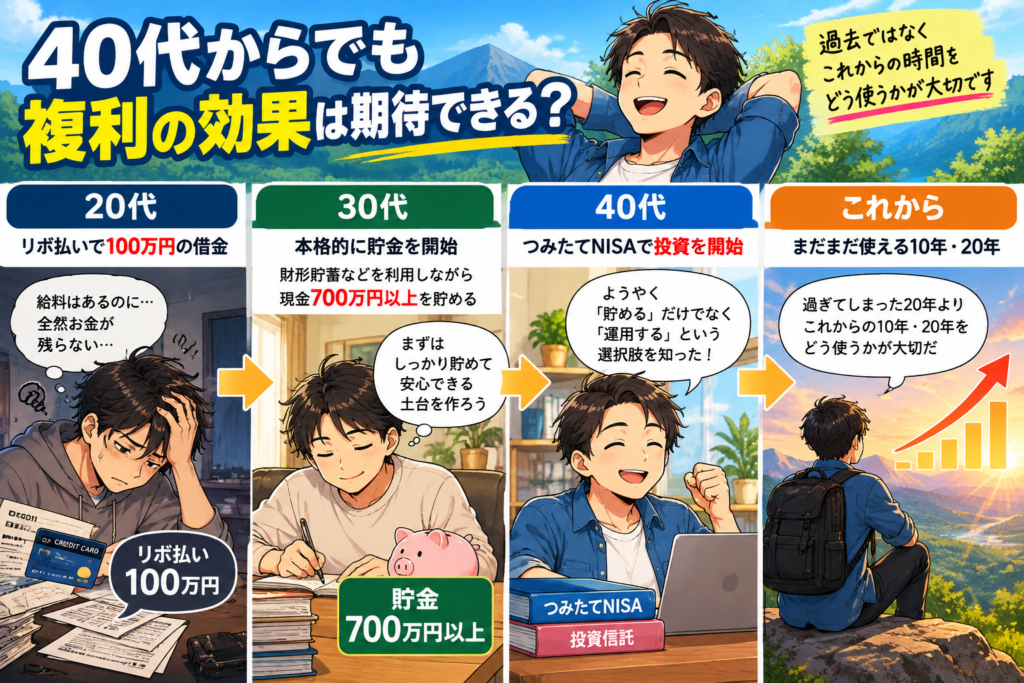
過去よりも「これから使える時間」を大切にしています。
私が20代でリボ払い100万円超の借金を抱えてから、借金を完済し、貯金を増やして投資を始めるまでの経緯は、こちらで詳しく解説しています。
資産2,000万円から3,000万円で感じた「金額の変化」
複利のシミュレーションでは、一定の利回りを仮定して将来の資産額を計算できます。
では、実際の私の資産はどうだったのでしょうか。
下の画像は、私が家計簿アプリで記録している実際の資産推移です。
2024年5月21日には約2,001万円だった資産が、2025年12月11日には約3,092万円になりました。
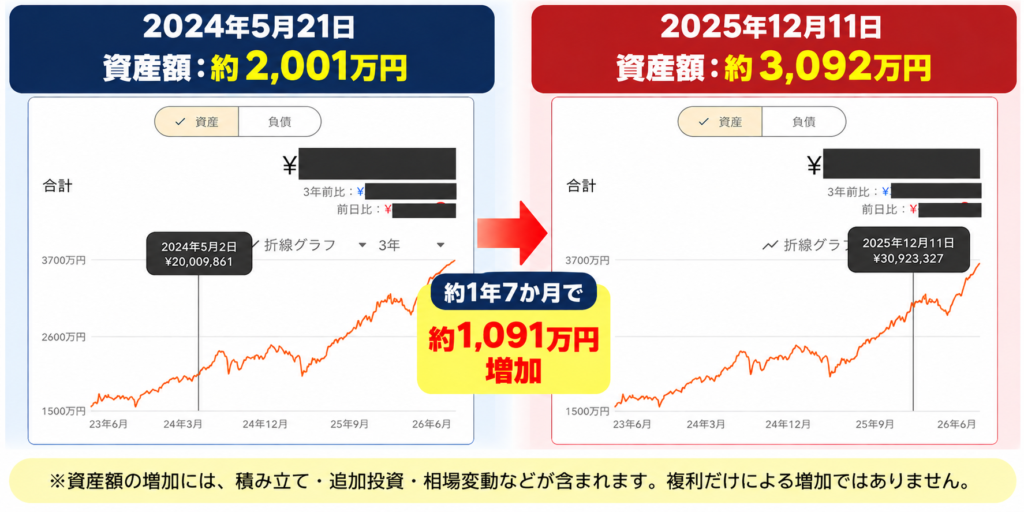
約1年7か月で、表示上の資産額は約1,091万円増えたことになります。
ただし、この約1,091万円がすべて「複利で増えたお金」ではありません。
この間にも毎月の積み立てや追加投資を続けていますし、株価や投資信託の値上がりなど、複数の要因が含まれています。
それでも、資産2,000万円を超えた頃から私が強く感じるようになった変化があります。
それが、運用している資産が大きくなると、同じ1%の値動きでも金額の動きが大きくなることです。
たとえば、
1,000万円の1% → 10万円
2,000万円の1% → 20万円
3,000万円の1% → 30万円
です。
資産3,000万円になると、相場が1%動くだけでも単純計算で約30万円。
実際に、1日で資産額が数十万円動くこともあります。
投資を始めた頃は、「毎月いくら積み立てるか」が資産形成の中心でした。
しかし資産が大きくなってくると、新しく積み立てるお金だけでなく、すでに運用している資産の値動きも、資産全体に大きな影響を与えるようになりました。
NISAで複利を活かすために意識したい3つのこと
ここまで見てきたように、複利は短期間で資産を大きく増やす仕組みではありません。
大切なのは、運用で得た利益を活かしながら、時間を使って資産形成を続けていくことです。
私自身、40代からNISAで投資を始め、現在も毎月積み立てを続けています。
その経験も踏まえて、複利を活かすために私が意識していることを3つ紹介します。
運用で得た利益を再び運用に回す
複利を活かすうえで、まず知っておきたいのが「運用で得た利益を再び運用に回す」という考え方です。
利益をその都度使ってしまえば、そのお金は次の利益を生みません。
一方、利益を運用に回せば、元本だけでなく、それまでに積み上がった利益も次の運用に使われます。
私が積み立てている投資信託も、短期間の値動きを見て利益を取り出すのではなく、長期の資産形成を目的に保有しています。
NISAのつみたて投資枠で購入できる投資信託の中には、運用で得た利益をファンド内で再投資していくタイプもあります。
こうした投資信託なら、利益が出るたびに自分で売買して再投資する必要はありません。保有を続けることで、ファンドの中で利益が次の運用に回されていきます。
ただし、投資信託によって分配金の有無や仕組みは異なるため、購入前に確認しておくことも大切です。
「増えたら使う」のではなく、資産形成に使うお金は運用の中に残しておく。
シンプルですが、複利を考えるうえでは大切なポイントです。
運用コストを確認する
長期間の運用では、利益だけでなくコストにも目を向ける必要があります。
投資信託には、保有している間に信託報酬などのコストがかかります。
一つひとつは小さな差に見えても、10年、20年と運用するのであれば無視できません。
私自身は現在、NISAでeMAXIS Slim 米国株式(S&P500)を毎月5万円積み立てています。
もちろん、私が保有している商品がすべての人に合うわけではありません。
投資先だけでなく、どのくらいのコストがかかるのかを確認してから選ぶことも大切です。
信託報酬:年率0.08140%(税込)以内
※2026年10月時点
100万円を保有している場合、年0.08140%で単純計算すると年間約814円が目安です。
三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」公式資料
短期の値動きだけで判断しない
投資を続けていると、資産が増える日ばかりではありません。
株式市場が大きく下落すれば、数日でそれまでの利益が減ることもあります。
私自身、資産が3,000万円を超えてからは、1日で数十万円単位の変動を見ることも珍しくなくなりました。
それでも、1日や1週間の値動きだけを見て、積み立て方針を変えることはしていません。
複利は「毎年必ず増える」という仕組みではなく、価格が上下する中で、利益を運用に回しながら時間を使っていく考え方です。
だからこそ、短期の結果だけで判断せず、自分が決めた資産形成の方針を定期的に確認することを意識しています。
・利益を運用に回す
・コストを確認する
・短期の値動きだけで判断しない
この3つを意識しています。
NISAは「複利で増える制度」ではない
ここまでNISAを例に複利について紹介してきましたが、一つ注意しておきたいことがあります。
NISAそのものに、お金を増やす力があるわけではありません。
NISAは、対象となる投資から得た利益や配当・分配金が、一定の条件のもとで非課税になる制度です。
通常、株式や投資信託の売却益や配当・分配金などには約20%の税金がかかりますが、NISA口座で得た利益は、一定の条件のもとで非課税になります。
「NISAを使うことで運用で得た利益に税金がかからず、その分を資産形成に活かしやすい」
というのがポイントです。
実際に資産が増えるかどうかは、NISAという制度ではなく、購入した投資商品の運用結果によって決まります。
もちろん、投資なので元本割れすることもあります。
「NISAを始めればお金が増える」と考えるのではなく、税制優遇を受けながら長期の資産形成に活用できる制度として理解しておくことが大切です。
・NISA → 投資による利益などが一定の条件のもとで非課税になる制度
・複利 → 利益を再び運用し、利益にも利益がついていく仕組み
・実際の運用成果 → 購入した投資商品によって変わる
NISAを始めたいけれど、「毎月いくら積み立てればいいの?」と迷っている方もいると思います。
毎月5,000円・1万円・3万円・5万円を積み立てた場合、将来の資産額がどのくらい変わるのか、こちらの記事でシミュレーションしています。
まとめ|複利で大切なのは「利回り」だけではなく時間
この記事では、複利の仕組みから単利との違い、10年・20年・30年で生まれる差、そしてNISAで複利を活かすために意識したいポイントまで紹介してきました。
複利は、短期間でお金を大きく増やす魔法ではありません。
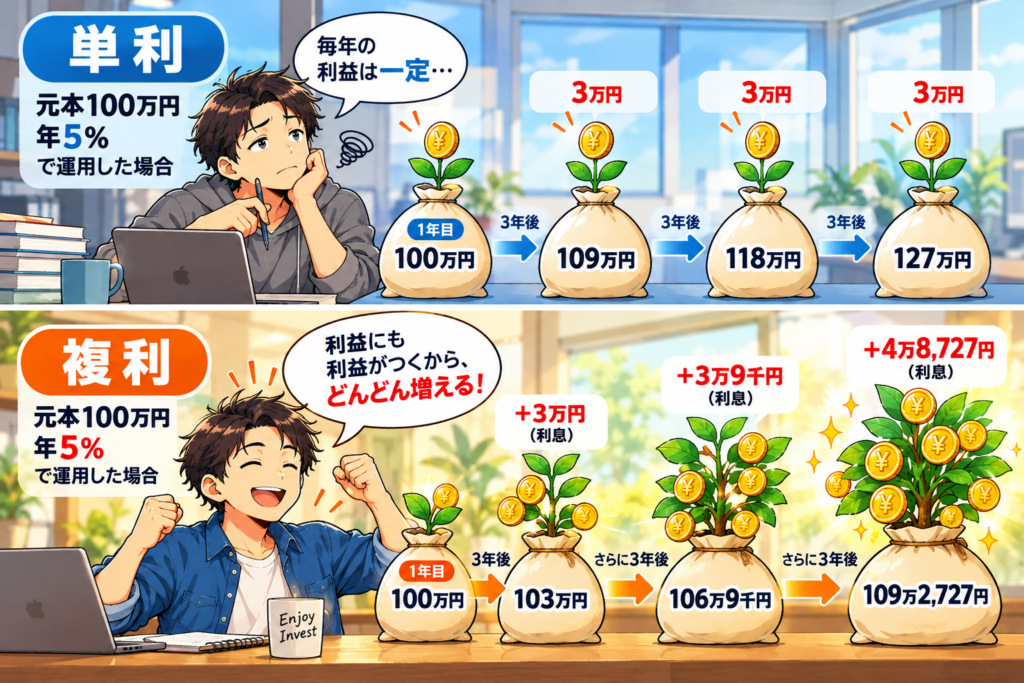
単利は元本に対して利益がつくのに対し、複利は運用で得た利益も次の運用に回していく仕組みです。私が投資を始めたのは40代になってからでした。
「もっと早く投資を始めていれば」と思うことがないわけではありません。
それでも、過ぎてしまった時間を考えるより、これから使える10年、20年をどう使うかの方が大切だと考えています。
20代ではリボ払いで100万円を超える借金を抱え、30代になってから本格的に貯金を始め、投資を知ったのは40代になってからです。
だからこそ私が伝えたいのは、「もっと早く始めればよかった」で終わらせる必要はないということです。
複利の仕組みを理解したうえで、NISAなどの制度も活用しながら、これから使える時間を資産形成に役立てていきたいと思います。
【免責事項】
当ブログに掲載している情報は、資産形成に関する情報提供を目的としたものであり、特定の投資を推奨・強制するものではありません。投資には必ずリスクが伴います。最終的な投資判断は、ご自身の責任において行っていただきますようお願いいたします。