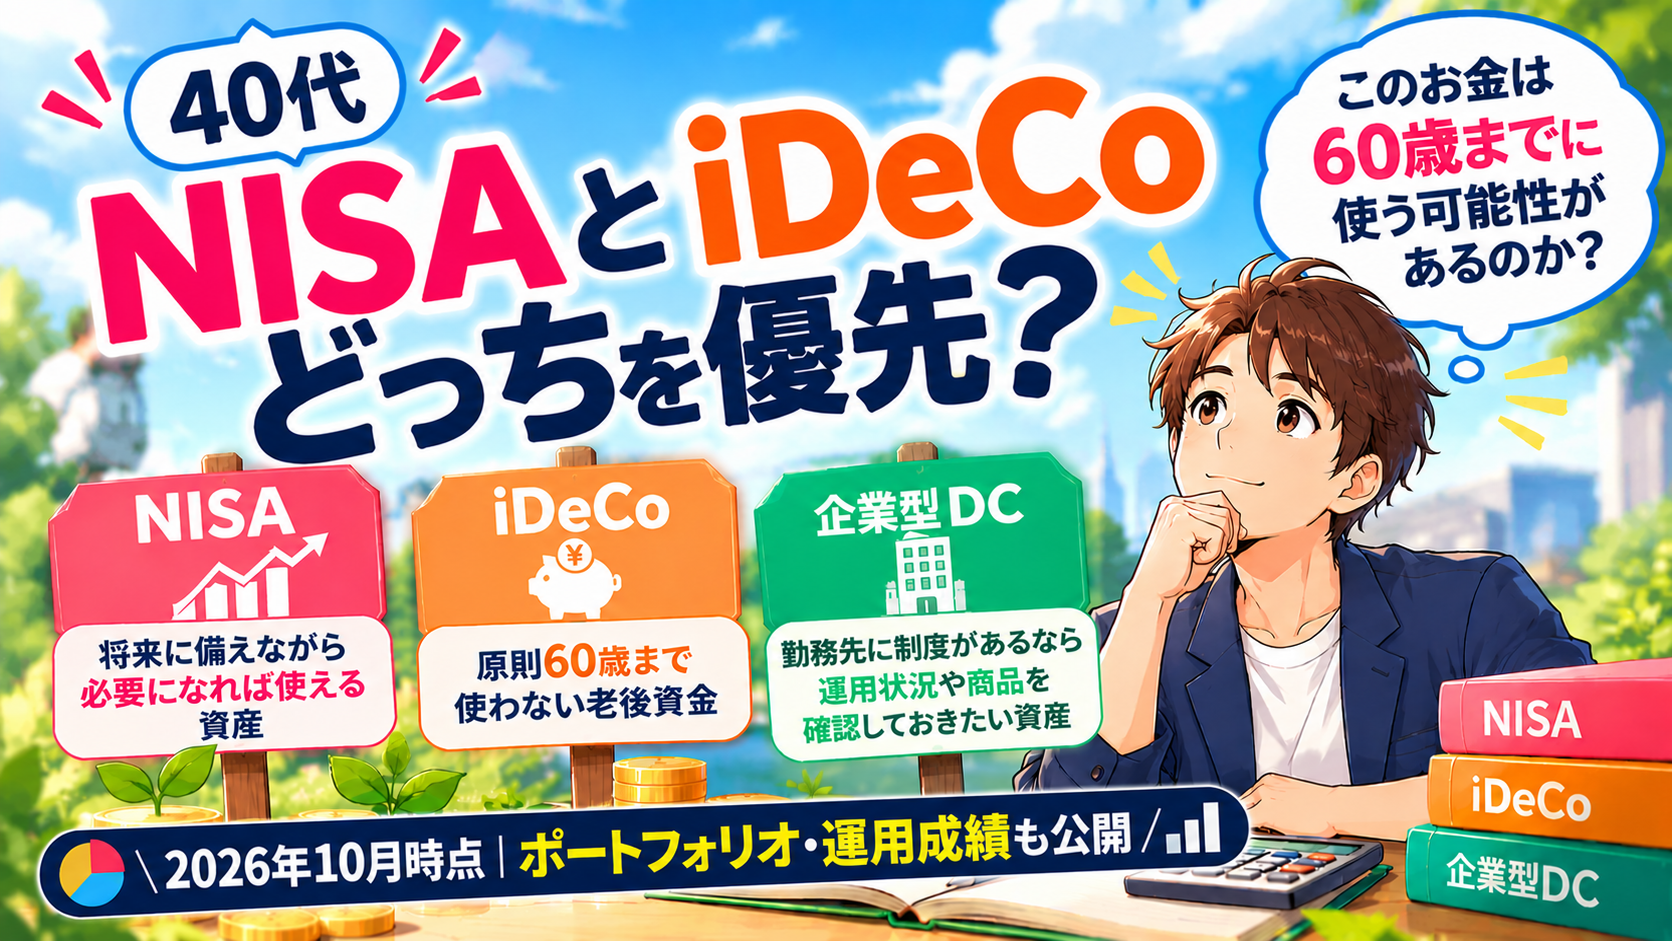
40代になって老後のお金が気になり始めると、よく出てくるのが「NISA」と「iDeCo」です。
どちらも将来に向けて資産を作るための制度ですが、いざ自分で始めようとすると、
「NISAとiDeCo、結局どっちを優先すればいい?」
ここで迷う人は多いのではないでしょうか。
私も40代になってから投資を始め、NISAとiDeCoの両方を利用してきました。
実際に使ってみて感じるのは、この2つは「どちらが得か」だけで比べると、かえって決めにくいということです。
NISAにはNISAの良さがあり、iDeCoにはiDeCoの良さがあります。
ただ、40代では老後だけを考えていればいいわけではありません。
車の買い替えや住宅の修繕、家族にかかるお金など、60歳になる前にまとまったお金が必要になることもあります。
そんなとき、私が分かりやすいと思ったのが、
「そのお金を、いつ使う可能性があるのか?」
で考える方法でした。
途中で使う可能性も残しておきたいお金なのか。
それとも、老後まで使わないと決められるお金なのか。
この違いが分かると、NISAとiDeCoの役割もかなり見えやすくなります。
この記事では、NISAとiDeCoを実際に利用してきた40代会社員の立場から、制度の違いだけではなく、「40代なら、どう使い分ければいいのか」を考えていきます。優先順位が見えやすくなります。
まず結論|40代のNISAとiDeCoは「使う時期」で分ける
NISAとiDeCoを比べると、「結局どちらがお得なの?」と考えたくなります。
私も最初は、税金や節税効果、運用できる金額などを見ながら、どちらを優先するべきか考えていました。
でも実際に両方を使ってみると、40代ではもっとシンプルな考え方でもいいのではないかと思うようになりました。
それが、
「このお金は、いつ使う可能性があるのか?」
という考え方です。
40代は、老後資金を意識し始める一方で、まだ現役生活も長く続きます。
これから先、車の買い替えや住宅の修繕、家族にかかる費用など、まとまったお金が必要になるかもしれません。
そのため、手元のお金をすべて「老後のため」と決めてしまうのではなく、
60歳になる前に使う可能性があるお金と、
老後まで使わないと決められるお金
を分けて考えることが大切です。
この視点で見ると、NISAとiDeCoの役割はかなり分かりやすくなります。
途中で使う可能性があるお金ならNISA
40代から老後資金を準備するとしても、これから先のお金をすべて「老後専用」にするのは少し不安があります。
たとえば、今は予定していなくても、数年後に車を買い替えるかもしれません。家の修繕が必要になることもあれば、家族のためにまとまったお金を使うこともあるでしょう。
そんな「老後までに使うかもしれないお金」を運用するなら、私はNISAの方が考えやすいと思っています。
理由はシンプルで、NISAで保有している商品は必要になったときに売却できるからです。
もちろん、売りたいタイミングで値下がりしている可能性はあります。
そのため、数年以内に使うことが決まっている生活費や緊急時のお金まで、NISAに入れてしまうのは別の話です。
ただ、
「老後まで使わないとは言い切れない。でも、当面使う予定もない」
そんなお金をどうするか考えたとき、途中で現金化できるNISAの自由度は、40代にとって大きなメリットだと感じています。
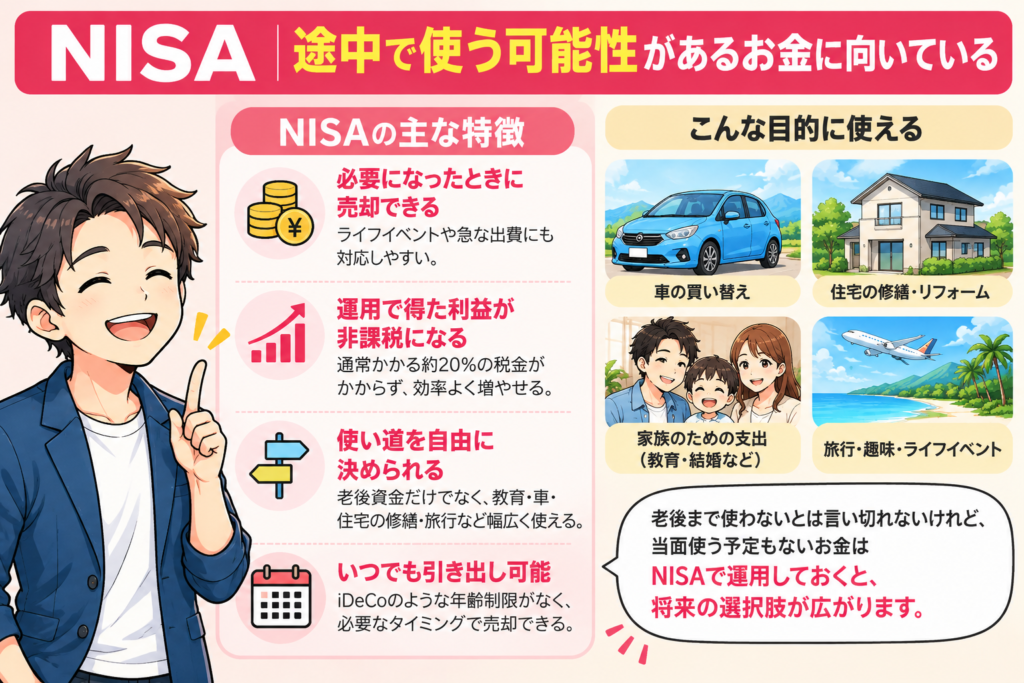
NISAは老後資金だけでなく、途中で使う可能性があるお金にも活用できます。ただし、必要な時に値下がりしている可能性があるため、近いうちに使う予定のお金とは分けて考えることが大切です。私自身、投資を始めたのは40代になってからです。
だからこそ、老後のためだけにお金を固定するのではなく、今の生活にも対応できる余白を残しながら将来のお金を準備することを大切にしています。
そしてNISAで積み立てると決めても、次に迷うのが、
「では、毎月いくら積み立てればいいのか?」
という問題です。
ここについては、別の記事で40代から毎月5,000円・1万円・3万円・5万円を積み立てた場合を、それぞれシミュレーションしています。
老後まで使わないお金ならiDeCo
一方で、「このお金は老後まで使わない」と決められるなら、iDeCoが候補になります。
NISAとの大きな違いは、iDeCoは老後資金を準備することを目的とした制度だということです。
原則として60歳になるまで資産を引き出せないため、NISAのように「必要になったから売却して使おう」ということはできません。
一見すると不便に感じますが、私はむしろ簡単に使えないことがiDeCoの良さでもあると思っています。
手元にあるお金は、車の買い替えや旅行など、何かきっかけがあれば使ってしまうことがあります。
でもiDeCoに積み立てたお金は、原則60歳まで引き出せません。
つまり、自分で「老後用」と決めたお金を、今の生活のお金と切り離して準備できます。
さらにiDeCoには、掛金が所得控除の対象になるという特徴があります。
運用で得た利益も非課税なので、老後資金を準備しながら税制上のメリットも受けられます。
ただし、ここで気をつけたいのが、
「節税になるなら、できるだけiDeCoに入れた方がいい」
とは限らないことです。
40代なら、60歳までまだ10年以上あります。
その間にまとまったお金が必要になっても、iDeCoに入れた資産を自由に取り出すことはできません。
だから私は、iDeCoを考えるときほど、「毎月いくら積み立てられるか」ではなく、「この金額なら老後まで使わなくても困らないか」を先に考えることが大切だと思っています。
NISAとiDeCoを比べると、
途中で使う可能性を残しておきたいお金 → NISA
老後まで使わないと決められるお金 → iDeCo
こう分けると、40代ではかなり考えやすくなります。
そして私自身、iDeCoを実際に利用してきました。
制度の説明だけでは分かりにくい部分もあるので、このあとでは実際に使って感じたメリットや注意点についても紹介していきます。
どちらか一つに決める必要はない
ここまで読むと、
「結局、NISAとiDeCoのどちらを選べばいいの?」
と思うかもしれません。
でも私は、必ずしもどちらか一つに決める必要はないと考えています。
実際に私は現在、NISAに毎月5万円、iDeCoに毎月2万円を積み立てています。
なぜ両方を使っているのか。
それは、同じ「将来のためのお金」でも、役割を分けて考えているからです。
NISAは、将来必要になれば途中で売却できるお金。
iDeCoは、原則60歳まで引き出さず、老後のために残しておくお金。
私はこの2つを「どちらがお得か」で選ぶのではなく、お金を使う時期によって置き場所を分けています。
もちろん、毎月7万円を投資することが正解というわけではありません。
家計や収入・貯金額は人によって違いますし、40代なら住宅費や車、家族にかかるお金など、これから必要になる支出もそれぞれ違います。
大切なのは、私と同じ金額を積み立てることではなく、
「途中で使う可能性のあるお金」と「老後まで使わないお金」を自分の中で分けること。
私は実際に両方を利用してきたことで、この考え方が一番しっくりくるようになりました。
では、そもそもNISAとiDeCoには、どのような違いがあるのでしょうか。
ここからは制度の細かい説明を並べるのではなく、40代がお金を準備するうえで知っておきたい違いに絞って比較していきます。
NISAとiDeCoは何が違う?40代目線で比較
NISAもiDeCoも、将来に向けて資産を作るために活用できる制度です。
そのため、投資を始めたばかりの頃は、
「どちらも税金がお得になる制度なら、何がそんなに違うの?」
と感じるかもしれません。
私も最初は、非課税や所得控除といった言葉ばかりに目が向いていました。
しかし実際に両方を利用してみると、40代にとって大きな違いは、税制だけではありません。
必要になったときに使えるのか。
老後まで使わない仕組みになっているのか。
ここが、実際のお金の使い方を考えるうえでは大きな違いだと感じています。
たとえばNISAなら、保有している商品を途中で売却できます。
一方、iDeCoは老後資金を準備するための制度なので、原則として60歳になるまで資産を引き出すことができません。
さらに、税制上のメリットにも違いがあります。
NISAは運用によって得た利益などが非課税になるのが大きな特徴です。
iDeCoは運用益が非課税になることに加えて、掛金が所得控除の対象になるという特徴があります。
こうして見ると、
「自由に使えるNISA」と「節税できるiDeCo」
だけで決めたくなります。
ただ、40代ではそれだけで判断しない方がいいと私は思っています。
これから老後までの10年以上の間に、どんな支出があるかは分からないからです。
そこで、ここからは
- 途中で使えるか
- 税制上どんな違いがあるか
- 40代ではどう使い分ければいいか
という3つの視点から、NISAとiDeCoを比較していきます。
NISA|必要になったら途中で売却できる
NISAの特徴として私がもう一つ押さえておきたいのが、「売却できること」と「必要な金額をいつでも確保できること」は同じではないという点です。
NISAでは、投資信託や株式などを売却して得た利益が非課税になります。
通常、投資によって得た利益には税金がかかりますが、NISA口座で得た利益は非課税です。
長期的な資産形成を考えるうえで、これは大きなメリットです。
ただし、NISAで運用しているお金は預金ではありません。
たとえば100万円分の商品を保有していても、相場が下がれば90万円や80万円になっている可能性があります。
そんなタイミングで、
「車が故障して、急に買い替えが必要になった」
「家の修繕でまとまったお金が必要になった」
となれば、値下がりした状態で売却しなければならないかもしれません。
私がNISAを利用するときに意識しているのも、この点です。
途中で売却できるからといって、生活に必要なお金まで投資に回さない。
NISAには自由度がありますが、その自由度を生かすためにも、すぐに必要になる生活費や緊急時のお金とは分けて考える必要があります。
そしてもう一つ知っておきたいのが、NISAは売却したらそれで非課税枠が完全になくなる制度ではないことです。
新しいNISAでは、商品を売却すると、その商品の取得金額(簿価)分の非課税保有限度額を翌年以降に再利用できます。
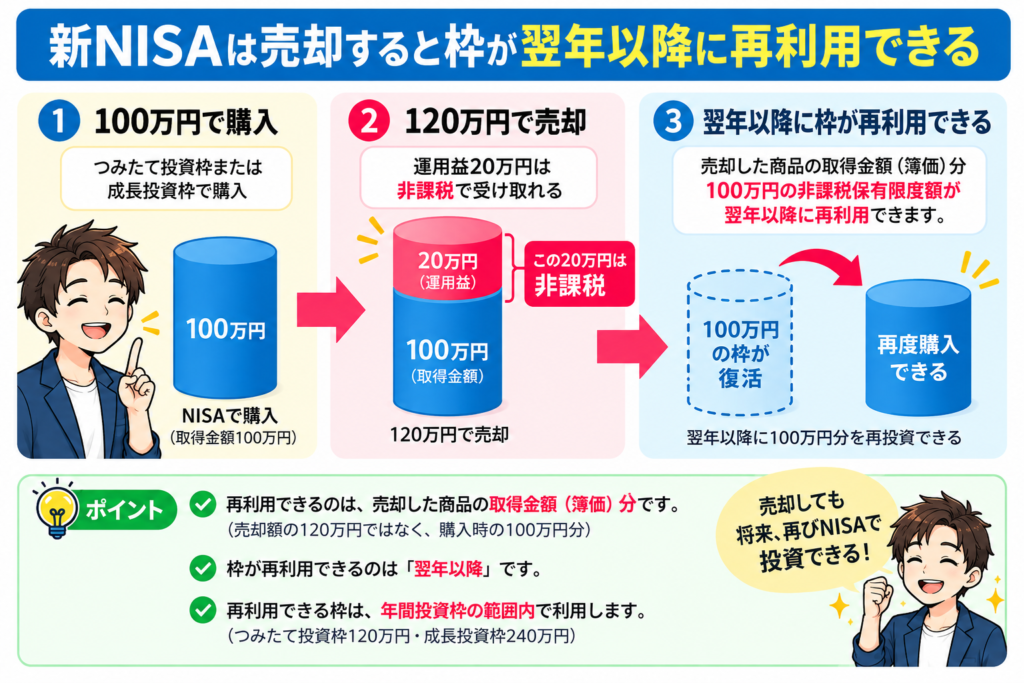
売却額ではなく「取得金額」が基準になる点がポイントです。
「老後まで使わないとは言い切れない。でも、今すぐ使う予定もない」
そんな選択肢を残せることが、私が40代でNISAを利用する大きなメリットだと感じている部分です。
ただし、NISAにはiDeCoのような掛金そのものに対する所得控除はありません。
ここが、次に紹介するiDeCoとの大きな違いの一つです。
iDeCo|老後資金に特化し、税制優遇がある
NISAとの大きな違いは、iDeCoが老後資金を準備することに特化した制度だということです。
iDeCoで積み立てた資産は、原則として60歳になるまで引き出すことができません。
車の買い替えでお金が必要になっても、旅行に使いたくなっても、NISAのように途中で売却して自由に使うことはできません。
ここだけを見ると、
「自由に使えないなら、NISAの方がいいのでは?」
と思うかもしれません。
私も最初は、「60歳まで引き出せない」という点をデメリットとして考えていました。
しかし実際にiDeCoを利用してみると、この不自由さは見方を変えればメリットにもなります。
なぜなら、老後のために用意したお金を、途中で使ってしまいにくいからです。
40代から老後資金を準備しても、60歳になるまでにはまだ時間があります。
その間には、車や旅行、趣味など、お金を使いたくなる場面も出てくるでしょう。
NISAなら必要に応じて売却できますが、iDeCoでは原則としてそれができません。
だからこそ私は、iDeCoを「老後まで開けないお金の箱」のように考えています。
そして、iDeCoにはもう一つ大きな特徴があります。
それが税制上の優遇です。
iDeCoでは、拠出した掛金が所得控除の対象となり、その年の所得税・翌年度の住民税の負担軽減につながります。
さらに、通常は投資信託などの運用で得た利益には税金がかかりますが、iDeCoでは運用益も非課税で再投資されます。
つまり、
老後資金を準備する
+
税負担を軽減できる
という2つを同時に考えられるのが、iDeCoの特徴です。
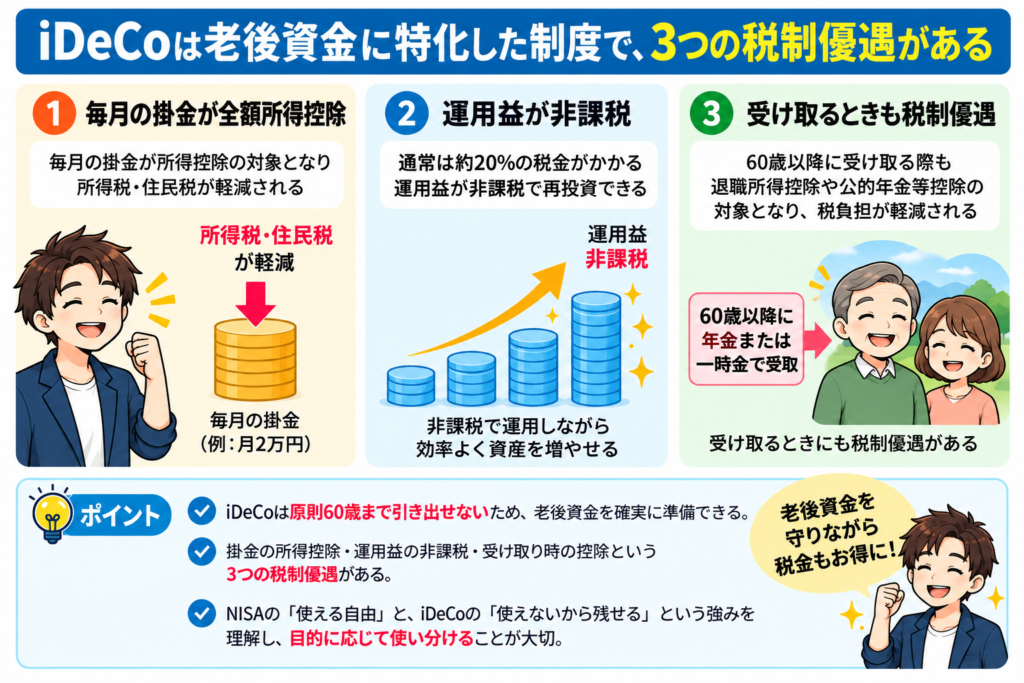
一方で、原則60歳まで引き出せないため、老後まで使わないお金で利用することが大切です。
ただし、私は「節税できるから、できるだけ多くiDeCoに入れればいい」とは考えていません。
節税メリットがあっても、60歳より前に必要になるお金までiDeCoに回してしまえば、いざというときに使えないからです。
特に40代は、老後だけでなく今の生活にもお金が必要な年代です。
だから私は、
NISAには「使える自由」がある。
iDeCoには「使えないから残せる」という強みがある。
この違いを理解したうえで、両方を使い分けることが大切だと感じています。
次に、この2つの違いを比較表で整理してみましょう。
NISAとiDeCoの違いを比較表で確認
ここまでNISAとiDeCoをそれぞれ見てきましたが、違いを一度整理してみましょう。
どちらも将来に向けた資産形成に利用できる制度ですが、お金を使える時期や税制上のメリットには大きな違いがあります。
| 比較項目 | NISA | iDeCo |
|---|---|---|
| 主な目的 | 幅広い資産形成 | 老後資金の準備 |
| 運用益 | 非課税 | 非課税 |
| 掛金・投資額の所得控除 | なし | 掛金が全額所得控除 |
| 途中売却 | 可能 | 原則60歳まで引き出せない |
| お金の使い道 | 自由 | 老後資金が基本 |
| 受取時の税制優遇 | ― | 一時金・年金の受取方法に応じた控除あり |
| 向いているお金 | 途中で使う可能性もあるお金 | 老後まで使わないと決められるお金 |
こうして並べてみると、単純に「どちらの方がお得」とは言い切れないことが分かります。
NISAの強みは、運用しながらも必要になれば売却できる自由度。
iDeCoの強みは、老後資金として分けておきながら、掛金の所得控除などの税制優遇を受けられることです。
私自身も両方を利用していますが、比較するときに重視しているのは「どちらの方が節税できるか」だけではありません。
「このお金を60歳より前に使う可能性があるか?」
ここを先に考えると、自分のお金をNISAとiDeCoのどちらに回すべきか判断しやすくなります。
※2026年12月からiDeCoの制度が変わります
2026年12月1日から、iDeCoの拠出限度額や加入可能年齢などが変更されます。
会社員などの第2号被保険者については、企業年金と合わせた共通の拠出限度額が月額6.2万円になります。
企業年金がある場合は、6.2万円から企業型DCの事業主掛金額やDB等の他制度掛金相当額を差し引いた額が、iDeCoの拠出限度額となります。
また、一定の条件を満たす人については、iDeCoに加入できる年齢も70歳未満まで拡大されます。
※2026年10月現在。制度の詳細や自身の拠出限度額については、iDeCo公式サイト・厚生労働省などで最新情報をご確認ください。
参考:厚生労働省「2025年の制度改正」
参考:iDeCo公式サイト「制度改正について」
40代ならNISAとiDeCo、どっちを優先する?
ここまでNISAとiDeCoの違いを見てきました。
では、40代でこれから資産形成を始めるなら、どちらを優先すればいいのでしょうか。
私自身の答えは、まずNISAを優先して考えます。
もちろん、すべての40代にNISAが正解という意味ではありません。
それでも私がNISAを先に考えるのは、40代には老後までまだ時間があり、その途中でまとまったお金が必要になる可能性があるからです。
私自身、現在はNISAに毎月5万円、iDeCoに毎月2万円を積み立てています。
iDeCoにも税制上のメリットがありますが、それでも金額としてNISAを多くしているのは、老後資金を準備しながら、必要になったときに使える選択肢も残しておきたいからです。
40代になると老後が少しずつ現実的になってきます。
一方で、車の買い替え、住宅の修繕、家族にかかる費用など、60歳になる前にお金が必要になる場面も考えられます。
だから私は、
「老後のために増やすこと」と「今の生活に対応できること」の両方を残しておく。
これを40代の資産形成では大切にしています。
では、自分の場合はNISAとiDeCoのどちらを優先すればいいのか。
私なら、次の順番で考えます。
まず確認したいのは「60歳までに使う可能性があるか」
最初に考えたいのは、節税額ではありません。
そのお金を60歳になる前に使う可能性があるかどうかです。
たとえば毎月3万円を資産形成に回せるとしても、その3万円をすべてiDeCoに入れてしまえば、原則60歳まで引き出せません。
40代からなら、その状態が10年以上続く可能性があります。
反対にNISAなら、必要になったときに保有商品を売却できます。
もちろん、相場が下がっているときに売却すれば損失が出る可能性があるため、生活費や近いうちに使う予定のお金までNISAに入れるべきではありません。
それでも、
「老後まで使わないとは言い切れない。でも、今すぐ使う予定もない」
というお金なら、私はNISAの方が使いやすいと考えています。
40代では「どちらの制度が得か」より先に、
このお金をいつ使う可能性があるのか。
ここを考えると、NISAとiDeCoの優先順位が見えやすくなります。
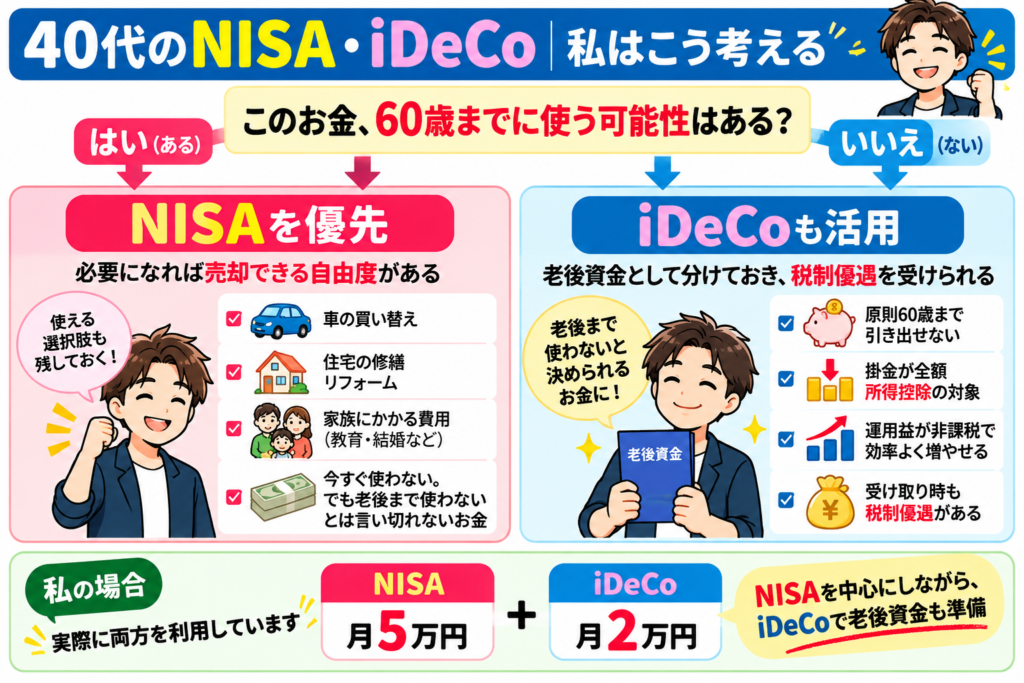
40代の私は、途中で使える選択肢を残すためNISAを優先し、老後まで使わないお金はiDeCoで準備しています。生活防衛資金が少ないならiDeCoを急がない
NISAとiDeCoのどちらを優先するか考える前に、もう一つ確認しておきたいことがあります。
それが、「急な出費があっても、投資資産を売らずに対応できる現金があるか」ということです。
たとえば、突然車が故障したり、家電の買い替えが重なったり、収入が一時的に減ったりすることもあります。
そんなときのために手元に置いておくお金が、いわゆる「生活防衛資金」です。
iDeCoには掛金が所得控除になるメリットがあるため、税金だけを考えると「できるだけ多く積み立てた方が得」と感じるかもしれません。
しかし、節税できても、必要なときに使える現金がなくなってしまっては本末転倒です。
iDeCoに入れたお金は原則60歳まで引き出せません。
そのため、手元の現金がまだ少ない状態でiDeCoの掛金を増やしすぎると、急な出費が発生したときに対応しにくくなります。
では、生活防衛資金はいくらあればいいのでしょうか。
よく「生活費の3〜6か月分」などが一つの目安として紹介されますが、私は全員が同じ金額を用意すればいいとは考えていません。
会社員なのか自営業なのか。
毎月の固定費はいくらなのか。
車や住宅を所有しているのか。
家族構成はどうなのか。
必要な現金は、その人の生活によって変わるからです。
私ならまず、
「もし明日まとまった出費が発生しても、投資を売らずに対応できるか?」
を考えます。
そこで不安があるなら、iDeCoの節税メリットを追いかけるより、まず手元の現金を増やすことを優先します。
そのうえで、当面使わないお金はNISAへ。
さらに、「これは老後まで使わなくても困らない」と言えるお金ができたらiDeCoへ。
私はこの順番が、40代では現実的だと考えています。
つまり、私の中での優先順位は、
生活防衛資金 → NISA → iDeCo
です。
iDeCoは税制優遇が大きな制度ですが、節税額だけで優先順位を決めない。
今の生活を守れる現金を残したうえで老後資金を準備することが、40代では大切だと思っています。
老後資金を確実に分けておきたいならiDeCoも選択肢
ここまで読むと、
「それなら、40代はNISAだけでいいのでは?」
と思うかもしれません。
私自身はNISAを優先していますが、だからといってiDeCoが必要ないとは考えていません。
むしろ、「このお金だけは老後まで残しておきたい」という目的がはっきりしているなら、iDeCoにはNISAとは違った良さがあります。
NISAは必要になれば売却できます。
これは大きなメリットですが、見方を変えると「使おうと思えば使えてしまうお金」でもあります。
たとえば資産が増えてくると、
「少しくらいなら使ってもいいかな」
と思うことがあるかもしれません。
一方、iDeCoは原則60歳まで引き出せません。
この制約があるからこそ、今の生活に使うお金とは切り離して、老後のためのお金を別に準備しておくことができます。
私はiDeCoを、単に「節税できる制度」としてではなく、老後資金を別の財布に移しておく仕組みとして考えています。
実際に私は現在、NISAに毎月5万円を積み立てながら、iDeCoにも毎月2万円を積み立てています。
NISAだけにまとめずiDeCoも利用しているのは、将来必要になれば使えるお金と、老後まで残しておくお金を分けておきたいからです。
ただし、iDeCoに回すのは、あくまで60歳まで使わなくても生活に困らないお金。
生活防衛資金を削ったり、毎月の家計を苦しくしたりしてまで、iDeCoの掛金を増やす必要はないと考えています。
私の場合は、
将来に備えながら、必要なら使えるお金
老後まで手を付けないお金
という役割分担です。
「NISAかiDeCoか」と一つに決めるのではなく、お金に役割を持たせて置き場所を変える。
実際に両方を使ってきて、今はこの考え方が一番分かりやすいと感じています。
実際にNISAとiDeCoを両方使って分かったこと
ここまでは、NISAとiDeCoの違いや、40代ならどう使い分けるかについて書いてきました。
ただ、私自身も最初から「NISAはこう使って、iDeCoはこう使おう」と明確に決めていたわけではありません。
私が投資を始めたのは40代になってからです。
それまでは投資よりも貯金が中心で、「お金を増やす」というより、まず減らさないこと、手元に残すことを大切にしていました。
だから投資を始めたときも、
「本当にこのお金を投資に回して大丈夫なのか」
「老後のために準備したいけれど、途中でお金が必要になったらどうするのか」
という不安はありました。
NISAについて調べれば「運用益が非課税」、iDeCoについて調べれば「掛金が所得控除になる」。
制度だけを見れば、どちらにもメリットがあります。
でも、実際に自分のお金を毎月積み立てるようになると、税制上どちらが得なのかだけでは決められないことに気づきました。
40代は、老後がまったく見えないほど遠いわけではありません。
一方で、今の生活もまだ10年、20年と続いていきます。
車を買い替えるかもしれない。家にお金がかかるかもしれない。家族のために使いたいことが出てくるかもしれない。
将来何があるかは分かりません。
そんな中で、老後のお金だけを考えて今使えるお金を減らしすぎることには、私は少し違和感がありました。
NISAの方を多くしているのは、単純に「NISAの方がお得だから」ではありません。
必要になれば売却できるお金を持ちながら、その一方でiDeCoには老後まで手を付けないお金を積み立てる。
両方を実際に使うようになって、ようやく、
「どちらを選ぶかではなく、お金の役割を分ければいい」
と考えられるようになりました。
NISAにも良いところと注意したいところがあります。
iDeCoも同じです。
ここからは、制度の説明だけでは分からなかった、実際に自分のお金を積み立ててみて感じたことを書いていきます。
私が40代から投資を始めた理由
私が投資を始めたのは、40代になってからです。
それまでは投資とはほとんど縁がなく、30代までは「まず貯金を増やすこと」を優先していました。
実は20代の頃、お金の使い方は今とはまったく違いました。
オンラインゲームに夢中になり、月6万円以上使ってしまうこともありました。
さらに、美容系の契約をきっかけにリボ払いを利用し、残高は100万円を超えました。
毎月返済しているのに、なかなか残高が減らない。
当時は資産形成どころではなく、ダブルワークをしながら返済する時期も経験しました。
その経験があったからこそ、30代になってからはお金に対する考え方が大きく変わりました。
「もう、お金のことで苦労したくない」
そう思い、本格的に貯金を始めました。
給料が入ったら残った分を貯めるのではなく、財形なども利用しながら先に貯金する。
投資はしていませんでしたが、少しずつ現金を積み上げ、30代では700万円以上を貯めることができました。
そんな私が投資を始めたきっかけは、40代になってから職場の同僚に「つみたてNISA」を教えてもらったことでした。
それまでの私は、
「投資=お金が減るかもしれないもの」
というイメージの方が強く、積極的に始めようとは思っていませんでした。
それでも調べていくうちに、少額から積み立てながら長期で資産形成していく方法があることを知りました。
そこで初めて、
「貯金だけではなく、将来のために投資も取り入れてみよう」
と考えるようになりました。
もちろん、40代からのスタートだったので、
「もっと早く始めておけばよかった」
と思ったこともあります。
ただ、今振り返ると、30代までに貯金を作っていたことは決して無駄ではありませんでした。
ある程度の現金が手元にあったからこそ、投資を始めたあとも、相場の値動きだけを見て慌てずに済んだからです。
そして現在は、NISAで毎月5万円を積み立てています。
40代からNISAを始めるとき、私と同じように、
「毎月いくら積み立てればいいの?」
と迷う人もいると思います。
5,000円・1万円・3万円・5万円を積み立てた場合の違いについては、こちらの記事でシミュレーションしています。
私の場合、投資を始めたのは決して早くありません。
20代ではお金の使い方に失敗し、30代では貯金を優先し、ようやく40代になって投資を始めました。
だからこそ今は、「貯金か投資か」のどちらか一方ではなく、使うお金・残しておくお金・将来のために運用するお金を分けることを意識しています。
その考え方が、現在のNISAとiDeCoの使い分けにもつながっています。
NISAを使って感じたメリット・注意点
NISAを実際に使ってみて、私が一番大きなメリットだと感じているのは「将来のために運用しながら、必要になれば使える」ことです。
私は現在、NISAで毎月5万円を積み立てています。
積み立てているお金は基本的に長期で運用するつもりですが、
「このお金は絶対に老後まで使わない」
と決めているわけではありません。
40代になると、老後資金を意識する一方で、まだまだ今の生活にもお金がかかります。
車の買い替えや住宅の修繕、家族にかかる費用など、これからまとまったお金が必要になる可能性もあります。
そんなとき、NISAなら保有している商品を必要に応じて売却できます。
私にとって、この「使わなくてもいい。でも、必要なら使える」という距離感は、かなり大きな安心材料になっています。
一方で、実際にNISAを利用しているからこそ、注意したいと感じることもあります。
それは、NISAは貯金ではないということです。
運用している商品は日々値動きするため、必要になったときに必ず利益が出ているとは限りません。
相場が大きく下がっていれば、元本を下回っている可能性もあります。
そのため私は、「売却できるから、現金の代わりになる」とは考えていません。
急な出費に備える生活防衛資金は現金で持ち、それとは別に、当面使う予定のないお金をNISAで運用する。
ここは分けて考えるようにしています。
また、NISAでは運用益が非課税になりますが、非課税だから利益が保証されるわけではありません。
制度がお得かどうかだけを見るのではなく、自分がどのくらいの値動きなら受け入れられるのかも大切だと感じています。
私自身、NISAを始める前は、
「投資=お金が減るかもしれないもの」
という不安の方が強くありました。
でも実際に積み立てを続けてみると、NISAは単に「お金を増やすための制度」というより、
今すぐ使わないお金に、将来の選択肢を持たせる場所
という感覚に変わってきました。
だから私は現在も、iDeCoよりNISAの積立額を多くしています。
老後のためだけにお金を固定するのではなく、今の生活にも対応できる余地を残しておきたい。
これが、40代からNISAを始めて実際に使ってきた私が感じている、一番大きなメリットです。
iDeCoを使って感じたメリット・注意点
iDeCoを始める前、私が一番気になっていたのは、
「原則60歳まで引き出せない」
という点でした。
NISAなら必要になったときに売却できますが、iDeCoはそうはいきません。
正直、最初はこの違いを見て、「何十年も使えないお金を作って大丈夫なのか?」という不安もありました。
しかし実際に利用してみると、この「簡単には使えない」という仕組みに対する考え方が少し変わりました。
私は現在、iDeCoに毎月2万円を積み立てています。
このお金については、最初から「今の生活では使わない、老後のためのお金」として考えています。
NISAの資産は、できれば長く運用したいものの、必要になれば使う可能性があります。
一方、iDeCoは簡単には引き出せません。
だからこそ毎月積み立てたお金が、今の生活費や大きな買い物とは切り離され、少しずつ「老後専用のお金」になっていきます。
私にとっては、この半ば強制的に老後資金を残せることが、実際に使って感じたiDeCoのメリットの一つです。
もう一つ実感しやすいのが、掛金の所得控除です。
毎月の掛金が全額所得控除の対象になるため、老後資金を積み立てながら、所得税・住民税の負担軽減につながります。
NISAにも運用益が非課税になるメリットがありますが、掛金そのものが所得控除になるわけではありません。
実際に両方を利用していると、この違いはiDeCoならではのメリットだと感じます。
ただし、使ってみたからこそ注意したい点もあります。
それは、やはり「必要になっても簡単には取り出せない」ことです。
税制上のメリットがあるからといって、生活防衛資金までiDeCoに回してしまうのは、私は避けたいと考えています。
40代なら、60歳までまだ10年以上あります。
その間にどんな出費があるかは分かりません。
だから私は、iDeCoを「節税できるからできるだけ多く入れる制度」ではなく、
「老後まで使わなくても困らないお金を入れる場所」
として利用しています。
NISAのような自由さはありません。
でも、その不自由さがあるからこそ老後まで残しやすい。
実際に使ってみて、私はiDeCoの弱点だと思っていた部分が、使い方によっては強みにもなると感じるようになりました。
そして、NISAとiDeCoを両方利用している現在、もう一つ見えてきたことがあります。
「積立額だけではなく、実際に何に投資しているのか」も、2つの制度を考えるうえで重要だということです。
【2026年10月現在】私のNISA・iDeCoポートフォリオ
NISA全体の運用状況
まず、2026年10月現在の私のNISA全体の状況です。
現在のNISA資産は約833万円、評価損益は+約271万円(+48.36%)となっています。
内訳を見ると、投資信託が71.8%と最も大きく、国内株式が26.5%、米国株式が1.6%です。
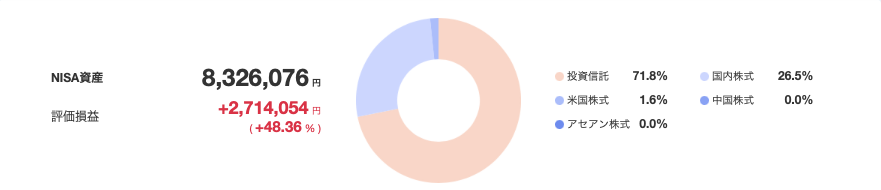
評価額・評価損益は相場によって変動します
こうして全体を見ると、私のNISAは投資信託を中心にしながら、一部で国内株式や米国株式も保有する形になっています。
ただ、この約833万円がすべて同じNISA枠で運用されているわけではありません。
私の場合は、旧つみたてNISA、新NISAのつみたて投資枠、成長投資枠に分かれています。
ここから、それぞれ実際に何を保有しているのかを順番に見ていきます。
旧つみたてNISA|40代で投資を始めた原点
先ほど紹介したNISA資産の中には、旧制度の「つみたてNISA」で購入した資産も含まれています。
私が投資を始めたのは40代になってから。
職場の同僚につみたてNISAを教えてもらったことがきっかけで、それまで貯金中心だった私が初めて本格的に投資を始めました。
当時から積み立てていたのが、eMAXIS Slim 米国株式(S&P500)です。
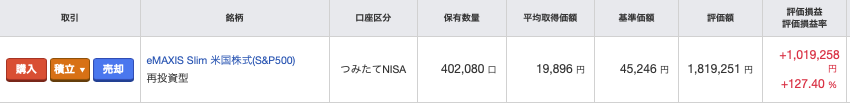
2026年10月現在の旧つみたてNISA。eMAXIS Slim 米国株式(S&P500)の評価額は1,819,251円、評価損益は+1,019,258円(+127.40%)。※評価額・損益は相場によって変動します。現在の評価額は1,819,251円(約182万円)。
評価損益は+1,019,258円、+127.40%となっています。
数字だけを見るとかなり大きく増えていますが、最初からこの結果を予想していたわけではありません。
むしろ投資を始めた当初の私は、
「本当に自分のお金を投資に回して大丈夫なのか?」
という不安の方が大きかったです。
また、ここまでずっと右肩上がりだったわけでもありません。
相場が下がれば評価額も減りますし、今ある利益が将来も続く保証はありません。
それでも、短期的な値動きだけを理由に売却せず、旧つみたてNISAで購入した資産は現在もそのまま保有しています。
私にとって、この約182万円は単に「100万円以上利益が出た資産」というだけではありません。
40代になって初めて投資を始めた、その最初の一歩が現在まで残っている資産でもあります。
「もっと早く投資を始めればよかった」と思うことはあります。
ただ、40代からでも実際に始めたことで、それまで「貯金する」だけだった私のお金の考え方は大きく変わりました。
新NISA・つみたて投資枠|月10万円から5万円に変更して継続
2024年に新NISAが始まってからも、旧つみたてNISAと同じeMAXIS Slim 米国株式(S&P500)への積み立てを続けています。
2026年10月現在の運用状況がこちらです。
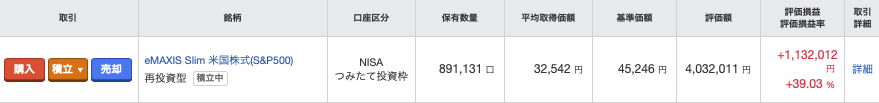
2026年10月現在の新NISA・つみたて投資枠。eMAXIS Slim 米国株式(S&P500)の評価額は4,032,011円、評価損益は+1,132,012円(+39.03%)。現在は月5万円を積み立てています。現在の評価額は4,032,011円(約403万円)。
評価損益は+1,132,012円(+39.03%)となっています。
新NISAを始めた当初、私はつみたて投資枠で毎月10万円を積み立てていました。
しかし現在は、積立額を毎月5万円に引き下げています。
「せっかく月10万円積み立てていたのに、減らしてしまっていいのか?」
そう考える人もいるかもしれません。
私自身も、投資額を多くすれば、それだけ将来の資産形成を加速させられる可能性があることは分かっています。
それでも、毎月10万円を積み立て続けることだけが正解だとは考えませんでした。
投資は今の生活を犠牲にしてまで続けるものではありません。
私は、積立額の大きさよりも、自分の家計に合わせて継続できる状態を作ることを優先しました。
月10万円から5万円へ減らしたことで、投資に回す金額は半分になりました。
それでも年間では60万円を積み立てることになります。
私はこれを「投資額を減らしてしまった」と考えるより、
「今の自分に合ったペースに変更して、投資をやめずに続けている」
と考えています。
もちろん、今後もずっと月5万円と決めているわけではありません。
収入や支出、生活環境が変われば、そのときに積立額を見直せばいいと思っています。
NISAは年間投資枠をすべて使い切ること自体が目的ではありません。
私にとって大切なのは、枠を埋めることより、今の生活とのバランスを取りながら資産形成を続けることです。
旧つみたてNISAから新NISAへ制度は変わりましたが、S&P500への積み立ては現在も続けています。
新NISA・成長投資枠|高配当株を中心に配当金も意識
新NISAでは、つみたて投資枠だけでなく「成長投資枠」も利用しています。
つみたて投資枠では、eMAXIS Slim 米国株式(S&P500)を毎月積み立てていますが、成長投資枠では少し目的を変えています。
私が成長投資枠で意識しているのは、値上がり益だけでなく、保有している間に配当金を受け取ることです。
そのため、国内の高配当株を中心に、米国高配当ETFや投資信託も保有しています。
2026年10月現在の成長投資枠がこちらです。
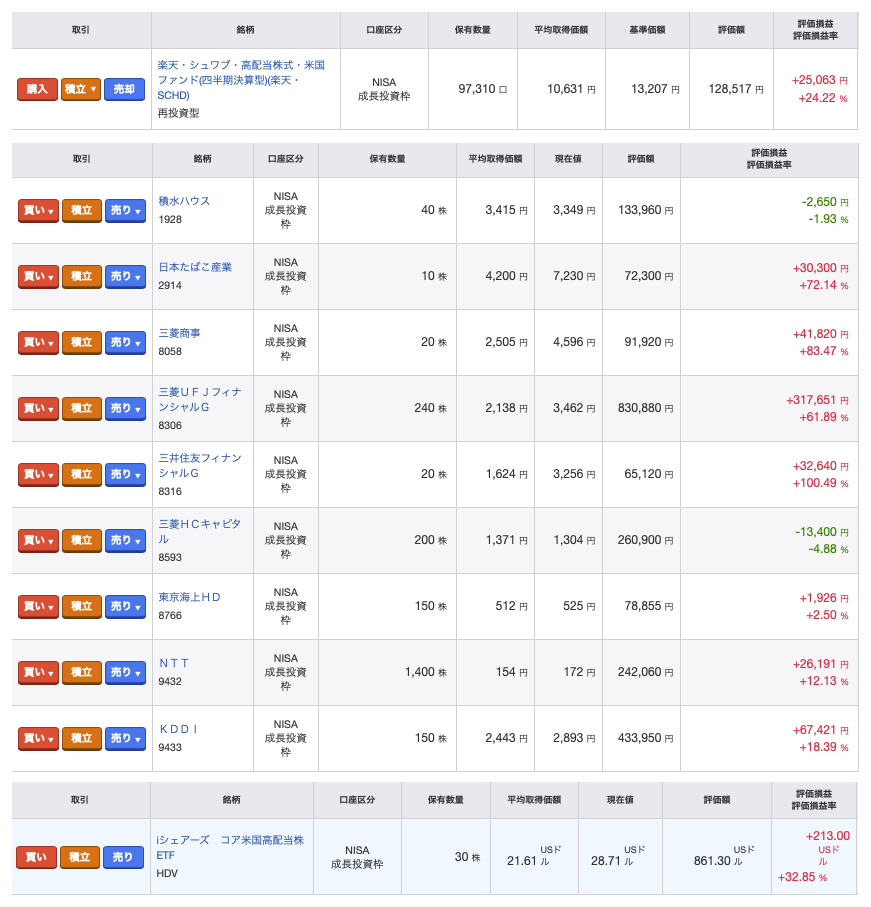
※評価額・評価損益は相場によって変動します。
画像だけでは少し分かりにくいので、現在の運用状況をまとめると次のようになります。
- 国内株式9銘柄:評価額 2,209,945円/評価損益 +501,899円/損益率 約+29.4%
- 投資信託:評価額 128,517円/評価損益 +25,063円/+24.22%
- 米国高配当ETF(HDV):評価額 861.30米ドル/評価損益 +213.00米ドル/+32.85%
※国内株式の損益率は、各銘柄の取得額と評価額を合計して算出しています。
米国ETFはドル建てのため、円建て資産とは分けて掲載しています。
国内株式だけを見ると、2026年10月現在で約221万円、評価益は約50万円となっています。
ただし、ここで見てほしいのは「どれだけ利益が出ているか」だけではありません。
実際のポートフォリオを見ると、銘柄によって成績にはかなり差があります。
たとえば、三井住友フィナンシャルグループは+100.49%、三菱商事は+83.47%、日本たばこ産業(JT)は+72.14%となっています。
一方で、積水ハウスは-1.93%、三菱HCキャピタルは-4.88%です。
つまり、同じ時期に保有している国内株でも、すべてが同じように値上がりしているわけではありません。
私は成長投資枠について、「株価が上がる銘柄を当てるための枠」とは考えていません。
もちろん株価が上がれば嬉しいですが、私が国内株を保有している大きな理由の一つは配当金です。
株価が日々動いても、企業が利益を上げて配当を出し続けてくれれば、保有している間に配当金を受け取ることができます。
そのため、短期的な株価だけではなく、業績や配当の状況も確認しながら保有していくつもりです。
また、米国株では高配当ETFのHDVも保有しています。
さらに投資信託として、楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)**も成長投資枠で保有しています。
こうして見ると、私の新NISAは、
- つみたて投資枠 → S&P500を中心に長期の資産形成
- 成長投資枠 → 国内高配当株などを中心に配当金も意識
と、同じNISAの中でも目的を分けています。
ただし、高配当株だから安心というわけではありません。
業績によっては減配・無配になる可能性がありますし、株価が下落すれば評価損が大きくなることもあります。
今回公開した数字も、あくまで2026年10月時点の私自身の運用結果です。
それでも、実際のポートフォリオを公開することで、
「つみたて投資枠と成長投資枠を、私はどう使い分けているのか」
が少し伝わりやすくなったのではないかと思います。
iDeCo|老後資金として毎月2万円を積み立て
ここまで紹介したNISAとは別に、私は老後資金としてiDeCoもを積み立てています。
NISAでは「必要になれば途中で使えるお金」を意識していますが、iDeCoについては考え方が違います。
私にとってiDeCoは、
「原則60歳まで使わない、老後のためのお金」という位置づけです。
まず、2026年10月現在のiDeCo全体の運用状況がこちらです。
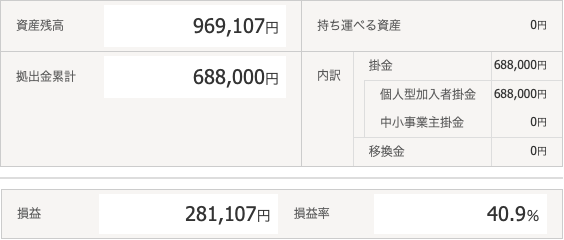
2026年10月現在のiDeCo運用状況。※評価額・損益は相場によって変動します。現在の資産残高は969,107円(約97万円)。
これまでの拠出金累計688,000円に対して、損益は+281,107円、損益率+40.9%となっています。
約28万円のプラスになっていますが、もちろん、この運用成績が今後も続くとは限りません。
iDeCoでは株式を中心とした投資信託を保有しているため、相場が大きく下落すれば資産残高も減少します。
では、その約97万円を実際に何で運用しているのか。
2026年10月現在、私が保有している商品は次の3本です。
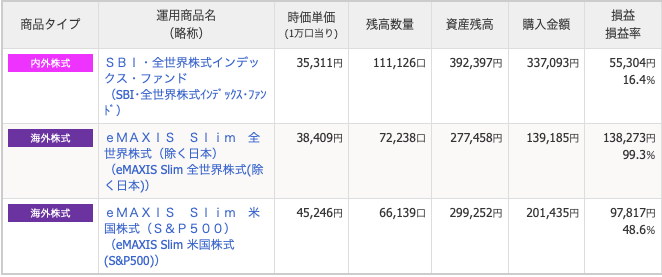
2026年10月現在のiDeCo保有商品。全世界株式やS&P500に連動する3本の株式インデックスファンドで運用しています。保有しているのは
- SBI・全世界株式インデックス・ファンド
資産残高392,397円/損益+55,304円(+16.4%) - eMAXIS Slim 全世界株式(除く日本)
資産残高277,458円/損益+138,273円(+99.3%) - eMAXIS Slim 米国株式(S&P500)
資産残高299,252円/損益+97,817円(+48.6%)
の3商品です。
こうして見ると、先ほど紹介したNISAの成長投資枠とは、運用している中身もかなり違います。
成長投資枠では国内高配当株などを保有し、配当金を受け取ることも意識しています。
一方、iDeCoでは個別株ではなく、全世界株式やS&P500に連動する株式インデックスファンドを中心に老後資金を運用しています。
iDeCoのお金は途中で使うことを想定していません。
だからこそ、現在の+40.9%という数字だけを見て売却を考えるのではなく、老後に向けて積み立てていく資産として考えています。
そして、実際にiDeCoを利用して感じているのは、運用益だけがメリットではないということです。
毎月の掛金が所得控除の対象になることに加えて、老後資金を今使うお金から切り離しておけること。
私にとっては、この「簡単には使えない」という仕組みも、老後資金を準備するうえではメリットになっています。
ここまでNISAとiDeCoの実際のポートフォリオを公開してみると、私が2つの制度をどう使い分けているのかも見えてきます。
NISA=必要になれば使える資産
iDeCo=老後まで残しておく資産
同じ投資でも、私の中では役割が違います。
そして、この違いこそが、実際に両方を使ってきて一番強く感じていることです。
会社員は企業型DCも忘れずに確認
ここまでNISAとiDeCoについて比較してきましたが、会社員の場合、もう一つ確認しておきたい制度があります。
それが、勤務先の企業型DC(企業型確定拠出年金)です。
「NISAとiDeCo、どちらを優先しよう?」
と考える前に、まず自分の会社に企業型DCや確定給付企業年金(DB)などの企業年金制度があるか、一度確認してみてください。
私が特に確認しておきたいと思うのは、
「会社が自分のために、毎月いくら拠出しているのか」
という部分です。
企業型DCでは、会社が拠出した掛金を、加入者自身が勤務先で用意された商品の中から選んで運用します。どの商品を選ぶかによって、その後の運用結果も変わります。
企業年金連合会
つまり会社員の場合、自分でNISAやiDeCoに積み立てているお金だけが、老後に向けた資産形成ではありません。
勤務先の企業年金も含めて考える必要があります。
企業型DCを長い間「放置」していた私の失敗
私の勤務先にも企業型DCがあり、制度があること自体は以前から知っていました。
ところが、私は長い間ほとんど確認せず、掛金が毎月そのまま現金預金になっている状態で放置していました。
あるとき久しぶりにログインして運用状況を確認すると、積み立てられたお金はほぼ現金のまま。
「せっかく企業型DCがあるのに、私は運用していなかったのか……」
と、そこで初めて気づきました。
もちろん、元本確保型の商品を選ぶこと自体が悪いわけではありません。
ただ、私の場合は自分で考えて現金預金を選んでいたわけではなく、何も確認せずに放置していただけです。
その間、投資信託などで運用する選択肢もあったことを考えると、私にとっては大きな機会損失だったと感じています。
この経験から、会社員の方には一度、
「自分の企業型DCは、今どの商品で運用されているのか?」
を確認してほしいと思っています。
NISAやiDeCoを始めることも大切ですが、勤務先に企業型DCがあるなら、まずはすでに積み立てられている自分のお金を確認する。
私のように、制度には加入しているのに運用状況を知らないまま何年も過ぎていたというケースもあるからです。
厚生労働省も、確定拠出年金では加入者自身が運用商品を選び、運用状況を把握することの重要性を示しています。
参考:厚生労働省「確定拠出年金制度の概要」
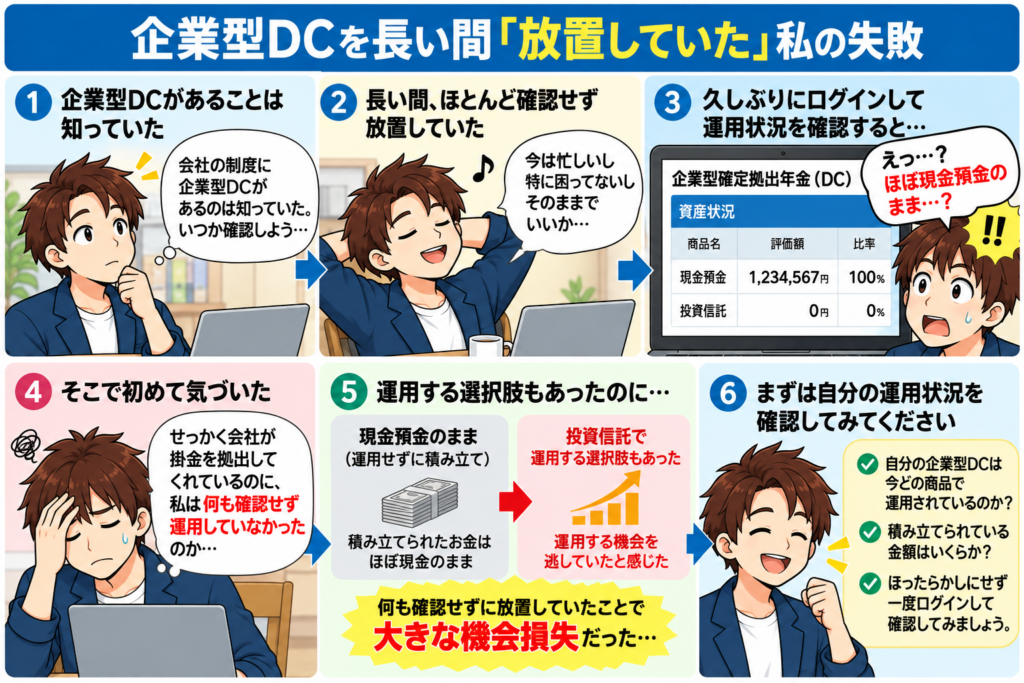
自分の運用商品や資産状況を一度確認してみることが大切です。
NISAを始めるなら、まずは証券口座を確認
私自身、40代から投資を始め、現在はNISAを資産形成の中心として利用しています。
これからNISAを始める場合は、投資したい商品を扱っているか、積立設定のしやすさや手数料などを確認したうえで、自分に合った証券会社を選ぶことが大切です。
松井証券もNISAに対応しており、投資信託の積立にも対応しています。
「これからNISAを始めたい」「証券会社を比較して決めたい」という方は、選択肢の一つとして確認してみてください。
▼ 松井証券のNISAについて詳しく見る
※投資には価格変動等のリスクがあり、元本割れとなる場合があります。
商品内容やリスク等を確認したうえで、ご自身の判断でご利用ください。
まとめ|40代の私はNISAを優先しながらiDeCoも活用
40代になると、老後資金を意識する一方で、住宅・車・家族との時間など、60歳になる前にお金が必要になる場面もあります。
だから私は、「NISAとiDeCoのどちらが得か」ではなく、「そのお金をいつ使う可能性があるのか」で考えるようにしています。
現在は、途中で売却できるNISAを月5万円、老後資金としてiDeCoを月2万円積み立てています。
私の中での役割はシンプルです。
- NISA=将来に備えながら、必要になれば使える資産
- iDeCo=原則60歳まで使わない老後資金
- 企業型DC=勤務先に制度があるなら、運用状況や商品を一度確認しておきたい資産
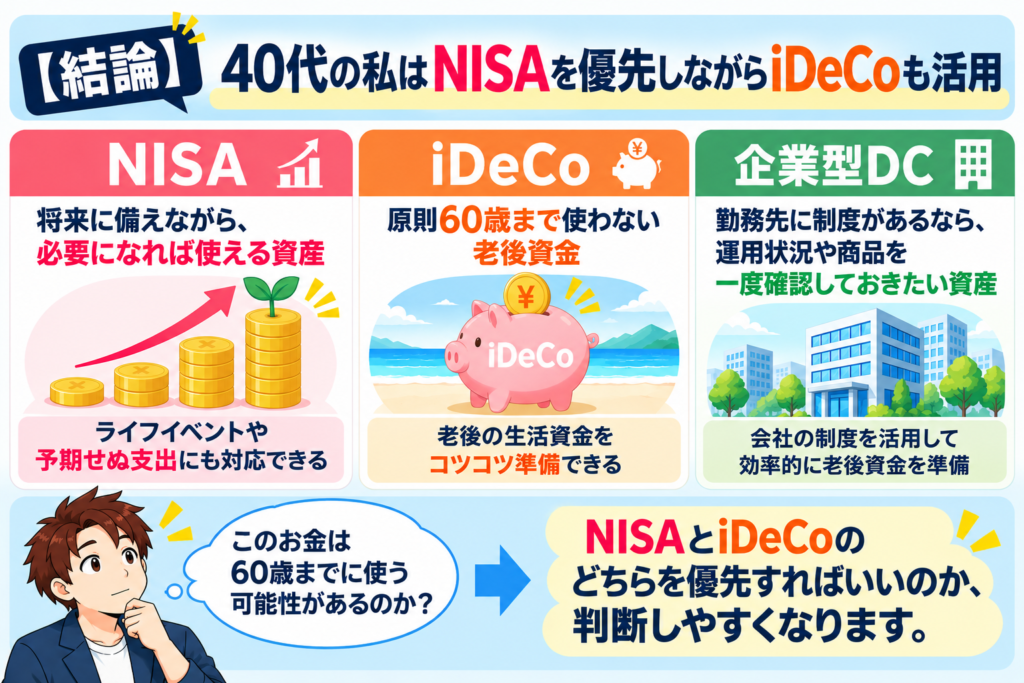
企業型DCがある場合は、運用状況や商品も確認しておきましょう。
20代の頃にはリボ残高が100万円を超え、40代になってから投資を始めた私でも、貯金からNISA、iDeCoへと少しずつ資産形成の方法を広げてきました。
だからこそ、40代からでも「もう遅い」と考える必要はないと思っています。
まずは「このお金は60歳までに使う可能性があるのか?」を考えてみる。
それだけでも、NISAとiDeCoのどちらを優先するかは、かなり整理しやすくなります。
そしてNISA・iDeCo・企業型DCを使って、実際に老後資金をどのくらい準備すればいいのか。私自身の運用実績も含め、こちらの記事で詳しくまとめています。
免責事項
本記事は、NISA・iDeCo・企業型DCなどについて、筆者自身の経験や公表されている情報をもとに作成したものであり、特定の金融商品への投資を推奨するものではありません。
投資には価格変動などのリスクがあり、運用状況によっては元本割れが生じる可能性があります。また、税制や各制度の内容、加入条件、拠出限度額などは変更される場合があります。
NISA・iDeCoなどを利用する際は、金融庁・厚生労働省・iDeCo公式サイト・各金融機関などの最新情報をご確認ください。
投資に関する最終的な判断は、ご自身の資産状況やリスク許容度を踏まえたうえで行ってください。
※本記事にはアフィリエイト広告が含まれています。