「NISAを始めたいけれど、40代からでは遅いのでは?」
「毎月いくら積み立てればいいの?」
「月5,000円や1万円でも、始める意味はある?」
そんな疑問を持っていませんか?
NISAは、NISA口座で投資した金融商品から得られる利益が非課税になる制度です。
現在のNISAには「つみたて投資枠」と「成長投資枠」があり、長期的な資産形成に活用できます。金融庁でも、資産形成の基本として「長期・積立・分散投資」を紹介しています。
ただし、40代からNISAを始める場合に大切なのは、「いくら投資すれば正解なのか」ではありません。
無理なく続けられる金額を決めて、長く積み立てられるかどうかが重要です。
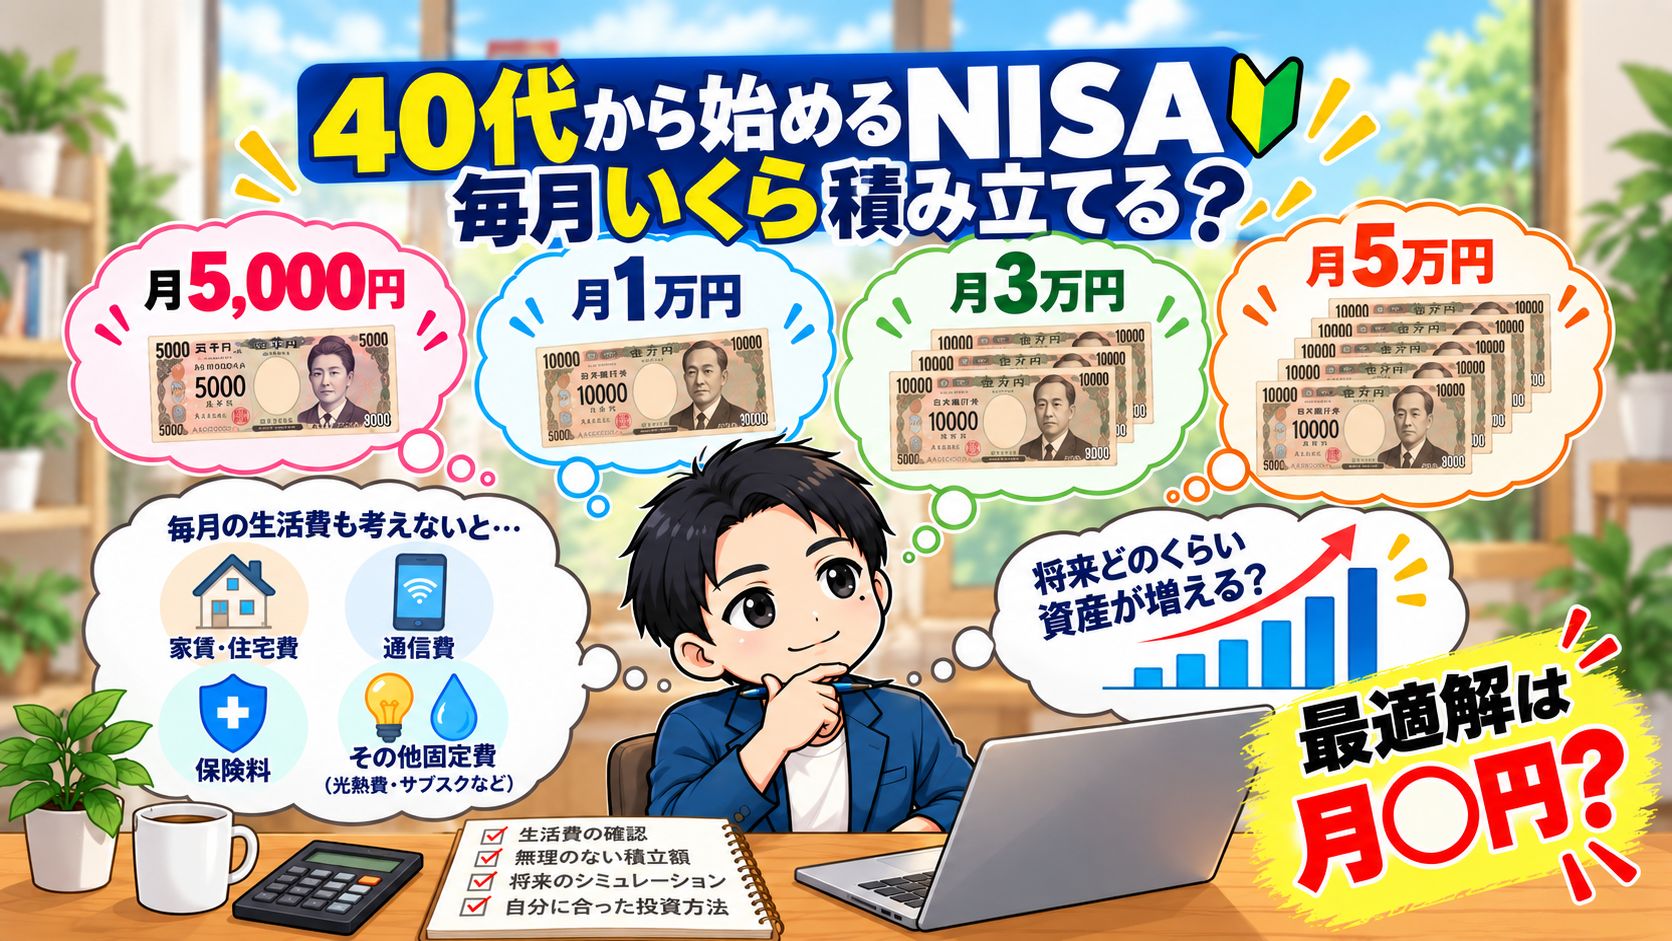
そこでこの記事では、毎月の積立額を
5,000円・1万円・3万円・5万円
の4パターンに分けて、将来どのくらいの差が生まれるのかをシミュレーションします。
また、投資に回す前に確認しておきたい生活防衛資金や、40代からNISAを始めるときの商品選びのポイントについても解説します。
私自身も40代で資産3,000万円を築くまで、貯金だけでなく投資を長く続けてきました。
この記事が、
「自分なら毎月いくらから始められるか」
を考えるきっかけになれば幸いです。
40代からNISAを始めても遅くない?
「40代からNISAを始めても遅いのでは?」
そう考えて、投資を始めることをためらっている方もいるかもしれません。
たしかに、20代や30代から投資を始めた場合と比べると、40代からでは運用できる期間が短くなります。
だからこそ、40代からNISAを始める場合は、「短期間で大きく増やす」ことではなく、「無理のない金額を長く積み立てる」ことを意識することが大切です。
NISAでは、投資によって得られた利益が非課税になるため、長期的な資産形成に活用できます。
私自身も、最初から順調に投資を続けてきたわけではありません。
20代の頃は、貯金ゼロどころかリボ払いで100万円以上の借金を抱えていました。
その後、まず借金を返済し、30代では先取り貯蓄を続けて貯金を増やしました。
そして、ある程度の現金を確保できたところで、ようやく投資を始めました。
実際に私が「借金100万円超」から「資産3,000万円」まで、どのように資産形成を進めてきたのかは、こちらの記事で詳しく紹介しています。
[実録】リボ払い地獄から資産3000万円へ。20代を借金返済に捧げた私の大逆転劇
この記事でも書いているように、私が本格的に「貯蓄から投資へ」と移行したのは、十分な現金を貯めた後でした。最初から大きな金額を投資したわけではありません。
そして現在は、NISAなどを活用しながら、インデックス投資を中心に資産形成を続けています。
もちろん、私の経験と同じ結果になるとは限りません。
投資には元本割れの可能性があり、40代から始める場合も、生活費や近い将来に使う予定のお金まで投資に回す必要はありません。
まずは「毎月いくらなら無理なく続けられるか」を考えてみましょう。
たとえば、
- 月5,000円なら続けられそう
- 月1万円なら家計への負担が少ない
- 月3万円なら無理なく積み立てられる
というように、自分の家計に合わせて金額を決めることが大切です。
「40代だから遅い」と考えて何もしないより、自分に無理のない金額から始め、長く続けるという選択肢もあります。
では、実際に毎月5,000円、1万円、3万円を積み立てると、将来どのくらいの差になるのでしょうか。
次に、具体的な金額でシミュレーションしてみます。
NISAは毎月いくらから始めればいい?
月5,000円をNISAで積み立てると、将来いくらになる?
「毎月5,000円では、投資してもあまり意味がないのでは?」
そう思う方もいるかもしれません。
確かに、月5,000円は大きな金額ではありません。
しかし、NISAで大切なのは、最初から無理をして大きな金額を投資することではありません。自分の家計に無理のない金額から始め、長く続けることも重要です。
たとえば、月5,000円を積み立てながら、年5%で運用できたと仮定してみましょう。
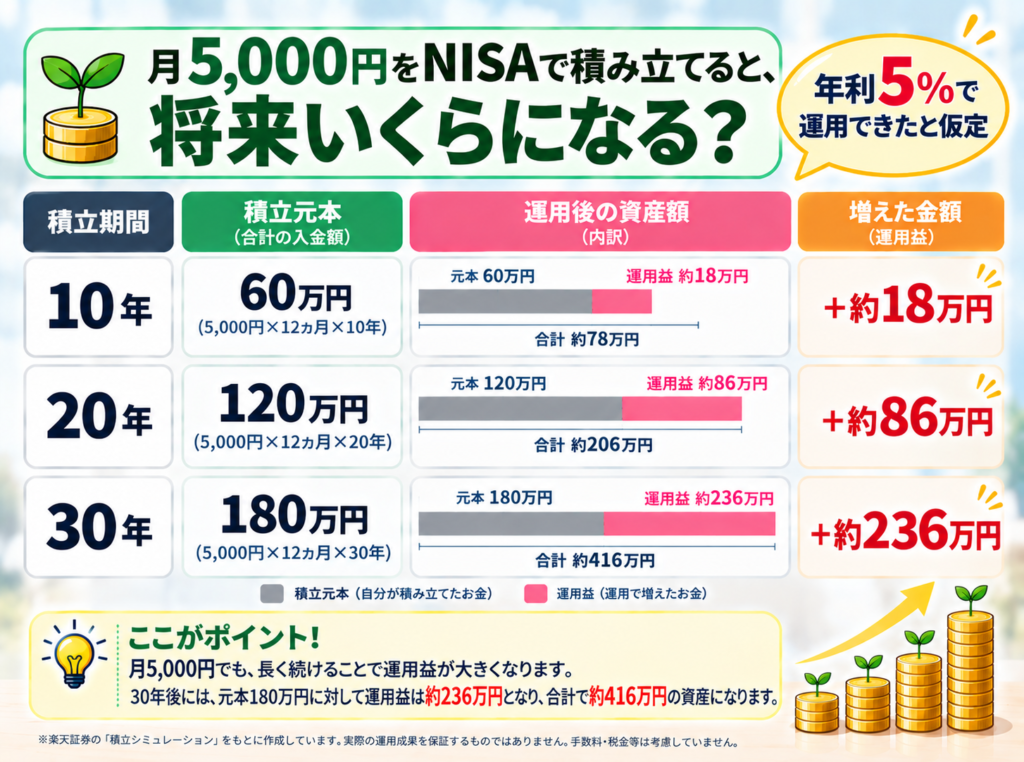
年利5%で運用した場合の試算です。
| 積立期間 | 積立元本 | 運用後の資産額※ |
|---|---|---|
| 10年 | 60万円 | 約78万円(+18万円) |
| 20年 | 120万円 | 約206万円(+86万円) |
| 30年 | 180万円 | 約416万円(+236万円) |
※年5%で運用できたと仮定した試算です。
手数料・税金等は考慮していません。実際の運用成果を保証するものではありません。
月5,000円は大きな金額ではありませんが、長く続けることで運用益も積み上がっていきます。
30年では、元本180万円に対して運用益が約236万円となり、資産額は約416万円という試算です。
「月5,000円では少ない」と感じるかもしれませんが、まずは無理なく続けられる金額から始めることが大切です。
月1万円をNISAで積み立てると、将来いくらになる?
「月5,000円よりもう少し投資に回せそう」という方なら、月1万円から始める方法もあります。
月1万円なら、年間では12万円を積み立てることになります。
では、月1万円を積み立てながら、年5%で運用できたと仮定すると、将来どのくらいの資産になるのでしょうか。
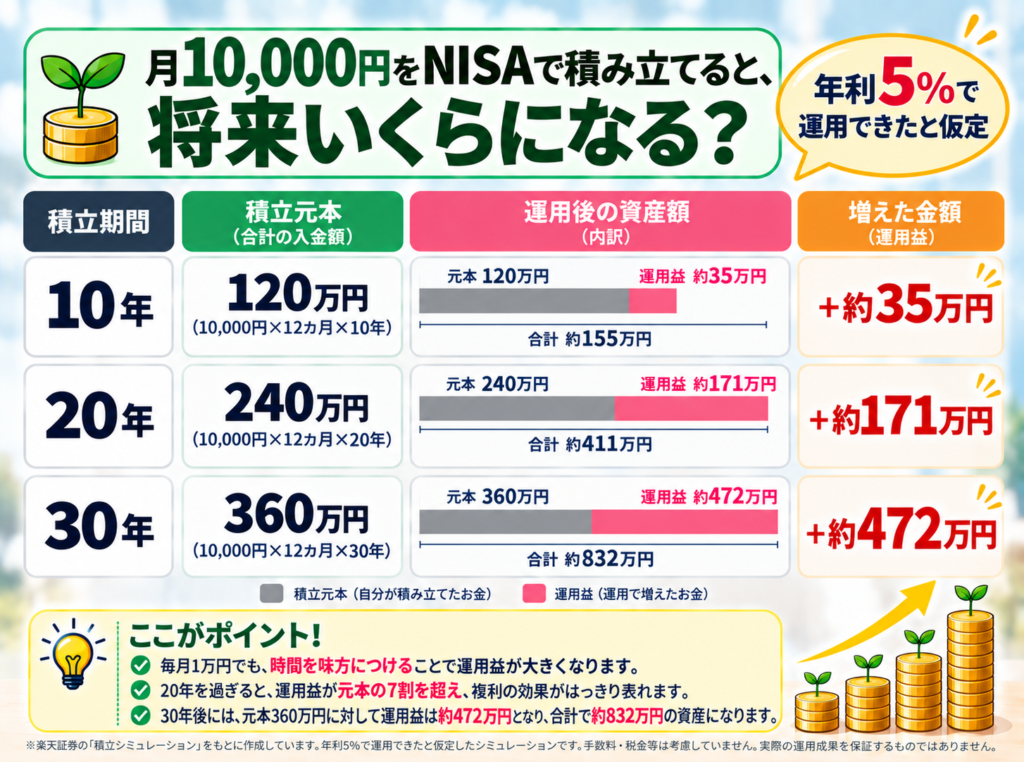
30年間では元本360万円に対して運用益は約472万円となり、合計は約832万円になります。
| 積立期間 | 積立元本 | 運用後の資産額※ |
|---|---|---|
| 10年 | 120万円 | 約155万円(+約35万円) |
| 20年 | 240万円 | 約411万円(+約171万円) |
| 30年 | 360万円 | 約832万円(+約472万円) |
※年5%で運用できたと仮定したシミュレーションです。
手数料・税金等は考慮していません。実際の運用成果を保証するものではありません。
月5,000円の積み立てでは、30年後の資産は約416万円でしたが、月1万円なら約832万円まで増える計算です。
毎月の積立額は5,000円増えるだけですが、長期間続けることで運用益も大きくなり、年5%で運用できたと仮定すると、30年後の運用益は約472万円という試算になります。
「毎月1万円なら続けられそう」と感じるなら、まずはそこから始めるのも一つの方法です。
月3万円をNISAで積み立てると、将来いくらになる?
「もう少し本格的に資産形成を進めたい」という方は、月3万円の積み立ても一つの目安になります。
月3万円なら、年間の積立額は36万円。決して小さな金額ではありませんが、家計に無理がなければ、将来の資産形成を大きく加速させることができます。
では、月3万円を積み立てながら、年5%で運用できたと仮定すると、10年・20年・30年後の資産はどこまで増えるのでしょうか。
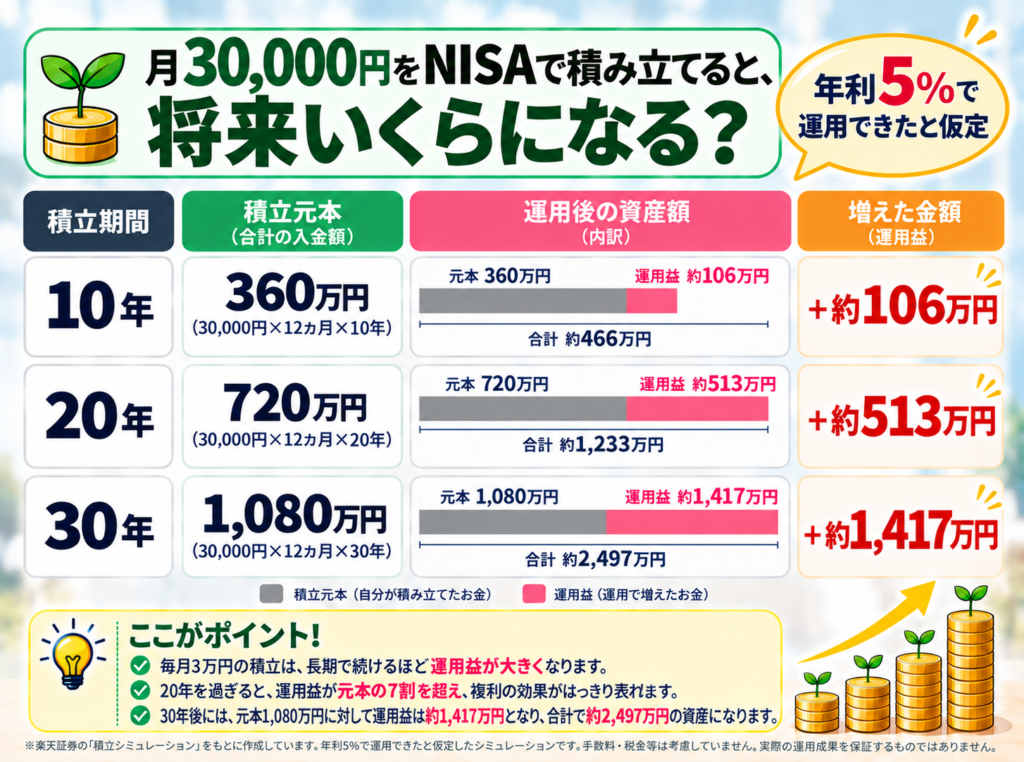
30年間では元本1,080万円に対して運用益は約1,417万円、合計約2,497万円になります。
| 積立期間 | 積立元本 | 運用後の資産額※ |
|---|---|---|
| 10年 | 360万円 | 約466万円(+106万円) |
| 20年 | 720万円 | 約1,233万円(+513万円) |
| 30年 | 1,080万円 | 約2,497万円(+1,417万円) |
※年5%で運用できたと仮定したシミュレーション。手数料・税金等は考慮していません。
年5%で運用できたと仮定した場合、10年後は約466万円、20年後には約1,233万円、そして30年後には約2,497万円という結果になりました。
特に注目したいのは30年後です。積み立てた元本は1,080万円ですが、運用益は約1,417万円となり、元本を上回ります。
月3万円というと「毎月の負担」に目が向きがちですが、今回のシミュレーションでは、30年後に約2,500万円になる試算となりました。
もちろん年5%で毎年安定して増えるわけではありませんが、早く始めて長く続けることが、資産形成では大きな力になることがわかります。
月5万円をNISAで積み立てると、将来いくらになる?
「将来に向けて、さらにしっかり資産を準備しておきたい」という方なら、月5万円の積み立ても選択肢になります。
月5万円なら、年間の積立額は60万円。月3万円と比べると家計への負担も大きくなるため、生活費や貯蓄とのバランスを考えながら、無理なく続けられるかを確認することが大切です。
では、月5万円を積み立てながら、年5%で運用できたと仮定すると、10年・20年・30年後の資産はどこまで増えるのでしょうか。
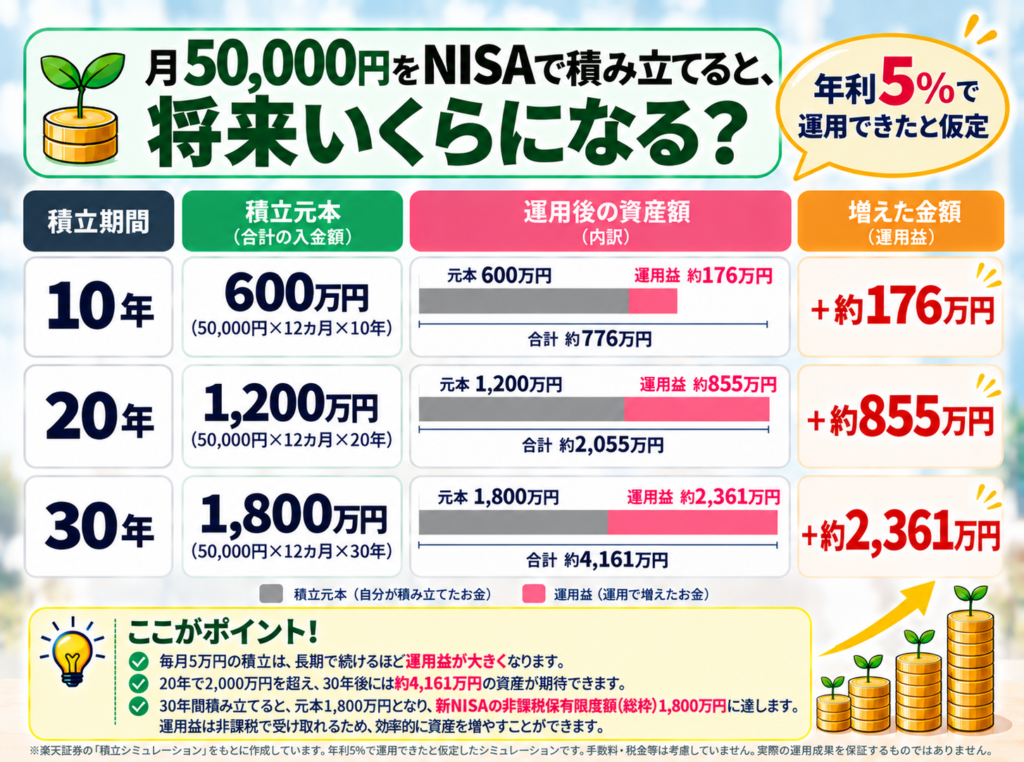
30年間では元本1,800万円に対して運用益は約2,361万円、合計約4,161万円になります。
| 積立期間 | 積立元本 | 運用後の資産額※ |
|---|---|---|
| 10年 | 600万円 | 約776万円(+176万円) |
| 20年 | 1,200万円 | 約2,055万円(+855万円) |
| 30年 | 1,800万円 | 約4,161万円(+2,361万円) |
※年5%で運用できたと仮定したシミュレーション。手数料・税金等は考慮していません。
年5%で運用できたと仮定した場合、10年後は約776万円、20年後には約2,055万円、そして30年後には約4,161万円という結果になりました。
月5万円の場合に注目したいのが、30年間の積立元本が1,800万円になることです。これは新NISAの非課税保有限度額(総枠)1,800万円と同じ金額になります。
つまり、毎月5万円を30年間積み立てると、単純な積立元本ではちょうど1,800万円です。長期にわたってコツコツ積み立てるだけでも、新NISAの大きな非課税枠を活用できることがわかります。
さらに今回のシミュレーションでは、元本1,800万円に対して運用益は約2,361万円。運用益だけで元本を上回り、合計資産は約4,161万円となりました。
もちろん、毎月5万円を30年間続けるのは簡単なことではありませんし、実際の運用では毎年5%で安定して増えるわけでもありません。
だからこそ、「月5万円を必ず積み立てなければならない」と考えるのではなく、家計に余裕があるときは積立額を増やし、無理なときは金額を抑えるなど、長く続けられる金額を設定することが大切です。
ここまでの積立額を比較すると?
ここまで、月5,000円・1万円・3万円・5万円の4パターンでシミュレーションしてきました。
同じく年5%で運用できたと仮定し、30年間積み立てた場合を比較すると、次のようになります。
| 毎月の積立額 | 積立元本 | 30年後の資産額※ |
|---|---|---|
| 5,000円 | 180万円 | 約416万円 |
| 1万円 | 360万円 | 約832万円 |
| 3万円 | 1,080万円 | 約2,497万円 |
| 5万円 | 1,800万円 | 約4,161万円 |
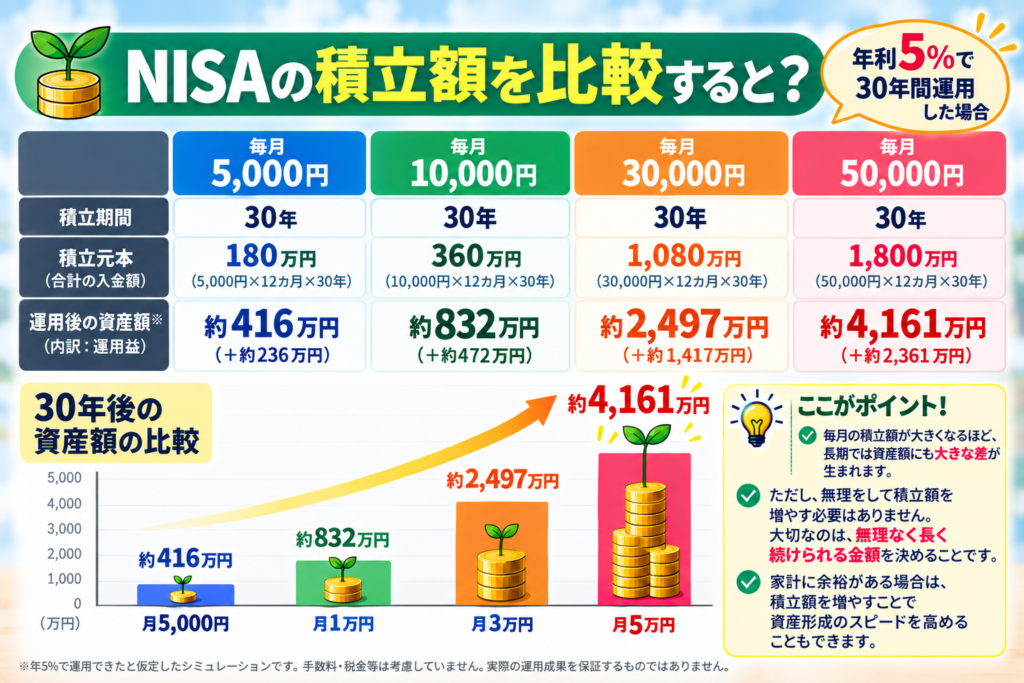
年5%で運用できたと仮定すると、月5,000円は約416万円、月1万円は約832万円、
月3万円は約2,497万円、月5万円は約4,161万円になります。
※年5%で運用できたと仮定したシミュレーション。実際の運用成果を保証するものではありません。
こうして並べてみると、毎月の積立額が大きくなるほど、長期では資産額にも大きな差が生まれることが分かります。
一方で、だからといって「できるだけ多く投資すればいい」というわけではありません。
月5万円を投資して生活費が足りなくなったり、急な出費のたびに投資を取り崩したりしてしまえば、長期的に続けることは難しくなります。
月5,000円でも無理なく続けられるなら、それも一つのスタートです。
反対に、家計に余裕があり、月3万円や5万円を継続できるのであれば、積立額を増やすことで資産形成のスピードを高めることもできます。
大切なのは、「月○万円が正解」と決めることではありません。
積立額の大きさよりも、「途中でやめずに続けられるか」を基準に、自分に合った金額を考えてみましょう。
40代から30年間積み立てるなら、70歳まで投資するの?
40代から30年間のシミュレーションを見ると、「70歳まで毎月積み立て続けるの?」と思った方もいるかもしれません。
ここで紹介している30年間という数字は、長く運用した場合に資産がどう変わるのかを見るためのシミュレーションです。
必ず70歳まで、同じ金額を積み立て続けるという意味ではありません。
たとえば、現役で収入がある間は積み立てを続け、定年後は新たな積み立てを減らしたり、止めたりする方法もあります。
そして、積み立てを止めることと、運用を止めることは別です。
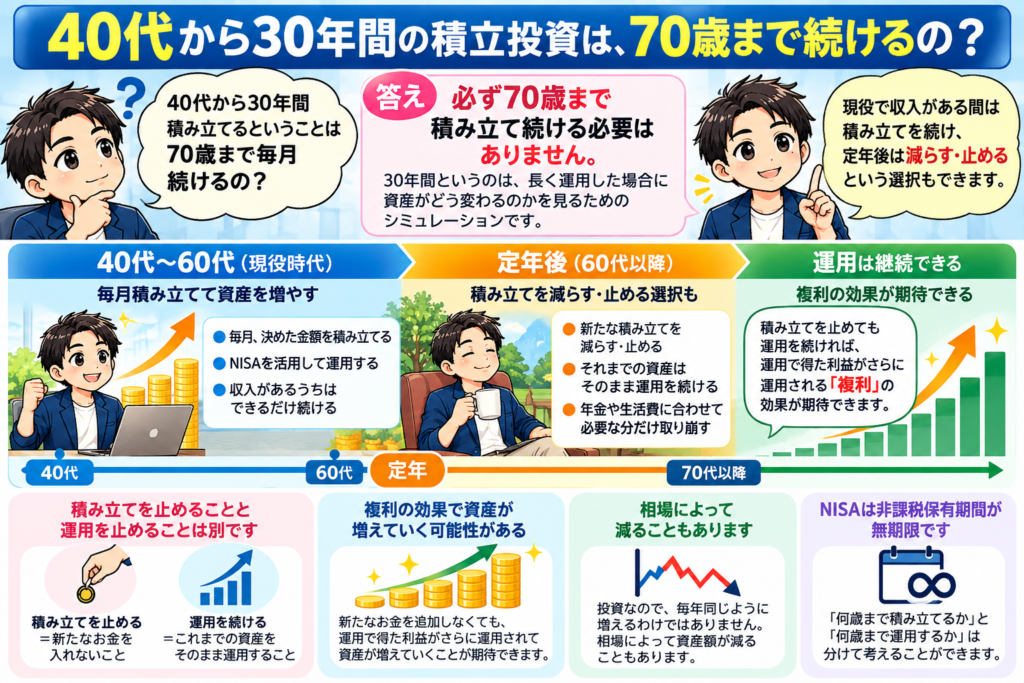
積み立てを止めることと、運用を止めることは別です。定年後に積立額を減らしたり止めたりしても、それまでの資産を運用し続ける選択肢があります。それまで積み立ててきた資産を売却せずに運用し続ければ、新たなお金を追加しなくても、運用で得た利益がさらに運用される「複利」の効果が期待できます。
もちろん、投資なので毎年同じように増えるわけではなく、相場によって資産額が減ることもあります。
そのため定年後は、すぐにすべてを売却するのではなく、生活費や年金、資産状況を見ながら、必要な分だけ取り崩していくという考え方もあります。
現在のNISAは非課税保有期間が無期限です。
つまり、「何歳まで積み立てるか」と「何歳まで運用するか」は分けて考えることができます。
40代からの資産形成では、「70歳まで積み立てなければ」と考えるのではなく、現役中にどこまで準備し、その後はどう運用し、どう使っていくのか。
そこまで考えておくことが大切です。
毎月の投資額を決める前に「生活防衛資金」を確認
NISAの積立額を決める前に、まず確認したいのが「生活防衛資金」です。
生活防衛資金とは、病気やケガ、失業、急な出費などに備えて、すぐ使えるように確保しておくお金のことです。
投資には値下がりする可能性があるため、近いうちに使うお金や、生活に必要なお金まで投資に回すのは避けたほうがいいでしょう。
金融庁のNISA特設サイトに掲載されている有識者コラムでは、会社員の場合、「使うお金」として日常生活費の3か月分程度を一つの目安として紹介しています。
参考:金融庁「NISAに関するコラム」
例えば、毎月の生活費が20万円なら、
20万円 × 3か月 = 60万円
が一つの目安になります。
もちろん、必要な金額は家族構成や収入、住居費などによって変わります。
まずは「生活に必要なお金」と「将来のために運用できるお金」を分けること。
そのうえで、無理なく続けられるNISAの積立額を考えていきましょう。
40代からNISAを始めるなら、月いくらがいい?
ここまで、月5,000円・1万円・3万円・5万円で積み立てた場合を比較してきました。
では、「自分はいくらから始めればいい?」と迷ったらどうすればいいのでしょうか。
私自身は現在、eMAXIS Slim 米国株式(S&P500)を毎月5万円積み立てていますが、最初から5万円を目指す必要はありません。
私なら40代から始める場合、まずは月1万円をひとつの目安にします。
もちろん、月1万円が負担なら5,000円からでもOKです。
まずは投資を習慣にして、家計に余裕が出てきたら2万円、3万円と少しずつ増やしていけばいいのです。
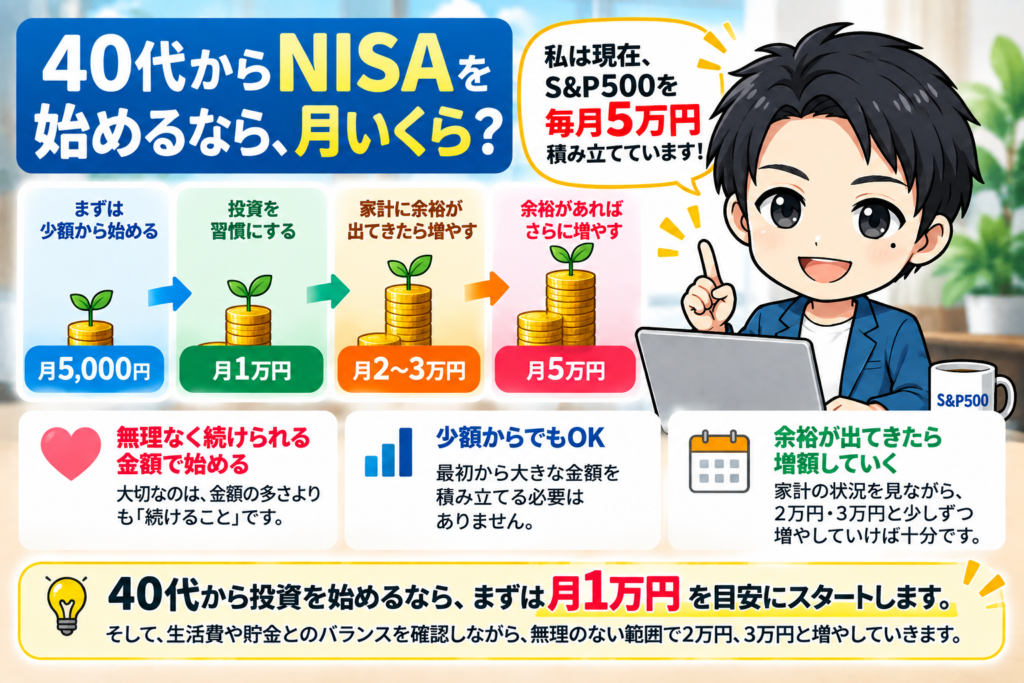
まずは無理なく続けられる金額から始め、家計に余裕が出てきたら少しずつ増額する方法もあります。
「40代だから急がなければ」と焦って、大きな金額を投資する必要はありません。
5,000円でも1万円でも、始めれば資産形成の第一歩です。
「いくらなら無理なく続けられるか?」
まずはそこから、自分に合った積立額を決めてみましょう。
NISAの商品選びで初心者が見るべき3つ
NISAで投資を始めるとき、「商品が多すぎて、何を選べばいいのかわからない」と迷う人も多いと思います。
初心者なら、まず次の3つを確認してみてください。
① 手数料が低いか
長期投資では、信託報酬などのコストも運用結果に影響します。
信託報酬は、投資信託を保有している間にかかる費用です。
同じような値動きを目指す商品なら、できるだけコストの低いものを選ぶのが基本です。
② 分散投資できるか
1つの会社や国だけに集中するより、複数の企業や地域に分散することで、特定の企業や地域に偏るリスクを抑えられます。
初心者なら、幅広い企業にまとめて投資できるインデックスファンドも選択肢の一つです。
③ 長く続けられる商品か
投資には値下がりがつきものです。
どれだけ人気のある商品でも、値下がりするたびに不安になって売ってしまっては、長期投資を続けるのが難しくなります。
「値下がりしても持ち続けられそうか」「10年、20年と積み立てられそうか」など、自分のリスク許容度に合っているかも確認しておきましょう。
NISAの商品選びで迷ったら、まずは「低コスト・分散・長期で続けやすい」という3つのポイントから確認してみてください。
私自身はS&P500を毎月5万円積み立てていますが、同じ商品がすべての人に合うとは限りません。
大切なのは、他の人が選んでいるからではなく、商品の特徴やリスクを理解したうえで、自分が納得して長く続けられる商品を選ぶことです。
NISAを始めるなら、まず何をすればいい?
「NISAを始めたいけど、何から手をつければいいかわからない」という人もいると思います。
基本的には、次の流れで始められます。
- 証券会社でNISA口座を開設する
- 投資する商品を選ぶ
- 毎月の積立金額を決める
- 積立設定をしてスタートする
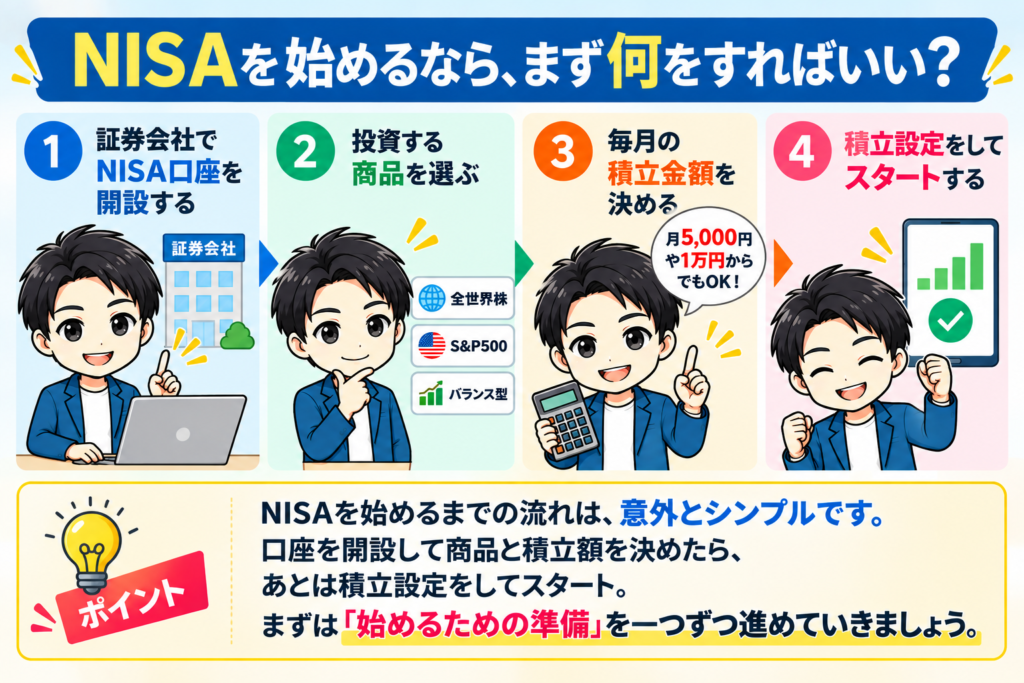
口座開設・商品選び・積立金額の決定・積立設定の4ステップで始められます。
最初からすべてを完璧に理解してから始める必要はありません。
まずは口座開設から、一つずつ準備を進めていきましょう。
NISAの始め方や口座開設について、もう少し詳しく知りたい方はこちらの記事で解説しています。
NISA口座をこれから開設する方へ
NISAを始めるには、まず証券会社でNISA口座を開設します。
証券会社によって取扱商品やサービスが異なるため、内容を比較して、自分に合ったところを選びましょう。
松井証券でNISAを検討する方はこちら
NISAのサービス内容や口座開設方法は、公式サイトから確認できます。
マネックス証券でNISAを検討する方はこちら
NISAの取扱商品や口座開設方法は、公式サイトから確認できます。
まとめ|40代のNISAは自分に合った積立額から始めよう
今回は、40代からNISAを始める場合、毎月いくら積み立てると将来どのくらいの資産になるのかをシミュレーションしました。
年5%で30年間運用できたと仮定すると、結果は次のようになりました。
- 月5,000円 → 約416万円
- 月1万円 → 約832万円
- 月3万円 → 約2,497万円
- 月5万円 → 約4,161万円
積立額によって将来の資産額には大きな差が生まれますが、「月○万円なら正解」という答えはありません。
収入や生活費、貯金、今後必要になるお金は人それぞれ違うからです。
40代からNISAを始めるなら、まずは自分の家計を確認し、5,000円や1万円など始めやすい金額からスタートするのも一つの方法です。
そして、家計に余裕が出てきたら、2万円、3万円と積立額を増やしていくこともできます。
私自身も現在、S&P500を毎月5万円積み立てていますが、最初から大きな金額を目指す必要はないと考えています。
「40代だからもう遅い」と考えるより、これからできることを一つずつ始めていく。
この記事が、自分に合った積立額を考え、NISAを始めるきっかけになれば幸いです。
免責事項
本記事は、NISAや資産形成に関する情報提供を目的としており、特定の金融商品や投資方法を推奨するものではありません。
投資には価格変動などのリスクがあり、元本割れする可能性があります。投資に関する最終的な判断は、ご自身の責任でお願いいたします。
また、記事内のシミュレーションは一定の条件をもとに算出したものであり、将来の運用成果を保証するものではありません。
制度やサービス内容は変更される場合がありますので、最新情報は金融庁や各金融機関の公式サイトをご確認ください。
なお、本記事にはアフィリエイト広告を含みます。
リンクを経由してサービスへの申込み等が行われた場合、当サイトが報酬を受け取ることがあります。
詳しくは「プライバシーポリシー・免責事項」をご確認ください。