「給料は上がらないのに、税金・社会保険料・物価ばかり上がって生活が苦しい…」
そう感じていませんか?
20代の頃、私はリボ払いで100万円以上の借金を抱え、毎月の返済に追われていました。
「貯金なんて夢のまた夢」
そう思っていた私ですが、現在は40代で資産3000万円(アッパーマス層)を達成しました。
特別な才能があったわけでも、宝くじが当たったわけでもありません。
変わったのは、「お金の使い方」に対する考え方です。
「節約は我慢するもの」
「倹約は面倒くさいもの」
そう考えている人も多いのではないでしょうか。
でも、私が資産形成を続けてきて感じたのは、本当の倹約は、生活を苦しくすることではないということでした。
「生活の満足度を下げずにムダを削ぎ落とす」
これが、私が考える倹約です。
今回は、私が資産3000万円を築く過程で「解約して正解だったもの」「やめてよかった習慣」を3つ厳選してご紹介します。
どれも特別な節約術ではありません。
私自身が実際に見直して、浮いたお金を貯金や投資に回してきた方法です。
「これなら自分にもできそう」と思うものがあれば、ぜひ一つから取り入れてみてください。
【通信費】手続きは一度だけ!大手キャリアから格安SIMへの乗り換え
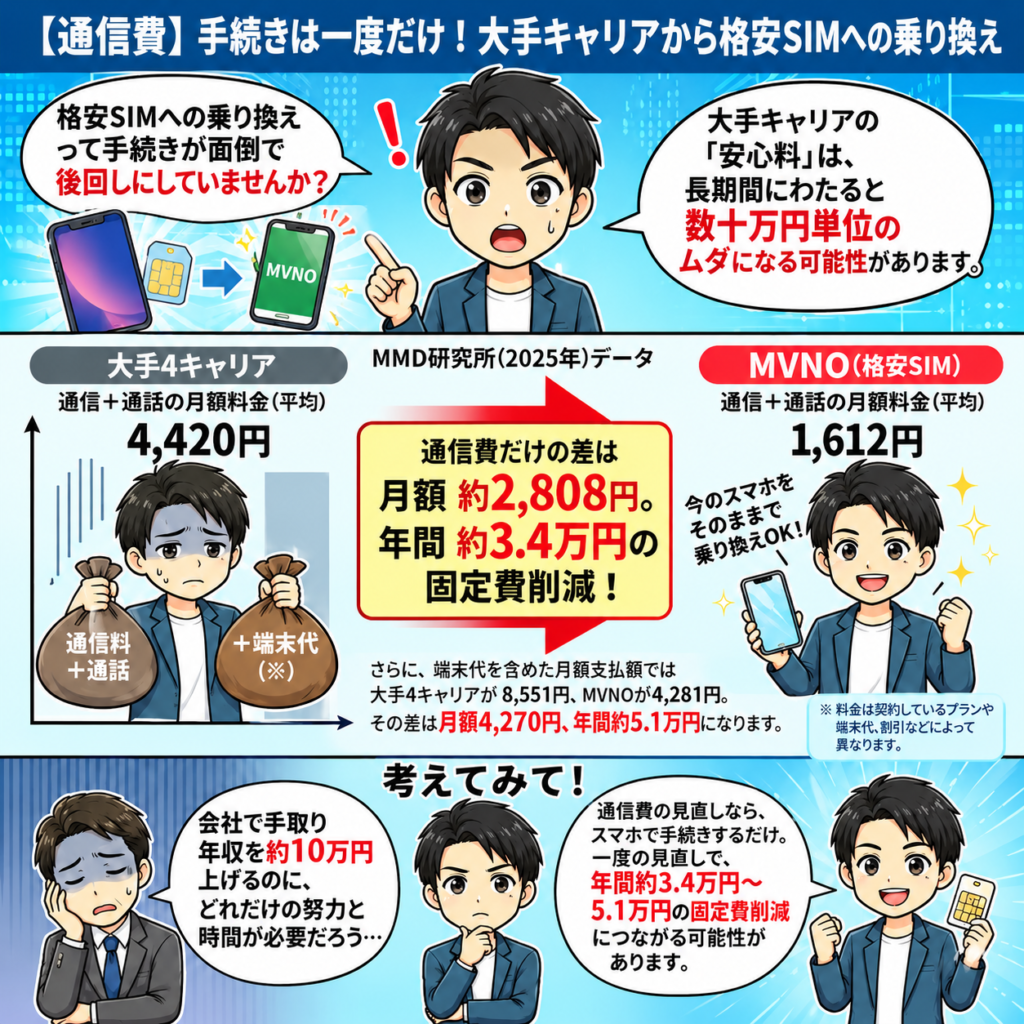
通信費の見直しで年間約3.4万円、端末代込みでは年間約5.1万円の固定費削減につながる可能性があります。
「面倒だから、また今度でいいか」と思って後回しにしていませんか?
スマホ料金は毎月支払う固定費だからこそ、一度見直すだけでも長期的には大きな差になります。
MMD研究所の2025年調査によると、通信+通話の月額料金は、大手4キャリアが平均4,420円、MVNOが平均1,612円でした。
その差は月額2,808円、年間では約3.4万円です。
さらに端末代を含めた月額支払額では、大手4キャリアが平均8,551円、MVNOが平均4,281円となっており、差は月額4,270円、年間では約5.1万円になります。
もちろん、料金は契約しているプランや端末代、割引などによって異なります。
それでも、毎月の固定費を見直すことで、年間数万円の支出を減らせる可能性があります。
しかも、通信費の見直しは、一度手続きをすれば、その後は毎月の支払いに反映されるのが大きなメリットです。
「収入を増やす」だけでなく、「毎月出ていくお金を減らす」。
資産形成では、この両方を意識することが大切です。
出典:MMD研究所「2025年9月通信サービスの料金と容量に関する実態調査」
MMD研究所の調査結果はこちら
浮いた通信費を投資に回すと、将来どれくらいの差になる?
さらに考えておきたいのが、浮いた通信費を投資に回した場合の「将来の資産差」です。
ここでは、通信費の見直しによって浮いたお金の一例として、新NISAなどを活用して毎月7,000円を長期的に積み立て、年5%で運用できたと仮定すると、将来の資産はどのくらいになるのでしょうか。
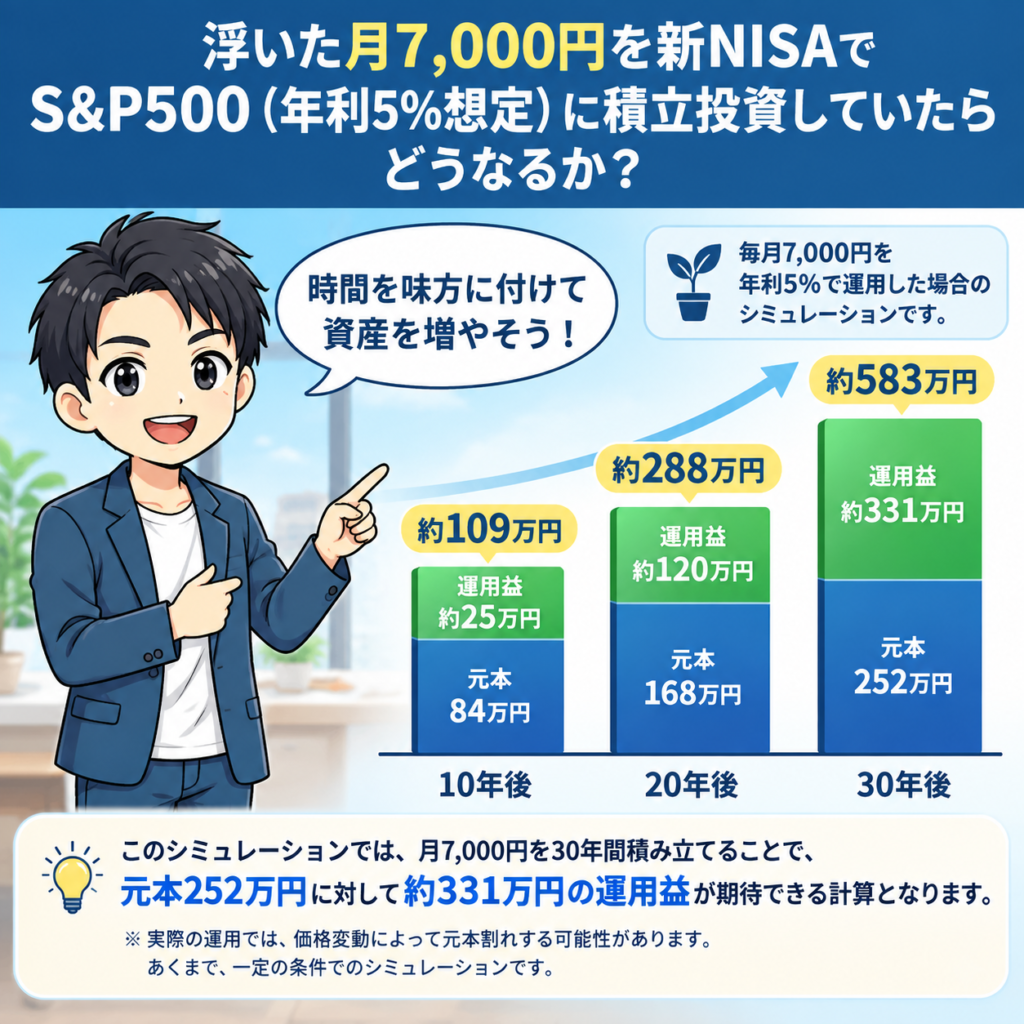
年5%で運用できたと仮定すると、30年後には約583万円になる計算です。
※実際の運用では、価格変動によって元本割れする可能性があります。
ここでは、毎月7,000円を積み立て、年5%で運用できた場合の単純なシミュレーションです。
- 10年後:約109万円(元本84万円+運用益約25万円)
- 20年後:約288万円(元本168万円+運用益約120万円)
- 30年後:約583万円(元本252万円+運用益約331万円)
毎月7,000円という金額でも、長期間積み立てることで、元本252万円に対して約331万円の運用益が生まれる計算になります。
もちろん、年5%の運用成果が将来も続くとは限りません。
それでも、毎月の固定費を見直して生まれたお金を貯金や投資に回すことで、長期的には大きな資産差につながる可能性があります。
「月7,000円だから大したことない」と考えるか、「月7,000円を30年間積み立てる」と考えるか。
この差は、資産形成において決して小さくありません。
3時間の見直しで、10年間の固定費に大きな差がつく
乗り換えにかかる手間は、調べ物や申し込み、初期設定などを含めても、それほど長い時間ではありません。
仮に3時間かかったとしても、毎月の通信費を見直して年間約3.4万円の固定費を削減できれば、10年間では約34万円の差になります。
さらに、その浮いたお金を貯金や投資に回せば、将来的な資産形成にもつながります。
つまり、通信費の見直しは、
「一度の手続きで、その後の支出を減らせる」
という点が大きなメリットです。
もちろん、実際に削減できる金額は、現在の料金や乗り換え先、契約内容によって変わります。
それでも、毎月の固定費を一度見直すだけで、年間数万円の支出を減らせる可能性があります。
「いつか見直そう」と後回しにするのではなく、まずは現在のスマホ料金を確認してみましょう。
小さな固定費の見直しでも、長期間続けば大きな差になります。
浮いたお金を貯金や投資に回すことで、さらに資産形成を加速させることもできます。
浮いたお金を、将来の資産形成にどう活用するか。
新NISAの仕組みや具体的な始め方については、こちらの記事で詳しく解説しています。
【浪費癖】1回2,000円の「なんとなく買い」が、年間72万円に
20代の頃の私は、まさに「コンビニによく立ち寄る人」でした。
当時は夜勤のある仕事をしていて、心身ともに疲れていることが多かったです。
そんなとき、暗い夜道にポツンと輝くコンビニの看板を見ると、つい立ち寄ってしまいました。
明るい店内で、いつでも買い物ができる。
疲れていると、
「今日はハードだったし、これくらいのご褒美はいいよね」
と、自分に言い訳しながら商品をカゴに入れていました。
よく買っていたのは、
- 表紙が気になった雑誌
- ガッツリ系のコンビニ弁当
- 新商品の甘いデザート
- 甘いジュースやカフェラテ
などです。
1回の会計は、だいたい2,000円前後。
当時は、
「これくらいなら大した金額じゃない」
と思っていました。
ところが、あるとき「毎日のことだから」と計算してみて、考え方が変わりました。
1回2,000円でも、積み重なると大きな金額に
仮に、1日1回、2,000円の買い物を30日続けたとします。
- 1回:約2,000円
- 1ヶ月:約6万円
- 1年:約72万円
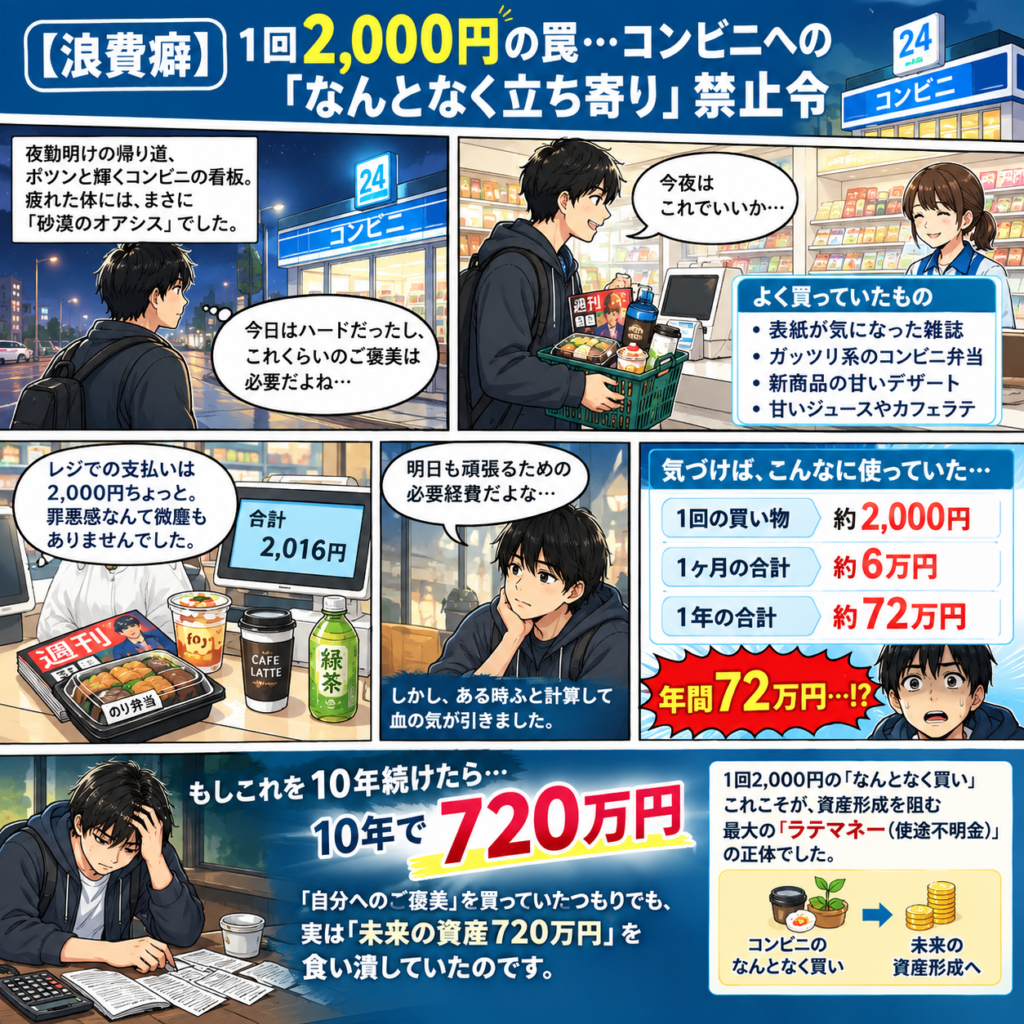
月約6万円、年間約72万円、10年間では約720万円になります。
1回の支出だけを見ると、それほど大きく感じません。
でも、毎日続けば年間約72万円です。
さらに10年間続ければ、単純計算で約720万円になります。
もちろん、実際には毎日必ず2,000円使うとは限りません。
ここで大切なのは「10年間で720万円使う」という数字そのものではなく、1回あたりの小さな支出でも、習慣になると家計に大きな影響を与えるということです。
当時の私は「自分へのご褒美」のつもりでした。
でも振り返ってみると、本当に必要な買い物ばかりではありませんでした。
「疲れているから」「新商品だから」「なんとなく」
そんな理由で、必要以上にお金を使っていたのです。
こうした少額の不要不急の支出は、一般に「ラテマネー」と呼ばれることがあります。
一つひとつは小さくても、毎日・毎月積み重なれば、貯金や投資に回せるお金を少しずつ減らしてしまいます。
そこで私は、「コンビニに立ち寄ること自体を減らす」ことから始めました。
「絶対にコンビニを使わない」という極端なルールではありません。
必要なものを買うために利用する。
なんとなく立ち寄ることはやめる。
これだけです。
この小さな習慣を変えたことで、以前よりも「本当に必要なものなのか?」と一度考えてからお金を使うようになりました。
そして、節約できたお金は、貯金や投資に回すようにしました。
【固定費】民間保険は「安心料」?保障内容を一度見直そう
コンビニでの小さな浪費も積み重なると大きな金額になります。
資産形成を考え、もう一つ見直したのが、なんとなく加入していた民間保険でした。
「社会人になったら保険」は本当に必要?
新入社員の頃、会社の昼休みに保険の営業の方が来ることがありました。
「社会人になったら保険くらい入っておかないとね」
「みんな入ってるわよ」
そんな言葉を聞き、当時の私は保険の必要性を十分に考えないまま契約しました。
その保険料は、毎月1.5万円。
年間では18万円です。
10年間払い続ければ、単純計算で180万円になります。
当時は毎月の支払いをそれほど大きな負担とは感じていませんでしたが、今振り返ると、
「本当に必要な保障なのか?」
を考えないまま、かなりのお金を支払っていたことになります。
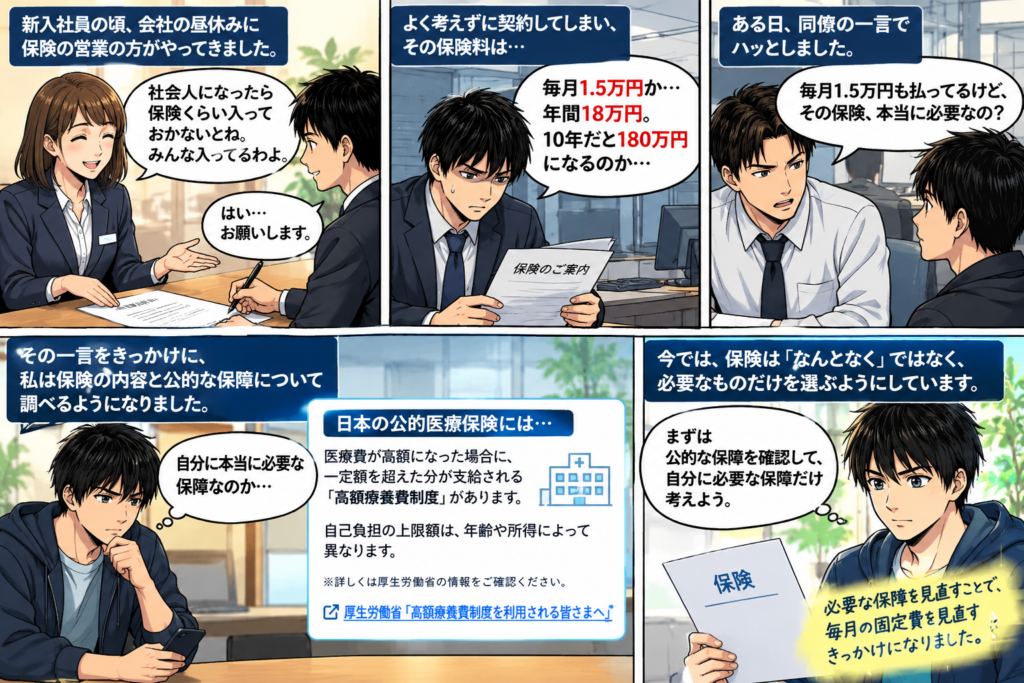
自分に必要な保障を考え、保険料などの固定費を見直すきっかけにしましょう。
同僚の一言で、保険を見直すきっかけができた
ある日、保険の更新を考えていた私に、同僚がこんなことを言いました。

毎月1.5万円も払ってるけど、その保険、本当に必要な保障なの?」
その一言が、私にとって保険を見直すきっかけになりました。
それまでの私は、
「社会人なら保険に入っておくもの」
と考えていました。
しかし、よく考えてみると、どんな保障が必要なのか、公的な保障でどこまでカバーされるのかを十分に確認していませんでした。
そこで初めて、自分が加入している保険の内容と、公的医療保険の仕組みを調べることにしました。
日本の公的医療保険を知っていますか?
以前の私は、言われるがままに民間の医療保険に入っていました。
「毎月高い保険料を払っているけど、これって本当に必要なのかな?」
そう思ったことをきっかけに、私は初めて日本の公的医療保険について真剣に調べました。
そこで知ったのが、健康保険には、病気やケガによる医療費の負担を軽減するさまざまな仕組みがあるということです。
その中でも、特に知っておきたいのが「高額療養費制度」です。
高額療養費制度とは、医療機関や薬局の窓口で支払う医療費が、年齢や所得に応じて決められた自己負担限度額を超えた場合、その超えた分が支給される制度です。
たとえば、2026年8月以降の制度では、70歳未満で年収約370万円~約510万円の方が医療費100万円の治療を受けた場合、自己負担は約9.3万円が目安となります。
「100万円の医療費がかかっても、100万円をそのまま払うわけではないんだ……」
私も、この制度を知ったときは驚きました。
もちろん、高額療養費制度ですべての医療費がカバーされるわけではありません。差額ベッド代や入院時の食事代など、対象外となる費用もあります。
だからこそ、民間保険に加入するかどうかを考えるときは、まず「公的な保障でどこまでカバーされるのか」を確認することが大切です。
そのうえで、自分の貯金額や家族構成、働き方などを考えながら、本当に必要な保障だけを選ぶ。
私はこのことを知ってから、加入していた保険を一つひとつ見直すようになりました。
【健康投資】保険だけでなく、健康維持にもお金と時間を使う
以前の私は、病気やケガへの不安から、民間の医療保険に毎月1.5万円を支払っていました。
もちろん、万一に備えることは大切です。
ただ、保険について調べる中で、私はもう一つ大切なことに気づきました。
「病気になったときの保障を考えるだけでなく、普段から健康を維持することも大切なのではないか?」
そこで私は、年間18万円支払っていた保険を見直し、その分のお金や時間を、運動や食事管理など、自分自身の健康維持に使うようになりました。
もちろん、運動をすれば病気にならないわけではありません。それでも、健康を維持することは、医療費だけでなく、働く期間や生活の質にも関わる大切な「自己投資」だと私は考えています。
私自身、15年以上運動を続けてきましたが、これまで大きな病気をすることなく過ごせたことは、運動を続けてきたことの一つの成果だと感じています。
そして、年間18万円の保険料を15年間見直したことで、単純計算では270万円になります。
もちろん、そのすべてがそのまま資産になったわけではありません。
それでも、不要な固定費を見直し、浮いたお金を貯金や投資、そして健康維持に回すという考え方は、私の資産形成を支えてきました。
私が考える「健康」と「保険」のバランス
私が現在考えているのは、次のような考え方です。
- 健康維持: 運動・食事・睡眠など、日々の習慣を整える
- 公的保障: 健康保険や高額療養費制度などを確認する
- 民間保険: 公的保障では足りない部分だけを検討する
「保険に入るか、入らないか」の二択ではありません。
まず公的保障を確認したうえで、自分にとって本当に必要な保障だけを選ぶ。
そして同時に、病気やケガのリスクを少しでも減らすために、普段の健康管理にもお金と時間を使う。
私は、このバランスが大切だと考えています。
スポーツ庁の資料でも、運動・スポーツプログラムへの長期的な参加について、医療費の適正化につながる可能性が示されており、レビュー対象となった研究では、医療費適正化額の平均は1人あたり年間3.5万円とされています。
もちろん、これはすべての人に同じ効果があることを意味するものではありません。
それでも、健康を「消費」ではなく「将来への投資」と考えることには、大きな意味があると思います。
皆さんも一度、保険証券を確認してみてください。
その保険は、本当に今の自分に必要な保障でしょうか?
そして、保険だけでなく、自分の健康にも時間とお金を使えているでしょうか?
固定費を見直して生まれたお金を、貯金や投資だけでなく、健康維持にも活用する。
これも、長く資産形成を続けるための大切な考え方だと私は思っています。
運動を「健康のための出費」ではなく、「将来の自分への投資」と考えるメリットについては、こちらの記事で詳しく解説しています。
参考データ:
スポーツ庁「スポーツを通じた健康づくりによる社会保障費の効果検証のガイドライン(抜粋版)」(PDF)
【鉄則】意志力に頼らない「先取り貯金」の仕組み
ここまで紹介した「保険」「スマホ」「コンビニ」の見直しによって、毎月の支出を減らせる可能性があります。
しかし、ここで一つ大切なことがあります。
浮いたお金を、そのまま給与口座に残しておくだけでは、なかなか貯金につながらないことがあります。
「今月は3万円節約できたから、月末に残った分を貯金しよう」
そう考えていても、予定外の買い物や外食などで、いつの間にかお金を使ってしまうことがあります。
三菱UFJリサーチ&コンサルティングでは、こうした支出と収入の関係を説明する考え方として、「パーキンソンの法則・第二法則」を紹介しています。
「支出の額は、収入の額に達するまで膨張する」
ただ、「余ったら貯金する」のではなく、「先に貯金して、残ったお金で生活する」という仕組みを作ることは、資産形成を続けるうえで有効な方法です。
そこでおすすめしたいのが、「先取り貯金」です。
金融経済教育推進機構(J-FLEC)の前身である金融広報中央委員会「知るぽると」でも、給与から貯蓄・投資に回す金額をあらかじめ差し引く「先取り貯蓄」が紹介されています。給与振込口座から貯蓄用口座へ自動振替したり、勤務先の財形貯蓄制度を利用したりする方法もあります。
具体的な手順
- 給料が入るタイミングで貯金額を確保する
- 自動振替などを利用して、貯金用口座へ移す
- 残ったお金の範囲内で生活する
ポイントは、「余ったら貯金」ではなく「先に貯金」にすることです。
こうすることで、毎月の貯金額をあらかじめ確保でき、残ったお金で生活する習慣を作りやすくなります。
【会社員の方へ】勤務先の「財形貯蓄」も選択肢
もし、お勤めの会社に財形貯蓄制度があるなら、選択肢の一つとして確認してみましょう。
財形貯蓄は、給与から一定額を天引きして貯蓄する仕組みです。
自分で毎月お金を移す必要がないため、「貯める前に使ってしまう」という人にとっては、仕組み化しやすい方法です。
私自身の実体験ですが、投資を始める前は勤務先の制度を活用し、700万円まで貯めることができました。
もちろん、財形貯蓄がすべての人に最適とは限りません。
勤務先に制度がある場合は、利用条件や金利、引き出し方法などを確認したうえで、自分に合っているか検討してみてください。
「節約できたら貯金する」のではなく、
「先に貯金して、残ったお金で生活する」。
この仕組みを作ってしまえば、毎月の貯金を意志力だけに頼る必要がありません。
節約の効果を実際の資産形成につなげるためにも、「先取り」を仕組みにすることが大切です。
【結論】節約は「我慢」ではない。「未来の自分」への投資である
ここまで、通信費、保険、そして日々の「なんとなく買い」といった支出についてお話ししてきました。
「細かい計算ばかりで面倒だな……」
そう思われた方もいるかもしれません。
でも、今回紹介した見直しには、一つ大きな共通点があります。
一度仕組みを見直せば、その後も継続的に支出を減らせる可能性があることです。
多くの人が「節約」と聞くと、欲しいものを我慢したり、生活を切り詰めたりすることをイメージするかもしれません。
しかし、私が資産形成を続けてきて感じたのは、節約は必ずしも「我慢」ではないということです。
本当に大切なのは、
「必要な支出」と「なんとなく使っている支出」を見分けること。
そして、見直して生まれたお金を、貯金・投資・健康・経験など、自分にとって本当に大切なものへ振り向けることです。
たとえば、毎月1万円の固定費を見直せたとします。
その1万円をそのまま使ってしまうのではなく、貯金や新NISAなどを活用した長期的な資産形成に回す。
小さな金額でも、長く続けることで将来の資産形成に大きな差が生まれる可能性があります。
だからこそ、節約は「今の生活を苦しくするためのもの」ではなく、未来の自分が使えるお金を増やすための選択肢だと私は考えています。
浮いたお金を、未来の資産形成へ
もし、今回紹介した方法の中に「これならできそう」と思うものがあれば、まず一つだけでも見直してみてください。
通信費を月3,000円減らす。
不要な保険を見直して月5,000円減らす。
なんとなく立ち寄っていたコンビニを減らす。
こうした小さな変化でも、積み重なれば家計に与える影響は決して小さくありません。
そして、浮いたお金を先取り貯金や長期的な投資に回すことで、節約の効果を資産形成につなげることができます。
投資を始める場合は、制度の内容やリスクを確認したうえで、自分に合った方法を検討してください。
新NISAについて詳しく知りたい方はこちら:
→ 金融庁「NISA特設ウェブサイト」
※NISAは投資による利益が非課税になる制度ですが、投資には元本割れなどのリスクがあります。
最後までお読みいただき、本当にありがとうございました。
私自身、20代の頃はリボ払いで100万円以上の借金を抱えていました。
そこから貯金を始め、支出を見直し、投資を続けた結果、40代で資産3,000万円に到達することができました。
もちろん、資産形成は一朝一夕にはいきません。
それでも、「無駄な支出を減らす」「先取りで貯める」「浮いたお金を投資に回す」。
こうした小さな行動を積み重ねることが、長期的な資産形成につながっていくと私は考えています。
資産3,000万円(アッパーマス層)のその先へ。
私もまだまだ道半ばです。
これからも一緒に、無理なく、賢く、資産形成を楽しんでいきましょう。
資産3,000万円を達成するまでに、私が実践してきたことはこちらの記事で詳しく紹介しています。
【免責事項】
当ブログでは、資産形成・投資・節約などに関する情報を発信していますが、特定の商品や投資方法を推奨するものではありません。
掲載内容は執筆時点の情報をもとにしていますが、正確性・完全性を保証するものではありません。制度や税制などは変更される場合があります。
投資には元本割れなどのリスクがあります。投資や金融商品の利用については、ご自身で最新情報をご確認のうえ、最終的な判断と責任でお願いいたします。
また、当ブログで紹介する体験や運用実績は、すべての方に同じ結果を保証するものではありません。